銀行は、決算書を見て会社を格付けし、融資の可否や金利を決めていますしています。同じ会社でも、決算書の中身次第で結果が変わります。
この記事では、銀行がどこを見ているのか、そして評価を上げるために(粉飾ではなく)できることを整理します。
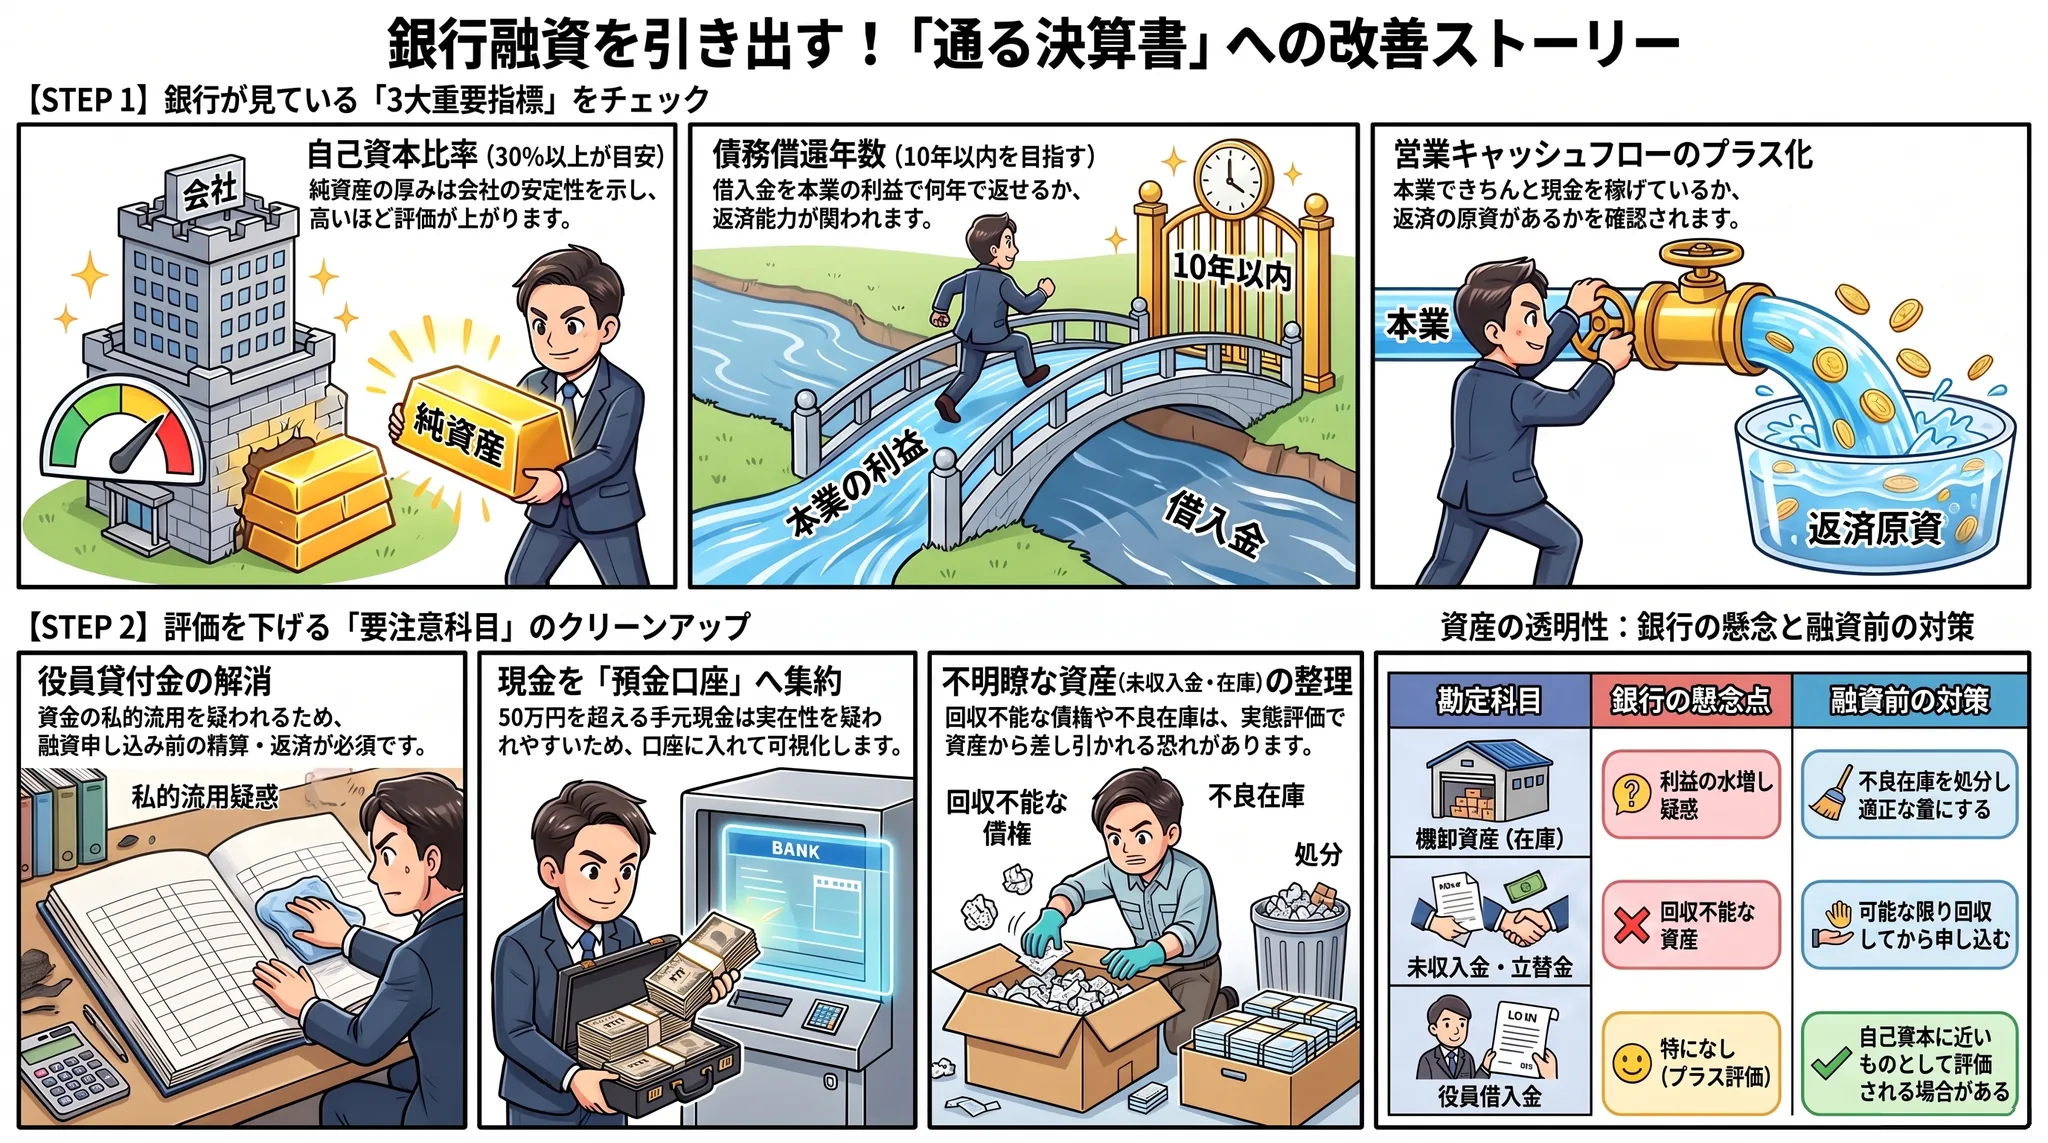
1銀行が見る主要指標
| 自己資本比率 | 純資産の厚み。高いほど安定と見られる(30%以上あると良い) |
|---|---|
| 債務償還年数 | 借入を利益で何年で返せるか(短いほど良い。目安10年以内) |
| 営業キャッシュフロー | 本業できちんと現金を生めているか(返済可能か) |
- 日本政策金融公庫:小企業の経営指標調査(業種別・規模別の経営指標)
- 日本政策金融公庫:財務診断サービス(自社の財務を無料で診断)
借入の水準そのものが適正かどうかも、同じ指標から判断できます。月商や売上からみた目安は借入はいくらまでが適正かで計算例つきで示しています。
2チェックされやすい勘定科目
融資審査では、決算書のなかでも資産の「中身」が特に見られます。とくにチェックされやすいのが、貸付金(とくに役員貸付金)・現金・棚卸資産・売掛金/買掛金・未収入金・立替金といった科目です。一方で、当面返済の予定がない役員借入金は、実質的に自己資本に近いものとして評価されることもあります。それぞれの具体的な見られ方と対策は、次の「3」で解説します。
3評価を下げてしまう決算書の特徴
役員貸付金が多い、債務超過、科目が不明瞭――こうした点は放置せず期中から解消しておきましょう。
なお、評価が下がるどころか、その一点で断られてしまう項目もあります。申込み前に外しておきたい点は融資審査で即お断りになる会社の共通点にまとめました。
| 項目 | 銀行の見方と対策(融資申込み前に) |
|---|---|
| (役員)貸付金 | 借入れ前に回収を促され、金額が多額だと融資不可の可能性が高まる。 役員貸付金は、資金の私的流用を意味するので基本的にNG |
| 現金 | 金額が大きいと実在性を疑われる。 50万円を超えると自己資金として見てもらえないケースが多い。 現金商売でも、現金を定期的に口座へ入れて実在性をアピールしましょう(特に日本政策金融公庫は厳しい) |
| 棚卸資産 | 過大だと、実在性や利益の水増しを疑われる。 不良在庫がないか、申請前にチェックしましょう。 |
| 未収入金・立替金 | 回収できるか不確実な資産とみなされ、実態評価では資産から差し引かれることがある。 なるべく回収してから申し込むようにしましょう。 |
| 債務超過 | 債務超過の状態はなるべく解消する。 創業1期目の債務超過は大目に見られるケースもあるが、2期連続の赤字だとかなり厳しい評価になる。 |
また、そもそも申告をしていない期間があると、新規の融資はまず通りません。立て直しの手順はこちらで解説しています。
あわせて読みたい:【無申告法人の税務調査】税務署はもう把握している?申告していない会社に起きること
4評価を上げるためにできること(粉飾ではなく)
適正な資産評価、役員貸付金の整理、在庫の見直し、利益の出る事業構造づくり。これらは決算前の対策がカギになります。粉飾ではなく、正しく良く見せる工夫です。
評価を上げる基本は、預金残高を増やすことです。手元の現金や未回収の債権は実在性を疑われやすいため、現金はできるだけ預金口座に移し、売掛金などの債権は早期に回収しておきましょう。仮払金・貸付金・立替金など内容が不明瞭な科目についても、申請前にその処理(精算・振替)を検討しておくことが大切です。
5まとめ:決算書は銀行に見せる資料
決算書は税務署だけでなく、銀行に見せる資料でもあります。当事務所では、金融機関の評価を意識した決算書の作成をサポートしています。融資を見据えた決算をご検討の際は、お気軽にお問い合わせください。
決算書は、締めてしまうと1年間直せません。次の決算をどう作るかから逆算したい方は、銀行融資・資金調達のご相談をご覧ください。
本記事は、公開時点の法令および日本政策金融公庫・信用保証協会・各自治体等が公表する資料にもとづく一般的な情報提供を目的としたものであり、個別の資金調達に関する助言や、融資・保証・補助金の採択を保証するものではありません。実際の審査結果や適用条件は、事業内容・財務状況・申込時期によって異なります。
融資制度の内容や金利、補助金・助成金の公募要領は頻繁に変更・終了されます。ご判断にあたっては必ず各実施機関の最新の公表情報をご確認いただき、顧問税理士等の専門家にご相談ください。本記事の内容にもとづいて行われた判断・行為により生じたいかなる損害についても、当事務所は責任を負いかねます。
なお、本記事の内容に関するご質問・お問い合わせへの個別回答は承っておりません。個別のご相談をご希望の場合は、正式なご依頼としてお申し込みください。