「優秀な人に来てほしいけれど、大企業と同じ給与はまだ出せない」――創業期の社長から、よく伺うご相談です。その答えのひとつがストックオプション(SO)です。会社の価値が上がったときに、あらかじめ決めた安い価格で自社の株を買える権利で、手元の現金をあまり使わずに「将来の報酬」を約束できます。
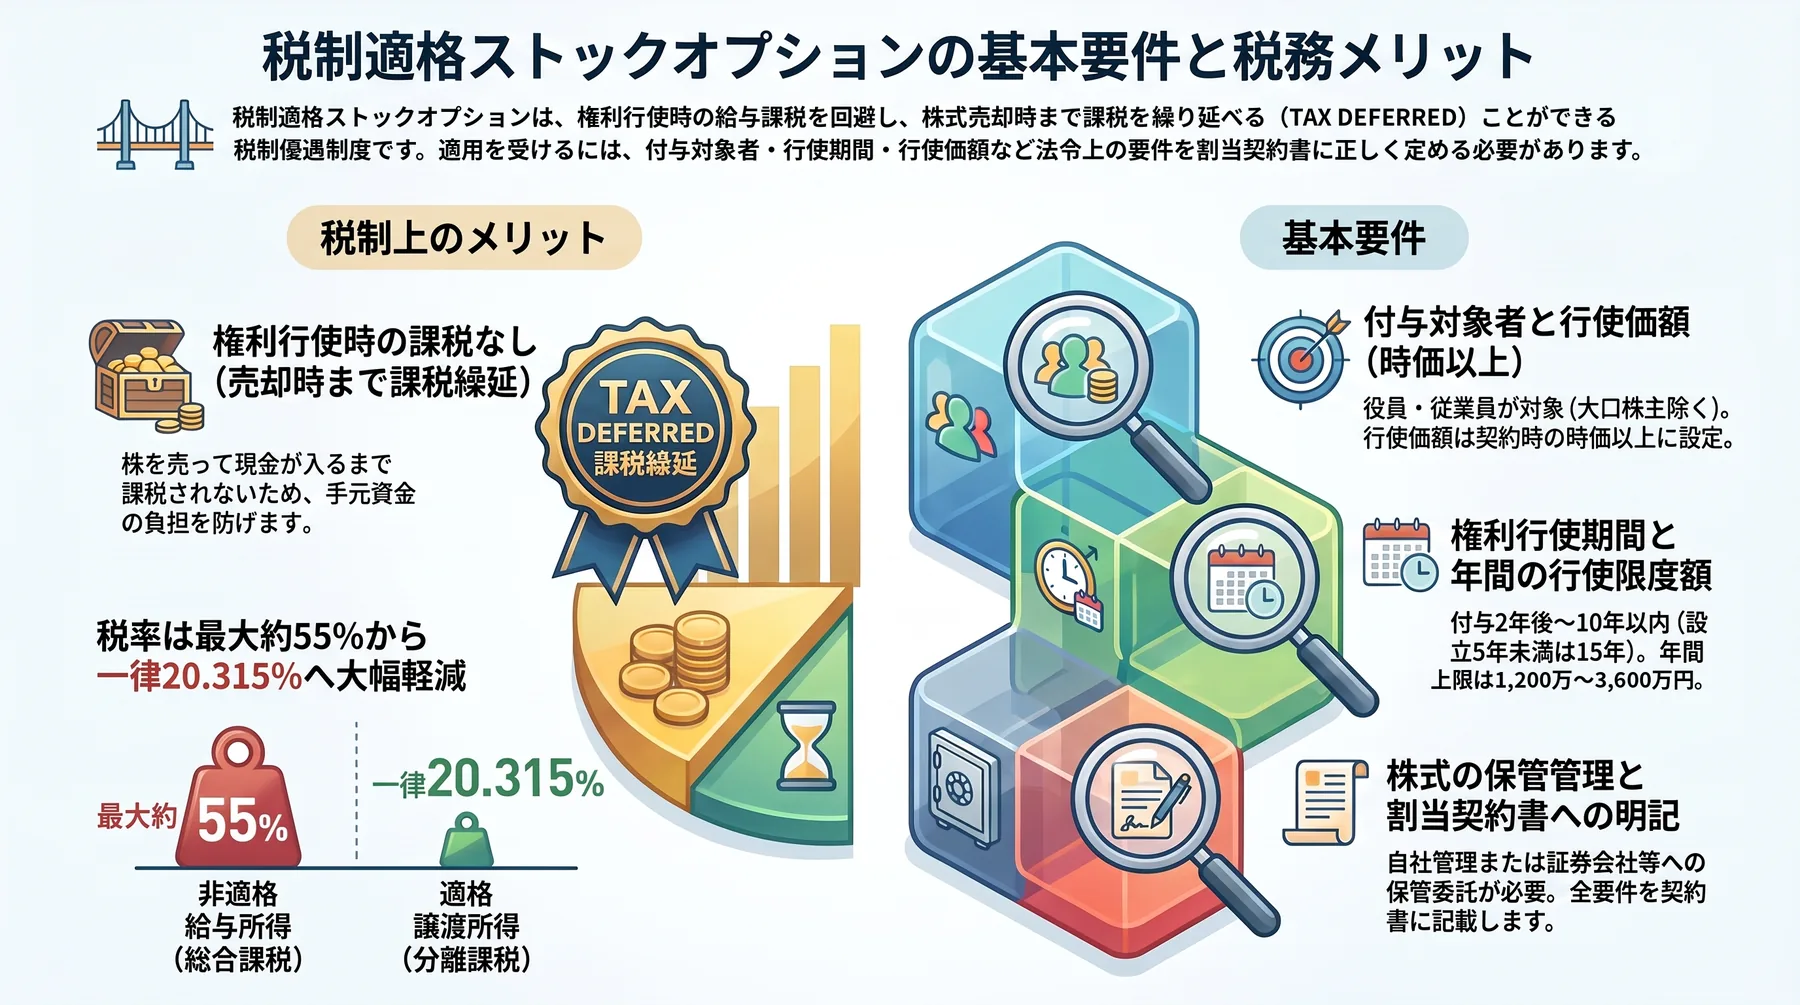
ただし、SOは設計を誤ると、受け取った社員に思わぬ税金がかかります。株を売る前、つまり手元に現金がない段階で、給与として最大約55%の所得税・住民税がかかることもあります。これを避けるための仕組みが「税制適格ストックオプション」です。
この記事では、税制適格と非適格で税金がどれだけ変わるかを数値例で比べたうえで、要件の一覧、令和6年度改正のポイント、非上場の会社が実際に発行するときの流れと専門家の役割、会社側の会計処理(仕訳)、よくある勘違いを整理します。
01税制適格と非適格で、税金はどれだけ変わるか
SOの税金は、「いつ」「どの所得として」課税されるかで大きく変わります。会社が無償で付与するSOについて、税制非適格と税制適格を並べると次のとおりです。
| 場面 | 税制非適格(無償発行) | 税制適格 |
|---|---|---|
| 付与されたとき | 課税なし | 課税なし |
| 権利を行使したとき | 給与所得として課税 (行使時の株価と行使価額の差額) ※役員・従業員の場合 | 課税なし (売却時まで繰り延べ) |
| 株を売ったとき | 売却価格と行使時の株価の差額が譲渡所得として課税(20.315%) | 売却価格と行使価額の差額が譲渡所得として課税(20.315%) |
※ 給与所得は他の所得と合算して課税されます(総合課税)。所得税の最高税率45%に復興特別所得税と住民税10%を加えると、最大で約55%になります。
数値例で比べる
次の前提で、社員1人あたりの税額を試算してみます。
| 付与株数 | 10,000株 |
| 権利行使価額 | 1株100円(行使時の払込額 1,000,000円) |
| 権利行使時の株価 | 1株1,000円 |
| 売却時の株価 | 1株2,000円 |
| 給与所得の税率 | 最高税率と仮定(所得税・復興特別所得税45.945%+住民税10%=55.945%) |
| 項目 | 税制非適格 | 税制適格 |
|---|---|---|
| 行使時の課税対象 | 9,000,000円(給与所得) | 0円 |
| 行使時の税額 | 約5,035,050円 | 0円 |
| 売却時の課税対象 | 10,000,000円 | 19,000,000円 |
| 売却時の税額(20.315%) | 2,031,500円 | 3,859,850円 |
| 税額の合計 | 約7,066,550円 | 3,859,850円 |
※ 一定の前提を置いた試算(推計値)です。実際の税率はほかの所得の水準によって変わります。社会保険料は考慮していません。
合計の差は約320万円です。ただ、社員にとってそれ以上に重いのは税金を払うタイミングです。非適格では、権利を行使した年に約500万円の納税が先にやってきます。上場前の会社の株は簡単には売れないため、現金が入る前に税金だけを払うことになりかねません。
社会保険料はかかるのか
税金とあわせてよく聞かれるのが社会保険料です。SOの権利行使で得た利益は、税制適格・非適格のどちらであっても、原則として社会保険料(健康保険・厚生年金保険)の計算の基礎となる「報酬」には含めない取扱いが一般的です。
労働基準法の通達で、SOから得られる利益は、行使するかどうかや売却の時期を本人が決めるため「労働の対償(賃金)ではない」と整理されており、社会保険・労働保険でも同じ考え方で扱われているためです。そのため、1.の数値例のように非適格で給与所得として課税される場合でも、行使益に社会保険料がかかることは通常ありません。
なお、他の株式報酬(リストリクテッド・ストックやパフォーマンスシェアなど)は社会保険料の対象となりますので、注意が必要です。
参考(公式情報)
02税制適格の要件を一覧で確認する
税制適格の要件は、租税特別措置法29条の2に定められています。どれか1つでも欠けると適格になりません。主な要件は次のとおりです。
| 要件 | 内容 |
|---|---|
| 付与対象者 | 発行会社またはその子会社の取締役・執行役・使用人(相続人を含む)。ただし大口株主(非上場会社では発行済株式の3分の1超を持つ株主)とその特別関係者は対象外。一定の認定を受けた「社外高度人材」も対象 |
| 付与の方法 | 無償で付与されること |
| 権利行使期間 | 付与決議の日後2年を経過した日から10年を経過する日まで(設立5年未満の非上場会社は15年まで) |
| 権利行使価額 | 契約締結時の1株あたりの価額(時価)以上であること |
| 年間の権利行使価額の上限 | 1人あたり年間1,200万円(会社の設立年数等により2,400万円・3,600万円に引上げ。3.で解説) |
| 譲渡の禁止 | 新株予約権を他人に譲渡してはならないこと |
| 株式の交付 | 会社法238条1項に定める募集事項に反しないで行われること |
| 取得した株式の管理 | 証券会社等に保管委託するか、発行会社自身が管理すること(後者は非上場会社の譲渡制限株式に限る) |
| 書面の提出 | 権利行使のときに、大口株主に該当しないこと等を記載した書面を発行会社に提出すること |
| 調書の提出(会社側) | 「特定新株予約権等の付与に関する調書」を、付与した日の属する年の翌年1月31日までに税務署へ提出 |
参考(公式情報)
03令和6年度改正で変わった3点
令和6年度の税制改正で、税制適格SOはスタートアップや成長途中の会社にとって使いやすくなりました。前年の令和5年度改正とあわせて整理します。
| 改正項目 | 改正前 | 改正後 |
|---|---|---|
| ① 年間の権利行使価額の上限(令和6年度) | 一律1,200万円 | 設立5年未満の会社:2,400万円 設立5年以上20年未満で非上場(または上場後5年未満)の会社:3,600万円 それ以外:1,200万円 |
| ② 取得した株式の管理(令和6年度) | 証券会社等への保管委託が必須 | 非上場会社では、発行会社自身による管理(譲渡制限株式に限る)も可能に |
| ③ 社外高度人材の範囲(令和6年度) | 国家資格や一定の実務経験などの要件が厳しく、対象が限られていた | 要件が緩和され、対象となる人材の範囲が拡大。ただし計画の認定手続きは引き続き必要 |
| (参考)権利行使期間(令和5年度) | 付与決議後10年まで | 設立5年未満の非上場会社は15年まで |
①の限度額の引上げは、創業期から在籍している社員が、上場の前後にまとめて権利を行使する場面で効果を発揮します。年1,200万円の枠では、行使を何年かに分けなければならないケースがありました。
②は、非上場の会社にとって実務上の負担を大きく減らす改正です。これまでは、上場の見通しが立つ前から証券会社と保管委託契約を結ぶ必要があり、ここがハードルになっていました。会社自身で管理する場合は、経済産業省の手引きに沿って、株式を区分して管理する体制を整えます。
参考(公式情報)
04発行までの実務の流れと専門家の役割
非上場の会社が税制適格SOを発行するときの、おおまかな流れです。
| ステップ | 内容 | 主に関わる人 |
|---|---|---|
| 1. 制度設計 | 誰に・何株・いくらで(行使価額)付与するか、行使の条件(上場など)を決める。株価の算定もここで行う | 社長・税理士・弁護士 |
| 2. 株主総会の決議 | 募集事項(発行要項)を株主総会で決議(非公開会社は特別決議)。取締役に付与する場合は、報酬としての決議も必要 | 社長・弁護士 |
| 3. 割当契約の締結 | 税制適格の要件などを盛り込んだ割当契約書を、付与対象者ごとに締結する(盛り込む内容は下の表を参照) | 会社・付与対象者・弁護士 |
| 4. 付与・登記 | 新株予約権の発行の登記(割当日から2週間以内に、本店所在地を管轄する法務局へ申請) | 司法書士 |
| 5. 調書の提出 | 「特定新株予約権等の付与に関する調書」を、付与した日の属する年の翌年1月31日までに、会社の納税地(通常は本店所在地)を所轄する税務署長へ提出 | 会社・税理士 |
| 6. 管理体制の整備 | 保管委託契約の締結、または発行会社自身による管理(区分管理)の準備 | 会社・税理士 |
| 7. 権利行使 | 付与決議後2年を経過してから、年間の上限の範囲内で行使。付与対象者は行使のときに、大口株主に該当しないことなどを記載した書面と、その年に行使した他の税制適格SOの行使価額などを記載した書面を会社へ提出する。新株の発行による変更登記も必要 | 付与対象者・会社・税理士・司法書士 |
この中で中小企業がつまずきやすいのは、株価の算定と付与後の管理の2つです。
株価の算定
行使価額は「付与時の時価以上」でなければなりません。上場していない会社には市場の株価がないため、何らかの方法で時価を算定する必要があります。国税庁のQ&Aでは、一定の条件のもとで、相続税の財産評価に使う方法(財産評価基本通達)の例による算定も認められています。直前に第三者割当増資をしている場合は、その発行価格との関係も説明できるようにしておきます。
付与後の管理
SOは、付与してから行使されるまで何年もかかります。その間に、退職・異動・権利の消滅が起こり、行使の段階では「誰が・何株を・いくらで・どの年に行使したか」を、年間の上限と照らして管理しなければなりません。最初はExcel1枚の台帳でもかまわないので、付与した時点から記録を残しておくことをおすすめします。
割当契約書に盛り込むべき内容
税制適格の要件は、割当契約書に定めておくことが前提です。あわせて、会社として決めておきたい行使の条件や退職時の取扱いも盛り込みます。
| 項目 | 割当契約書に定める内容 | 区分 |
|---|---|---|
| 行使価額 | 1株あたりの払込金額。付与契約時の1株あたりの時価以上とする | 適格要件 |
| 権利行使期間 | 付与決議の日後2年を経過した日から10年(設立5年未満の非上場会社は15年)を経過する日まで | 適格要件 |
| 年間の行使限度額 | 1年間の行使価額の合計が上限(1,200万円/2,400万円/3,600万円)を超えないこと | 適格要件 |
| 譲渡の禁止 | 新株予約権を他人に譲渡してはならないこと | 適格要件 |
| 株式の保管・管理 | 行使で取得した株式を証券会社等に保管委託するか、発行会社が区分して管理すること | 適格要件 |
| 行使の条件 | 上場していること、行使時に役員・従業員として在籍していることなど | 会社が任意に定める |
| 退職・死亡時の取扱い | 退職時に権利が消滅するか、相続人が行使できるか | 会社が任意に定める |
| 消滅事由・会社による取得 | 懲戒解雇や競業などで権利を消滅させる条件、M&Aの際に会社が新株予約権を取得できる条項 | 会社が任意に定める |
※ 「区分」の適格要件は、契約書に定めがないと税制適格と認められないおそれがある項目です。任意の項目も、後々のトラブルを防ぐために明確にしておくことをおすすめします。
どの専門家に何を依頼するか
SOの発行には、税務・会社法・登記の手続きが重なります。それぞれの専門家に依頼する主な内容は次のとおりです。
| 専門家 | 主な依頼内容 |
|---|---|
| 税理士 | 税制適格の要件を満たす設計かの確認、株価(時価)算定の考え方の整理、会計処理と法人税の取扱い、調書の作成・提出、行使時の書面の確認と管理台帳づくり |
| 弁護士 | 発行要項・割当契約書の作成、株主総会の議案・議事録など会社法の手続き、退職時やM&A時の条項の設計、投資家との契約内容との整合 |
| 司法書士 | 新株予約権の発行の登記、権利行使による変更登記(資本金・発行済株式数) |
| 公認会計士・評価会社(必要に応じて) | 第三者割当増資の直後など、株価の説明が難しい場面での株価算定書の作成 |
参考(公式情報)
05ストックオプションの会計処理(税制適格・非適格)
SOを発行した会社の会計処理は、企業会計基準委員会の「ストック・オプション等に関する会計基準」に沿って行います。考え方は、SOを社員の働きに対する報酬とみて、付与から権利確定までの期間に費用(株式報酬費用)を計上し、相手勘定を貸借対照表の純資産の部の「新株予約権」とするものです。
ただし、上場していない会社には、算定の難しい「公正な評価額」に代えて、本源的価値(その時点の株価-行使価額)で会計処理できる特例があります。税制適格SOは行使価額を付与時の時価以上にするため、この特例を使うと本源的価値は0円となり、付与から権利確定までの費用計上は生じません。
会計処理のルール自体は税制適格か非適格かで変わりませんが、行使価額の決め方の違いから仕訳の中身が変わり、法人税で損金になるかどうかも大きく異なります。同じ設例で並べると次のとおりです。
税制適格の場合
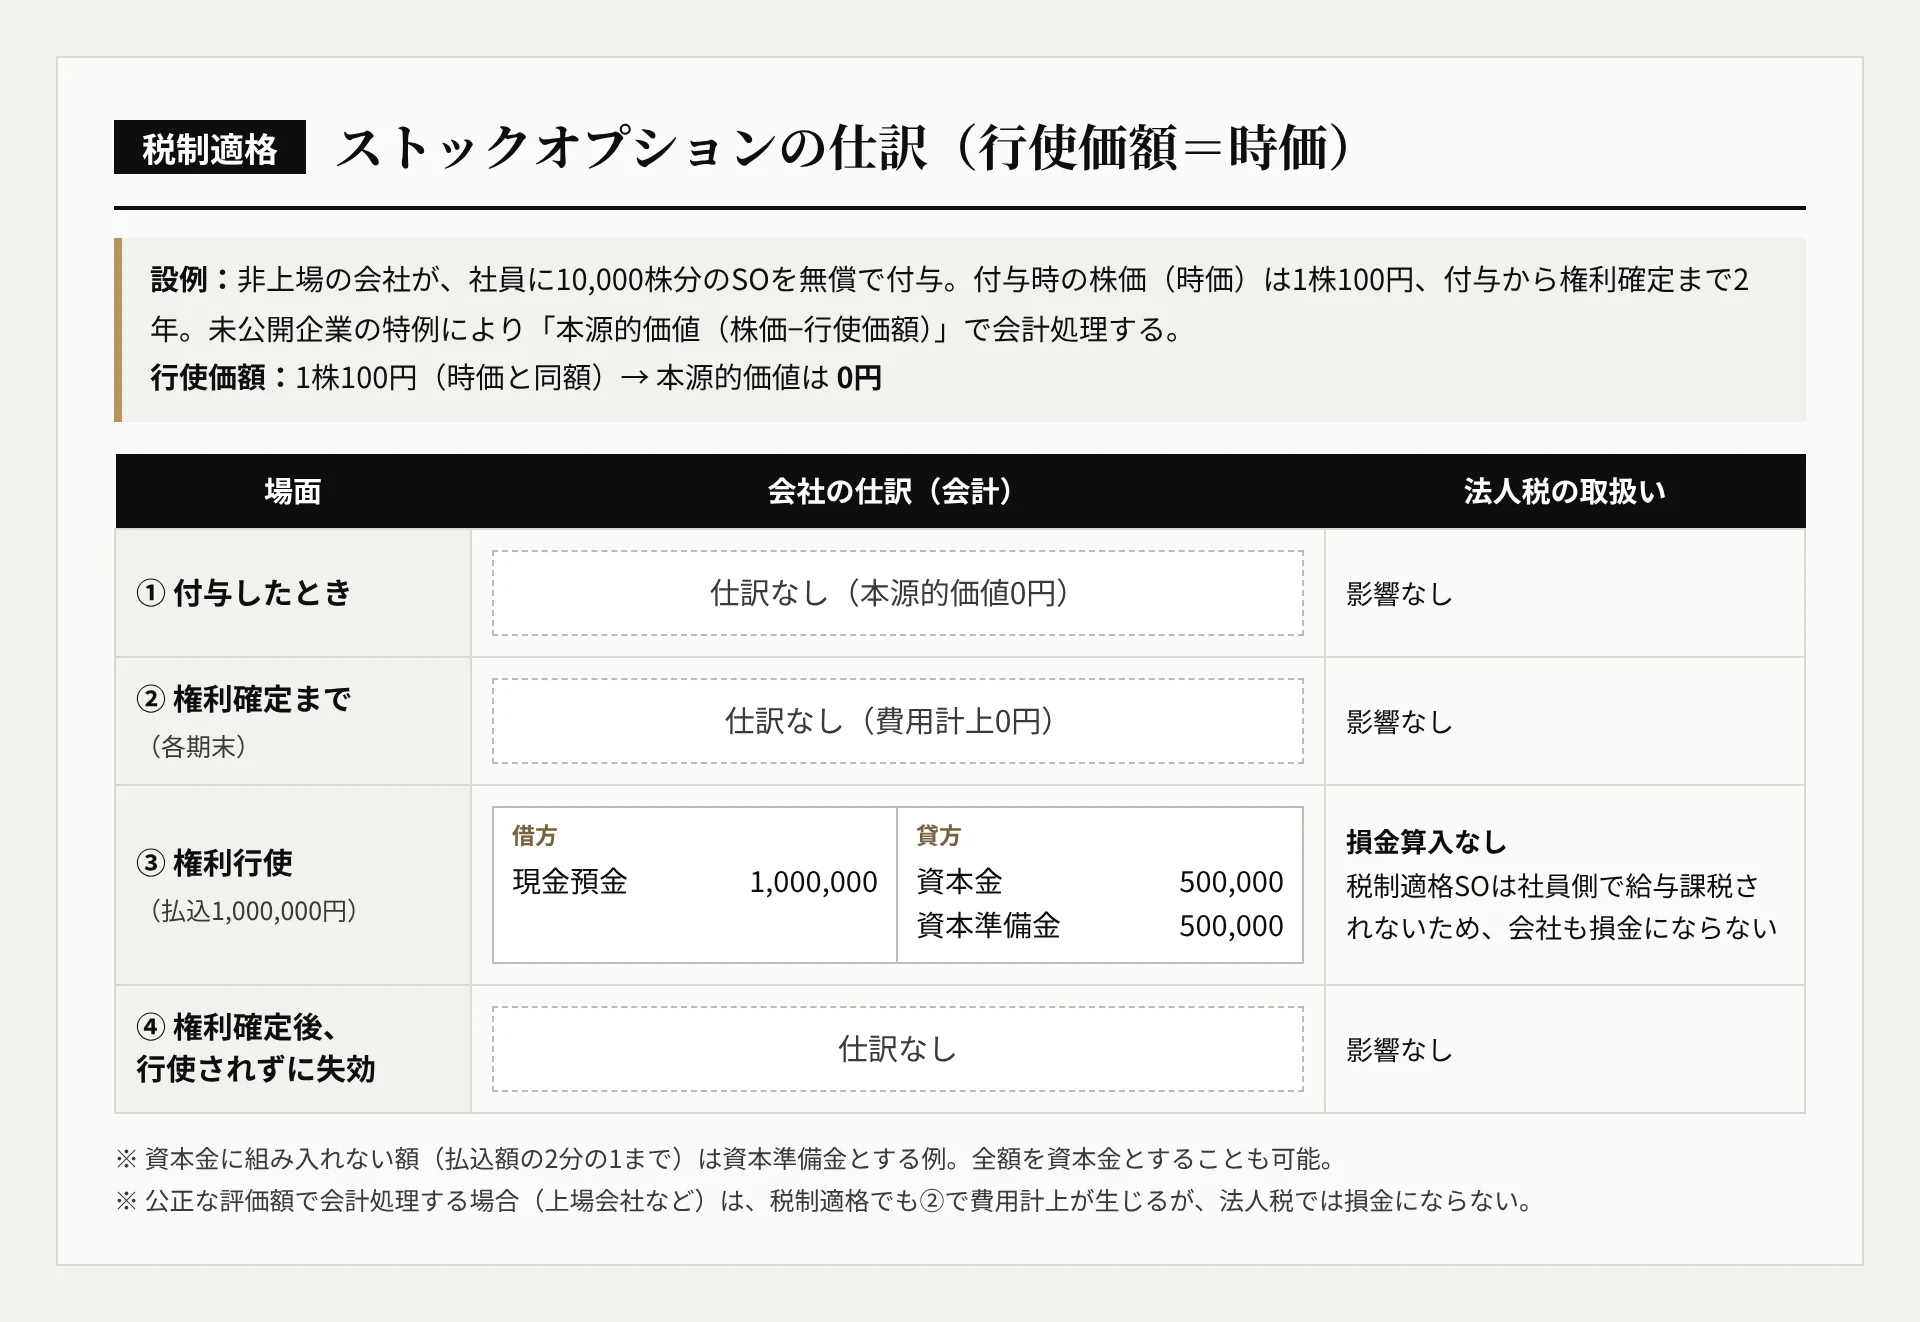
時価で付与する税制適格SOでは、実際に動く仕訳は権利行使時の払込みだけです。払込金は資本金(2分の1までは資本準備金とすることも可能)に計上します。税制適格SOは社員の側で給与課税されないため、仮に会計上の費用が生じても、会社の損金にはなりません(法人税法54条の2)。
税制非適格の場合
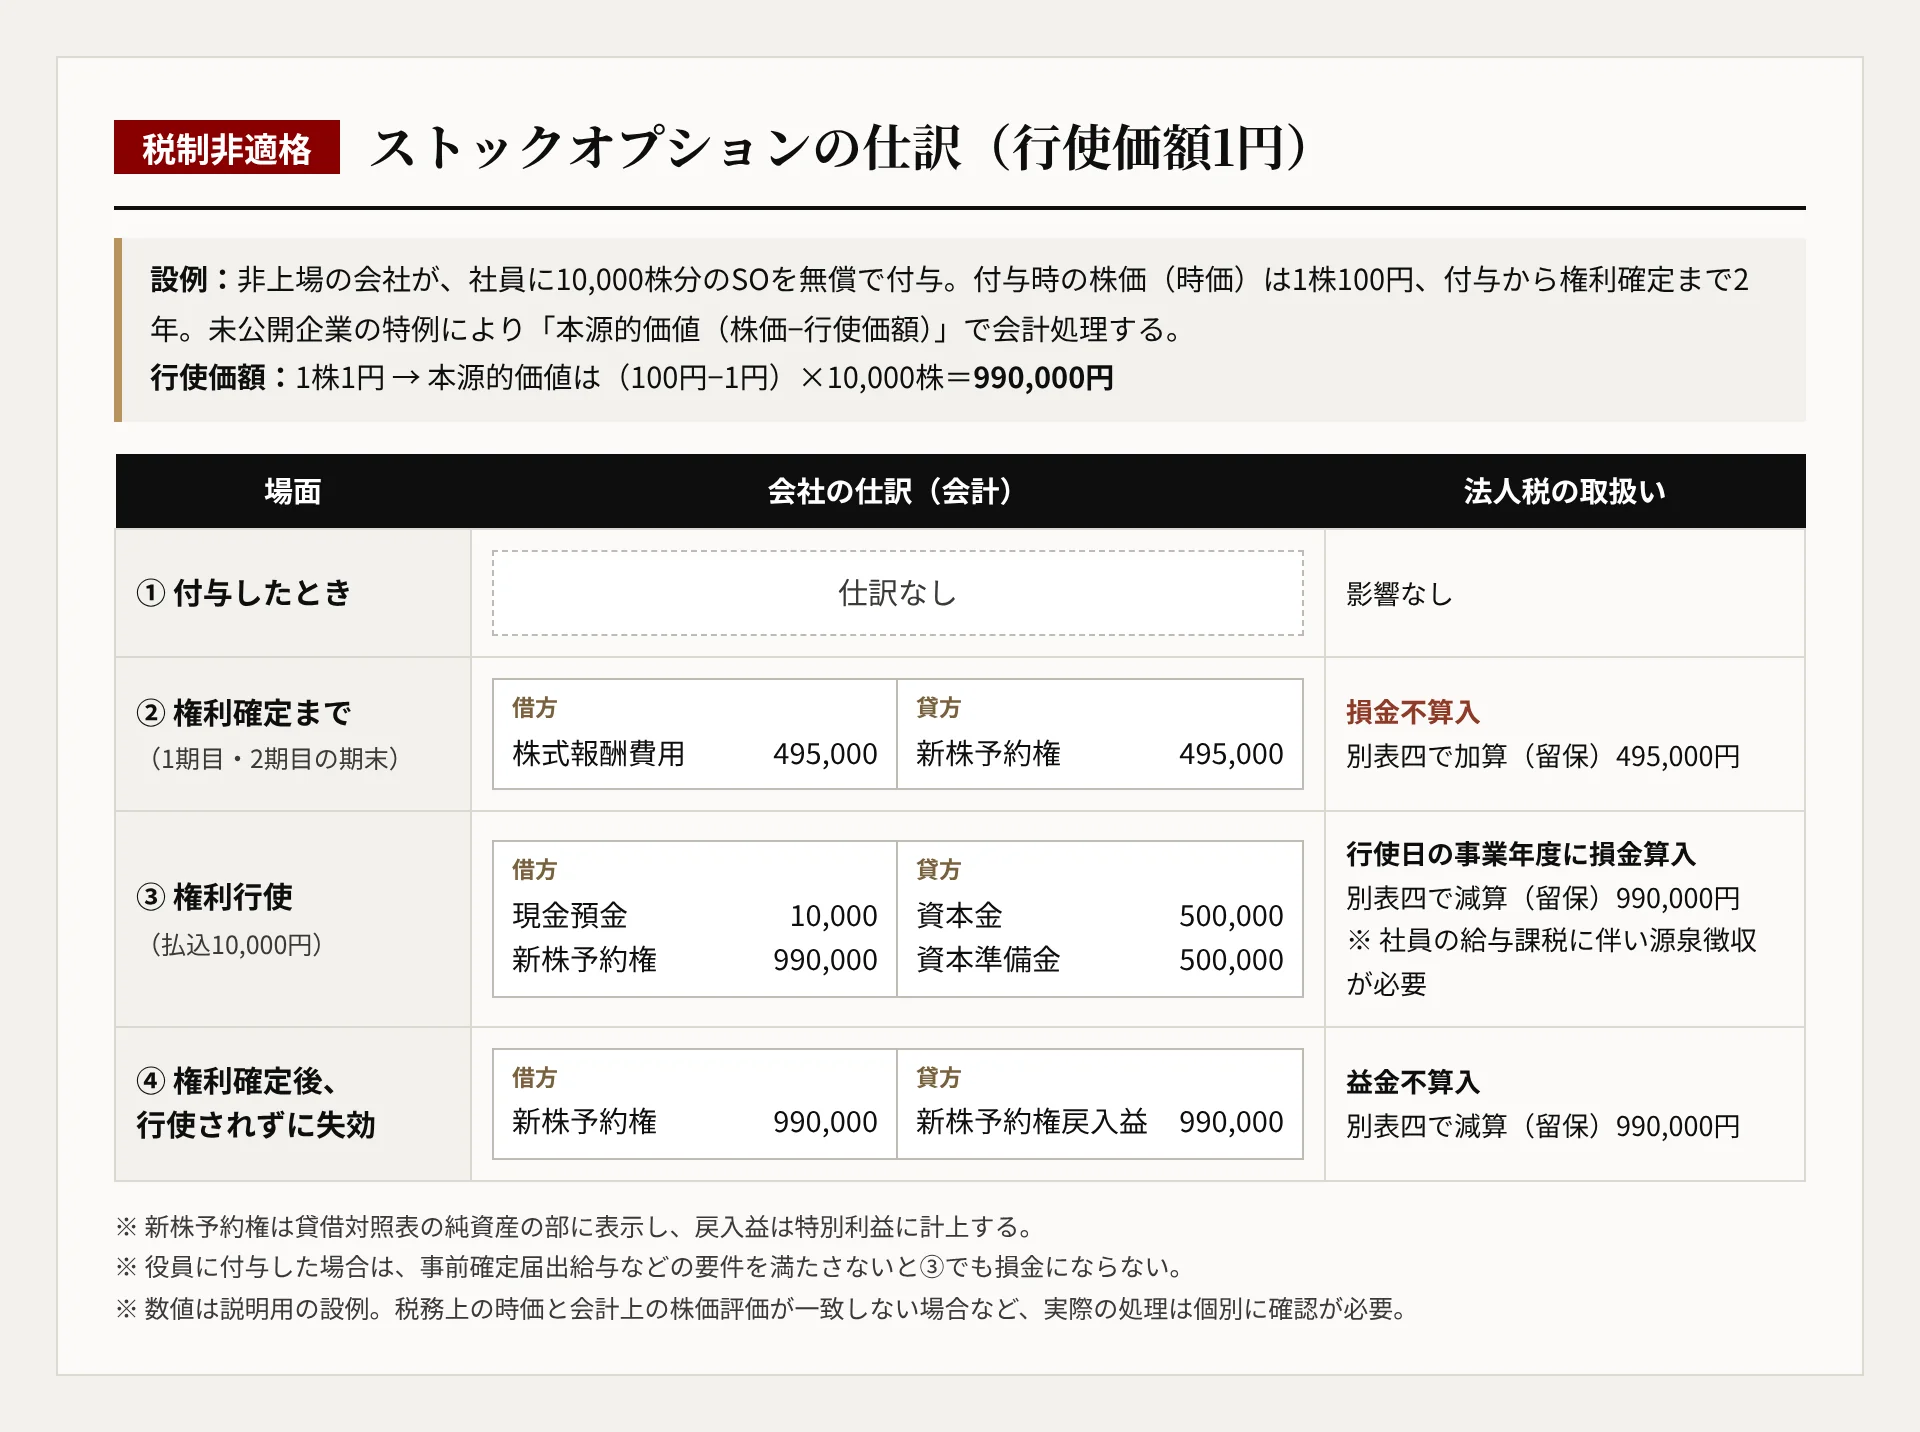
行使価額を時価より低くした非適格SOでは、本源的価値の分を権利確定までの各期に費用計上します。この費用は計上した期には損金にならず、社員に給与所得の課税が生じる権利行使の日の属する事業年度に損金算入します。このため、別表四での加算・減算が数年にわたって続きます。
参考(公式情報)
06よくある勘違い(ここに注意)
SOのご相談で、実際によく耳にする思い込みをまとめました。
| よくある勘違い | 実際の取扱い |
|---|---|
| 「1円ストックオプションなら税金はかからない」 | 行使価額が時価を下回るため税制適格の要件を満たさず、行使時に時価との差額が給与所得として課税されます。 |
| 「信託を使えば適格と同じ扱いになる」 | いわゆる信託型SOについて、国税庁は令和5年に、権利行使時に給与所得として課税されるとの考え方を示しています(税制適格の要件を満たす場合を除く)。 |
| 「社長自身に付与すれば節税になる」 | 発行済株式の3分の1超を持つ大口株主は付与対象者から外れます。創業社長はたいてい大口株主に該当するため、税制適格SOの対象にはなりません。 |
| 「退職しても行使できる」 | 多くの割当契約では、退職すると権利が消滅すると定めています。退職後の行使を認めるかどうかと、その場合の課税関係は、契約と個別の事情を確認する必要があります。 |
| 「付与すれば会社の経費(損金)になる」 | 税制適格SOは、受け取った側に給与課税が生じないため、会社側でも損金になりません(法人税法54条の2)。 |
07専門家に相談すべきタイミング
結論から言うと、ご相談は付与の前、できれば株主総会の議案をつくる前が理想です。適格の要件は割当契約に織り込む必要があり、行使価額も付与時点の株価で決まるため、付与した後から直せる部分はあまり多くありません。
| タイミング | 確認しておきたいこと |
|---|---|
| 増資を検討し始めたとき | SOに回す株数の枠(発行済株式の何%を確保するか)と、増資の価格が行使価額に与える影響 |
| SOの付与を決めたとき(議案作成前) | 税制適格の要件を満たす設計になっているか、株価の算定方法、年間の上限 |
| 付与した年の年末 | 「特定新株予約権等の付与に関する調書」の提出準備 |
| 上場やM&Aが見えてきたとき | 行使のスケジュールと年間の上限、行使後の株式の管理 |
ストックオプションは、税務だけでなく会社法の手続きや登記が絡むため、税理士だけで完結するテーマではありません。4.の表のとおり、税理士・弁護士・司法書士が、それぞれの持ち場で関わる必要があります。
当事務所では、資本政策や増資を検討する段階から、SOの税務面の確認、株価算定の考え方の整理、会計処理、付与後の管理や調書提出の段取りまでご相談をお受けしています。契約書の作成は弁護士、登記は司法書士と、それぞれの分野の専門家と連携して進められるため、社長が専門家を一人ずつ探して、同じ説明を繰り返す必要はありません。
ストックオプションの行使や増資で株式が増えると、資本金の額によって消費税や法人税の扱いが変わることがあります。資本政策とあわせて確認しておきたい「資本金の壁」はこちらで解説しています。
あわせて読みたい:【資本金はいくらにすべき?】1,000万円と1億円の壁|増資の前に確認する税金の話
08まとめ
税制適格ストックオプションは、要件を満たせば、社員が株を売って現金を手にするまで課税されない仕組みです。令和6年度改正で年間の上限が最大3,600万円に広がり、非上場の会社でも自社で株式を管理できるようになりました。会社側の会計処理も、時価で付与する税制適格SOなら払込時の仕訳が中心で、非適格SOに比べてシンプルです。
一方で、要件は割当契約に定めておく必要があり、付与した後からの修正は難しいという特徴があります。導入を考え始めた段階で、資本政策とあわせて一度ご相談いただくのが安心です。
また、ストックオプションは税理士だけでなく、弁護士や司法書士といった複数の専門家が関与すべき論点です。税制適格の要件と会計処理は税理士、割当契約書や株主総会の手続きは弁護士、登記は司法書士と担当が分かれるため、窓口がばらばらだと、契約書の内容と税務の要件がずれるといった行き違いも起こりがちです。相談先には、他の専門家と連携できる税理士事務所を選ぶのが安心です。
※ 免責事項・お問い合わせについて
本記事は、公開時点の法令・通達および国税庁の公表資料にもとづく一般的な情報提供を目的としたものであり、個別の事案に対する税務判断・助言を行うものではありません。実際の取扱いは、事実関係や適用時期によって異なります。
法令等は改正される場合がありますので、ご判断にあたっては必ず最新の情報をご確認いただき、顧問税理士等の専門家にご相談ください。本記事の内容にもとづいて行われた判断・行為により生じたいかなる損害についても、当事務所は責任を負いかねます。
なお、本記事の内容に関するご質問・お問い合わせへの個別回答は承っておりません。個別のご相談をご希望の場合は、正式なご依頼としてお申し込みください。