
2026年9月15日に政府の大綱が閣議決定され、2027年4月1日から2年間、飲食料品の消費税率を8%から1%に引き下げる方向が固まりました。ニュースでは「値下げ」として扱われていますが、食品を扱う会社にとっては、それ以上に税務の取扱いが広い範囲で変わる話です。
この記事では、9月17日時点で公表されている情報を基に、まず全体像を押さえたうえで、6つの特例を1つずつ見ていきます。最後に、実務でいちばん大事な「自社はどちらの課税方式で行くか」の判断についても触れます。
01飲食料品の税率が変わると、税務上ここに影響が出ます
決まっている枠組みは次のとおりです。2027年4月1日(令和9年4月1日)から2029年3月31日(令和11年3月31日)までの2年間、軽減税率8%の対象になっている飲食料品の税率が1%(消費税0.78%+地方消費税0.22%)に下がります。期間が終われば自動的に8%へ戻ります。
| 区分 | 〜2027年3月 | 2027年4月〜2029年3月 | 2029年4月〜 |
|---|---|---|---|
| 飲食料品(酒類・外食を除く) | 8% | 1% | 8% |
| 新聞(週2回以上・定期購読) | 8% | 8% | 8% |
| 外食・酒類・その他すべて | 10% | 10% | 10% |
税率が1つ増えることで、税務上は次のような影響が出ます。
- 売上と仕入の区分経理:1%・8%・10%が並ぶ期間ができる。商品マスタと会計ソフトの税区分を組み直す必要がある
- 納税額の逆転:売上は1%、仕入や経費は10%。本則課税の会社では納付ではなく還付になることがある
- 課税方式の選び直し:簡易課税のままでよいのか、一般課税(本則課税)に戻すのかを判断し直す場面が出てくる
- 申告・納税のタイミング:中間申告の金額が実態とずれる。還付のタイミングが資金繰りに影響を与える
- 価格表示:値札・メニュー・ECサイトの税込価格を、2027年4月と2029年4月の2回書き換えることになる
02まず押さえる:1%になる飲食料品の範囲
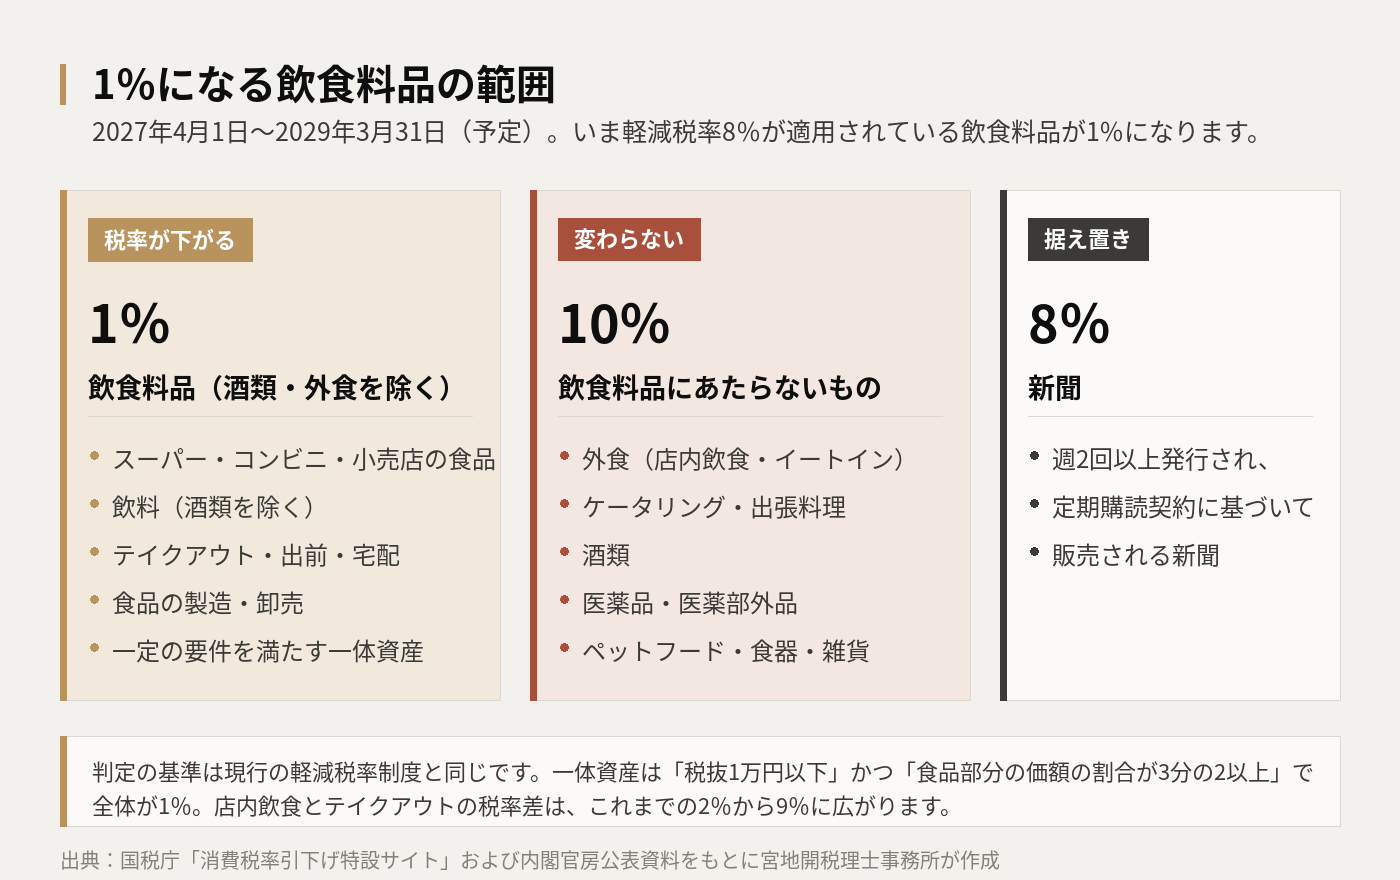
1%の対象は、いま軽減税率8%が適用されている飲食料品です。判定の基準が新しく増えるわけではなく、これまで軽減税率8%で処理していたものが1%になる、と考えていただければ問題ございません。
03今回設けられる特例の全体像
税率が変わる局面では、事務負担や資金繰りへの影響をやわらげるための特例が置かれます。今回示されているのは、大きく6つです。まず一覧で全体像をつかんでください。次の章から1つずつ見ていきます。
| 特例 | 内容 | 主に関係する事業者 |
|---|---|---|
| ① 税率変更に伴う経過措置 | 一定の定期供給契約・通信販売は、2027年4月1日以後の引渡しでも8%のまま | 定期便・年間契約・EC を扱う事業者 |
| ② 課税事業者選択届出書の特例 | 2027年4月1日を含む課税期間中に提出すれば、その期の初日から課税事業者になれる | 免税事業者 |
| ③ 簡易課税制度選択不適用届出書の特例 | ②と同じく期の途中で提出でき、2年間の継続適用要件も外れる | 簡易課税を選んでいる事業者 |
| ④ 簡易課税の計算方法の特例 | 1%対象の飲食料品の売上税額と同額を仕入税額に計上できる | 簡易課税を続ける事業者 |
| ⑤ 中間申告の特例 | 直前期に1%が適用されたものとして計算し直した金額で中間申告できる | 中間申告のある事業者 |
| ⑥ 総額表示義務の特例 | 一定期間は、8%・1%いずれかに基づく税込価格の表示でよい | 値札・メニューのある事業者 |
04① 税率変更に伴う経過措置
原則は、2027年4月1日以後に行う飲食料品の譲渡が1%です。判定の基準になるのは契約日ではなく、商品を引き渡した日(売上を計上する日)です。
そのうえで、施行日をまたぐ一部の取引には経過措置が置かれます。基準になる日は2027年1月1日です。
| 取引の形 | 税率 | 要件 |
|---|---|---|
| 定期供給契約(定期便・定期購入など) | 8% | 2027年1月1日前に契約を締結し、かつ2027年4月1日前に対価を領収しているもの |
| 通信販売(ECサイト・カタログ販売) | 8% | 2027年1月1日前に販売条件を提示し、かつ2027年4月1日前に申込みを受けたもの |
| 上記でも1%を前提としている場合 | 1% | 契約等から1%を前提としていることが確認できるとき |
| 2027年3月31日以前の販売分の返品・値引き | 8% | 元の取引に適用された税率で対価の返還等を計算する |
なお請求書については、インボイスに「軽減税率の対象品目である旨」を記載していれば、あらためて「1%対象である旨」を書き加える必要はないとされています。8%と1%が混在する請求期間は、請求書を分けても、同じ請求書の中で税率ごとに区分しても構いません。
05② 課税事業者選択届出書の特例
免税事業者でも、あえて課税事業者を選べば消費税の還付を受けられる場合があります。食品の製造・小売のように、売上が1%で仕入や経費に10%が多く残る業態では、検討する価値があります。
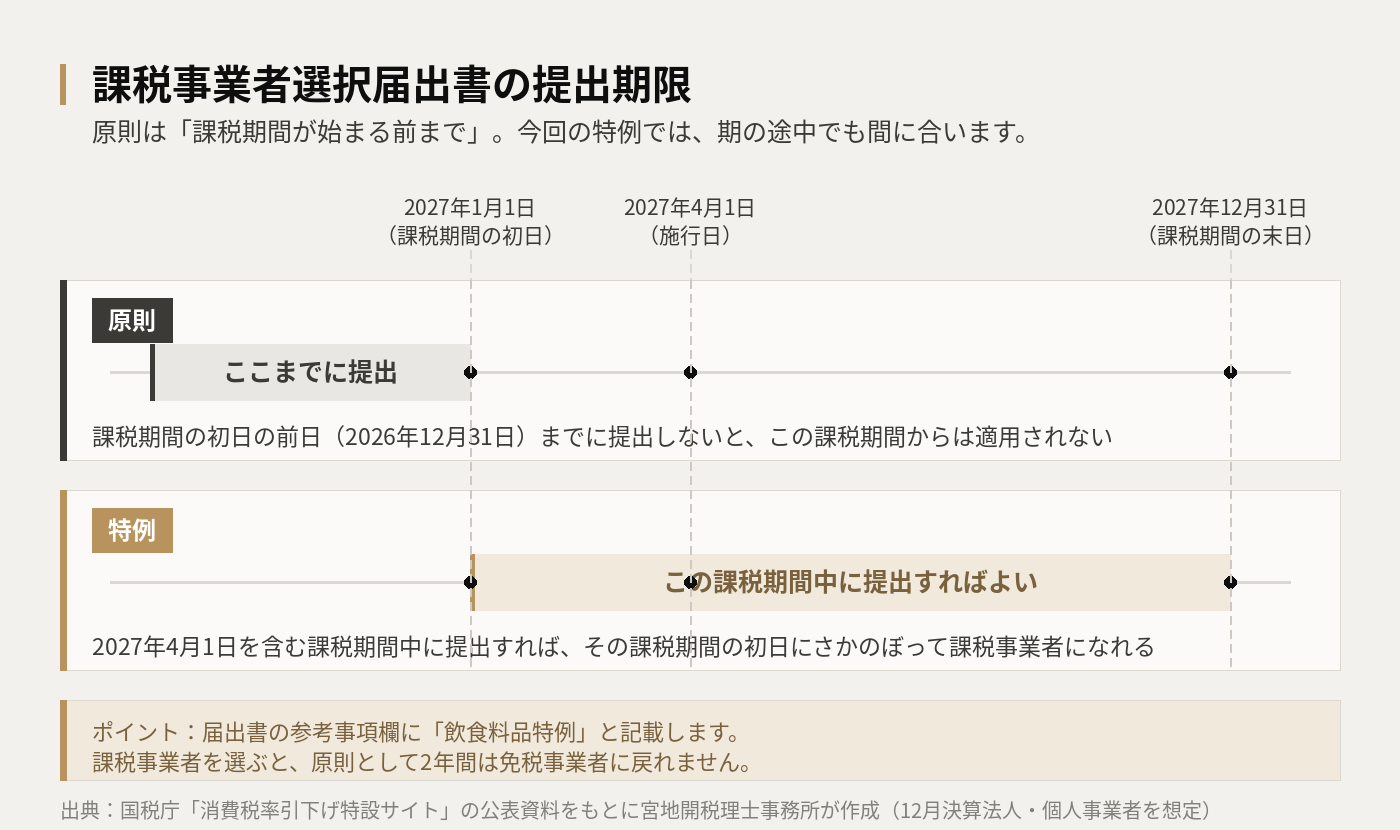
通常、「消費税課税事業者選択届出書」は課税期間が始まる前に出しておかなければなりません。今回の特例では、2027年4月1日を含む課税期間中に提出すれば、その課税期間の初日から課税事業者になれるとされています。個人事業者であれば2027年1月1日にさかのぼる形です。届出書の参考事項欄には「飲食料品特例」と記載します。
06③ 簡易課税制度選択不適用届出書の特例
簡易課税を選んでいる会社は、実際にいくら消費税を払ったかにかかわらず、売上の税額にみなし仕入率を掛けて仕入税額を計算します。そのままでは、どれだけ10%の仕入や経費があっても還付にはなりません。
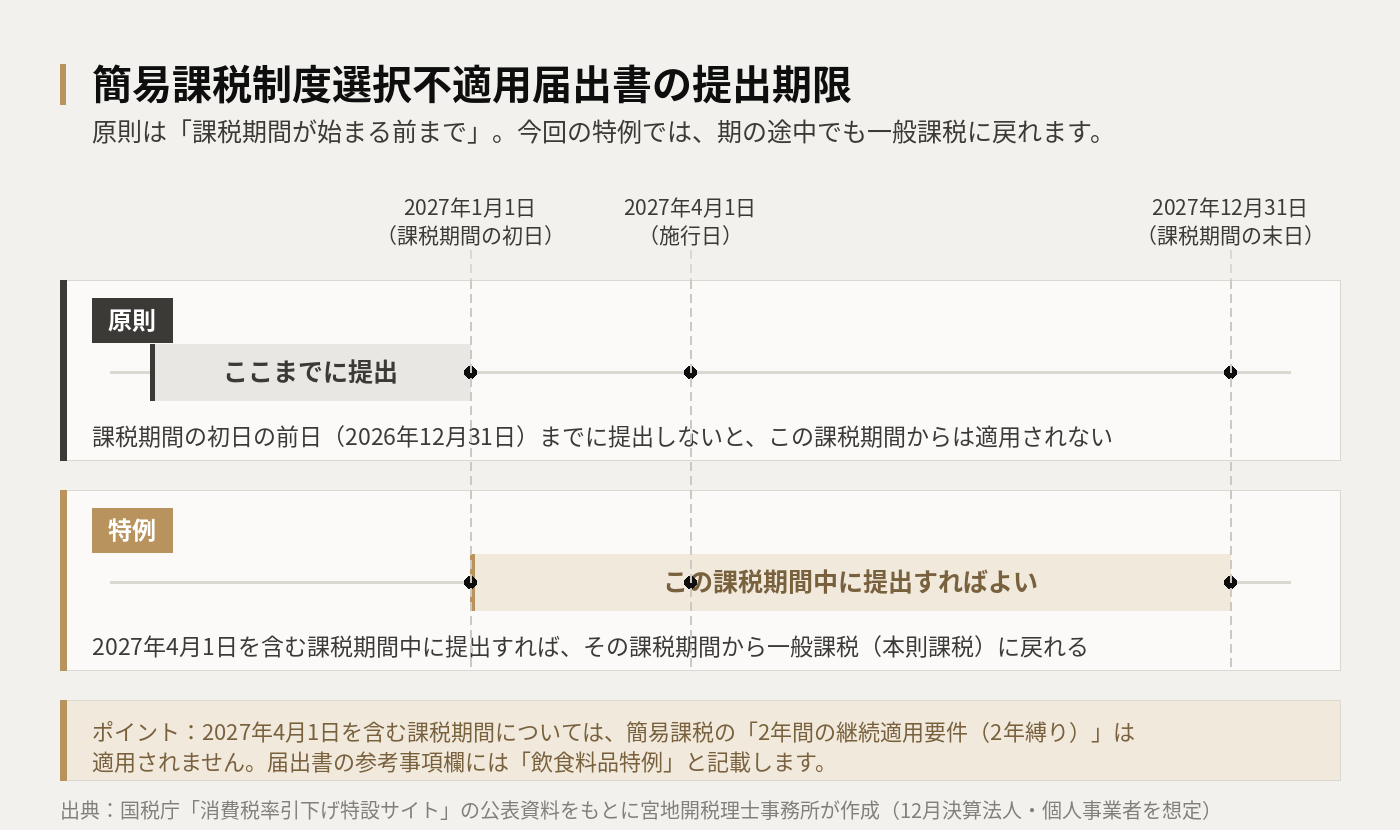
そこで、簡易課税をやめて一般課税(本則課税)に戻るための特例が置かれます。通常は課税期間が始まる前に「消費税簡易課税制度選択不適用届出書」を出す必要がありますが、2027年4月1日を含む課税期間中であれば、期の途中でも提出できるとされています。「この届出の適用開始課税期間」欄にその課税期間を記載し、参考事項欄に「飲食料品特例」と書きます。
さらに、通常は簡易課税を2年間続けなければならないという継続適用要件(いわゆる2年縛り)についても、2027年4月1日を含む課税期間については適用されないとされています。「去年簡易課税にしたばかりだから動けない」という会社にも道が開ける、ということです。
なお、課税事業者選択届出書の特例と同様、届出書の参考事項欄には「飲食料品特例」と記載します。
07④ 簡易課税の計算方法の特例
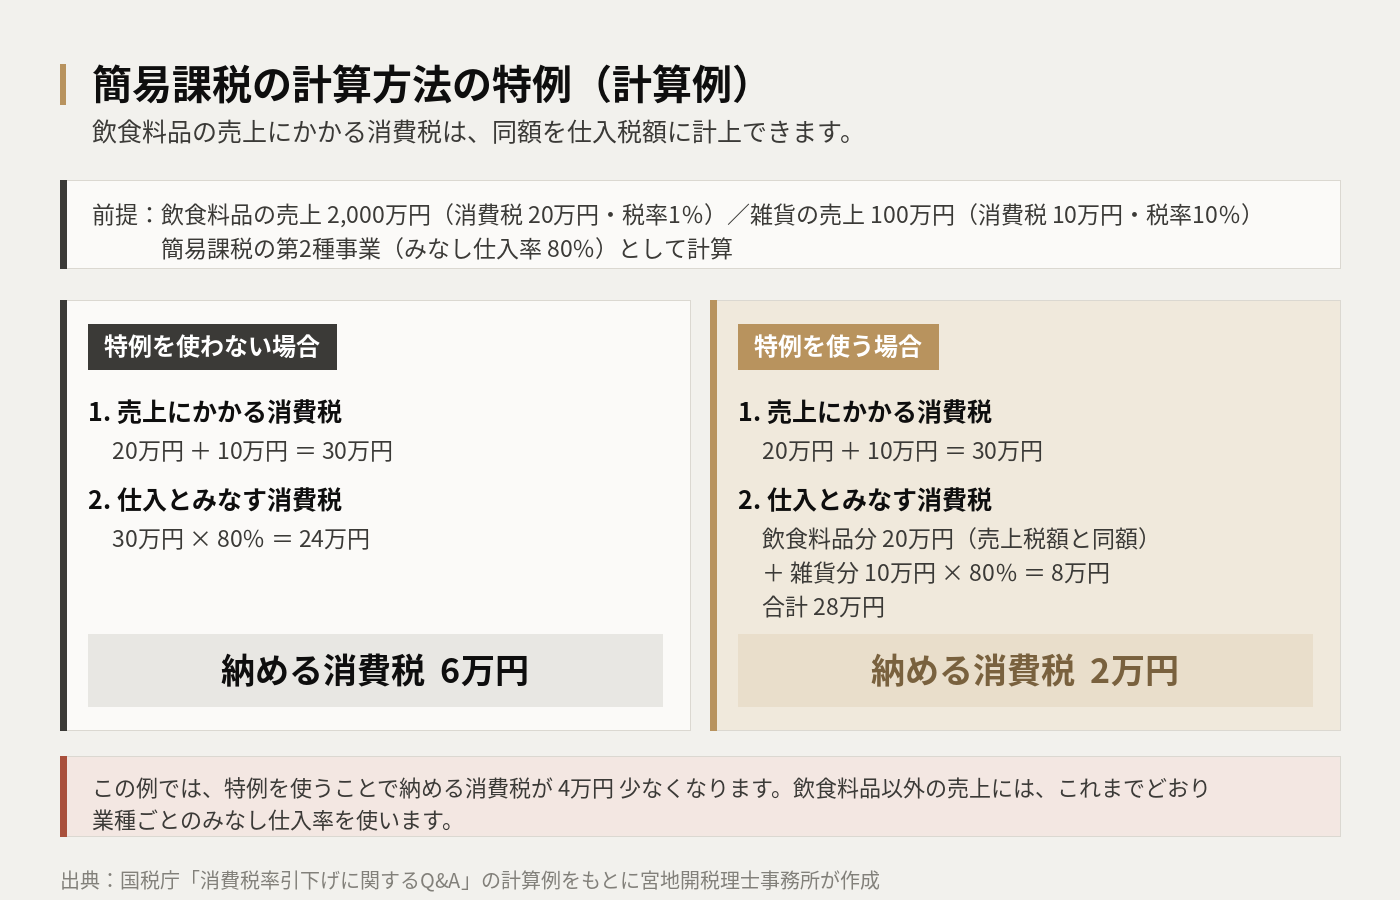
簡易課税を続ける場合にも特例があります。1%対象の飲食料品の譲渡については、業種区分にかかわらず、売上税額と同額の仕入税額を計上できるというものです。結果として、1%対象の売上部分については消費税の納税が発生しない形になります。
飲食料品以外の売上には、これまでどおり業種ごとのみなし仕入率を使います。たとえば飲食料品の売上が2,000万円(税額20万円)、雑貨の売上が100万円(税額10万円)であれば、飲食料品分の仕入税額20万円に、雑貨分の税額にみなし仕入率を掛けた金額を足して計算します。
また、みなし仕入率に関する75%ルールの判定や計算については、飲食料品の販売(1%対象)に係る取引を除いて行うこととされます。
08⑤ 中間申告の特例
中間申告は、原則として前期の確定税額をもとに計算します。ところが税率が下がる年は、前期の税額が8%を前提にしているため、そのまま計算すると中間納付が実態より大きくなってしまいます。
そこで、2027年4月1日以後に開始する中間申告対象期間については、直前の課税期間の飲食料品に1%が適用されたものとして計算し直した金額で仮決算による中間申告ができるとされています。税率が戻る2029年4月1日以後は、逆に8%が適用されたものとして計算し直します。
納めすぎた中間納付は確定申告で精算されますが、その間の資金は動かせません。中間納付の見直しは、資金繰りの改善に役立ちます。
09⑥ 総額表示義務の特例
消費者向けに価格を表示するときは、税込価格を表示する義務があります。ただ、税率が変わる前後で値札やメニューをすべて貼り替えるのは現実的ではないため、期間限定の特例が置かれます。
2027年2月1日から5月31日まで(税率が戻るときは2029年2月1日から5月31日まで)の間は、困難な事情があり、かつ誤認防止の措置を講じている場合に限り、8%または1%のいずれかに基づく税込価格の表示でよいとされています。
2年で2回書き換えることを考えると、税別表示を基本にして「レジにて減税分を反映」と掲示するという選択肢も検討に値します。どちらが合うかは客層と店舗オペレーションで判断が分かれるところです。
10大事なのは、事前のシミュレーション
ここまで見てきたとおり、本則課税の会社では、売上が1%、仕入や経費が10%という状態になるため、納付ではなく還付になる会社も少なくないでしょう。下は、イメージをつかむための単純な試算です。
| 項目 | 現在(飲食料品8%) | 期間中(飲食料品1%) |
|---|---|---|
| 食品売上 2億円にかかる税 | 約1,600万円 | 約200万円 |
| 食材仕入 1.2億円にかかる税 | 約960万円 | 約120万円 |
| 家賃・水道光熱費・外注費など 4,000万円にかかる税(10%) | 約400万円 | 約400万円 |
| 差引(+は納付/▲は還付) | +約240万円 | ▲約320万円 |
※ イメージをつかむための単純化した試算です。実際の金額は仕入・経費の税率構成によって変わります。
簡易課税のままで行くのか、一般課税に戻すのか、課税事業者を選ぶのか、課税期間を短縮して還付を早めるのか。これらはすべて、自社の数字で試算してみないと決められません。
当事務所では、試算表と仕入の内訳をお預かりして、1%になった場合の納付・還付の見込みと、簡易課税を続けるかどうかの有利判定を一緒に行っています。届出の期限からの逆算も含めて、何をいつまでに決めればよいかをお伝えします。
飲食料品を扱っている会社で、「うちはどちらに転ぶのか」を知っておきたいという方は、お気軽にご相談ください。初回は無料でお話をうかがっています。

※ 免責事項・お問い合わせについて
本記事は、公開時点の法令・通達および国税庁の公表資料にもとづく一般的な情報提供を目的としたものであり、個別の事案に対する税務判断・助言を行うものではありません。実際の取扱いは、事実関係や適用時期によって異なります。
法令等は改正される場合がありますので、ご判断にあたっては必ず最新の情報をご確認いただき、顧問税理士等の専門家にご相談ください。本記事の内容にもとづいて行われた判断・行為により生じたいかなる損害についても、当事務所は責任を負いかねます。
なお、本記事の内容に関するご質問・お問い合わせへの個別回答は承っておりません。個別のご相談をご希望の場合は、正式なご依頼としてお申し込みください。
