国税のデジタル化が、実務の手触りとして表れ始めています。2026年(令和8年)9月24日には、国税庁の基幹システムが次世代システム「KSK2」へ更改されました。書面で管理していた情報のデータ化も進み、税目をまたいだ突合や、AIを使った調査先の絞り込みが、これまでより速く、広く行われるようになります。
情報の集め方が変われば、調査の受け方も変わります。税務署の側が調査先をどう選んでいるのかは、「【税務署の内部システム】税務調査の相手はどう選ばれる?」で整理しました。この記事はその続きです。情報収集も調査の仕方も変わっていく時代に、納税者はどのような対策を講じればよいのか——ここを実務に落とし込んでまとめていきます。
特別なことは何もありません。やることは地味で、税金が減るわけでもない。それでも、余計な指摘と加算税、そして調査に費やす時間を減らすという意味では、いちばん割のいい投資だと考えています。
01相手が変わったのではなく、見え方が変わった
国税庁が公表していたとおり、令和8年9月24日に国税システムが更改されました。経理として影響があるのは様式の変更よりも、その裏側でデータの量と鮮度が上がることのほうです。予兆は、KSK2稼働「前」の数字にすでに表れています。
| 項目 | 令和6事務年度 | 前年比 |
|---|---|---|
| 実地調査の件数 | 54,900件 | 92.6% |
| 追徴税額(法人税・消費税の合計) | 3,407億円 | 106.6% |
| 実地調査1件当たりの追徴税額 | 634万円 | 115.4% |
| 簡易な接触の件数(法人税・消費税) | 85,000件 | 113.4% |
※ 国税庁「令和6事務年度 法人税等の調査事績の概要」(令和7年12月公表)による。
実地調査の件数は減っているのに、追徴税額も1件当たりの追徴額も増えている。そして書面や電話による「簡易な接触」は逆に増えています。
これは不正をしている会社だけの話ではありません。実務でよく見るのは、悪気はないけれど、聞かれたときに説明する準備ができていないというケースです。期ズレ、事業とプライベートの線引き、部署をまたいだ数字の食い違い——どれも故意ではありませんが、システムから見れば同じように浮かびます。
02備えの全体像——3つの原則と、7つの実務
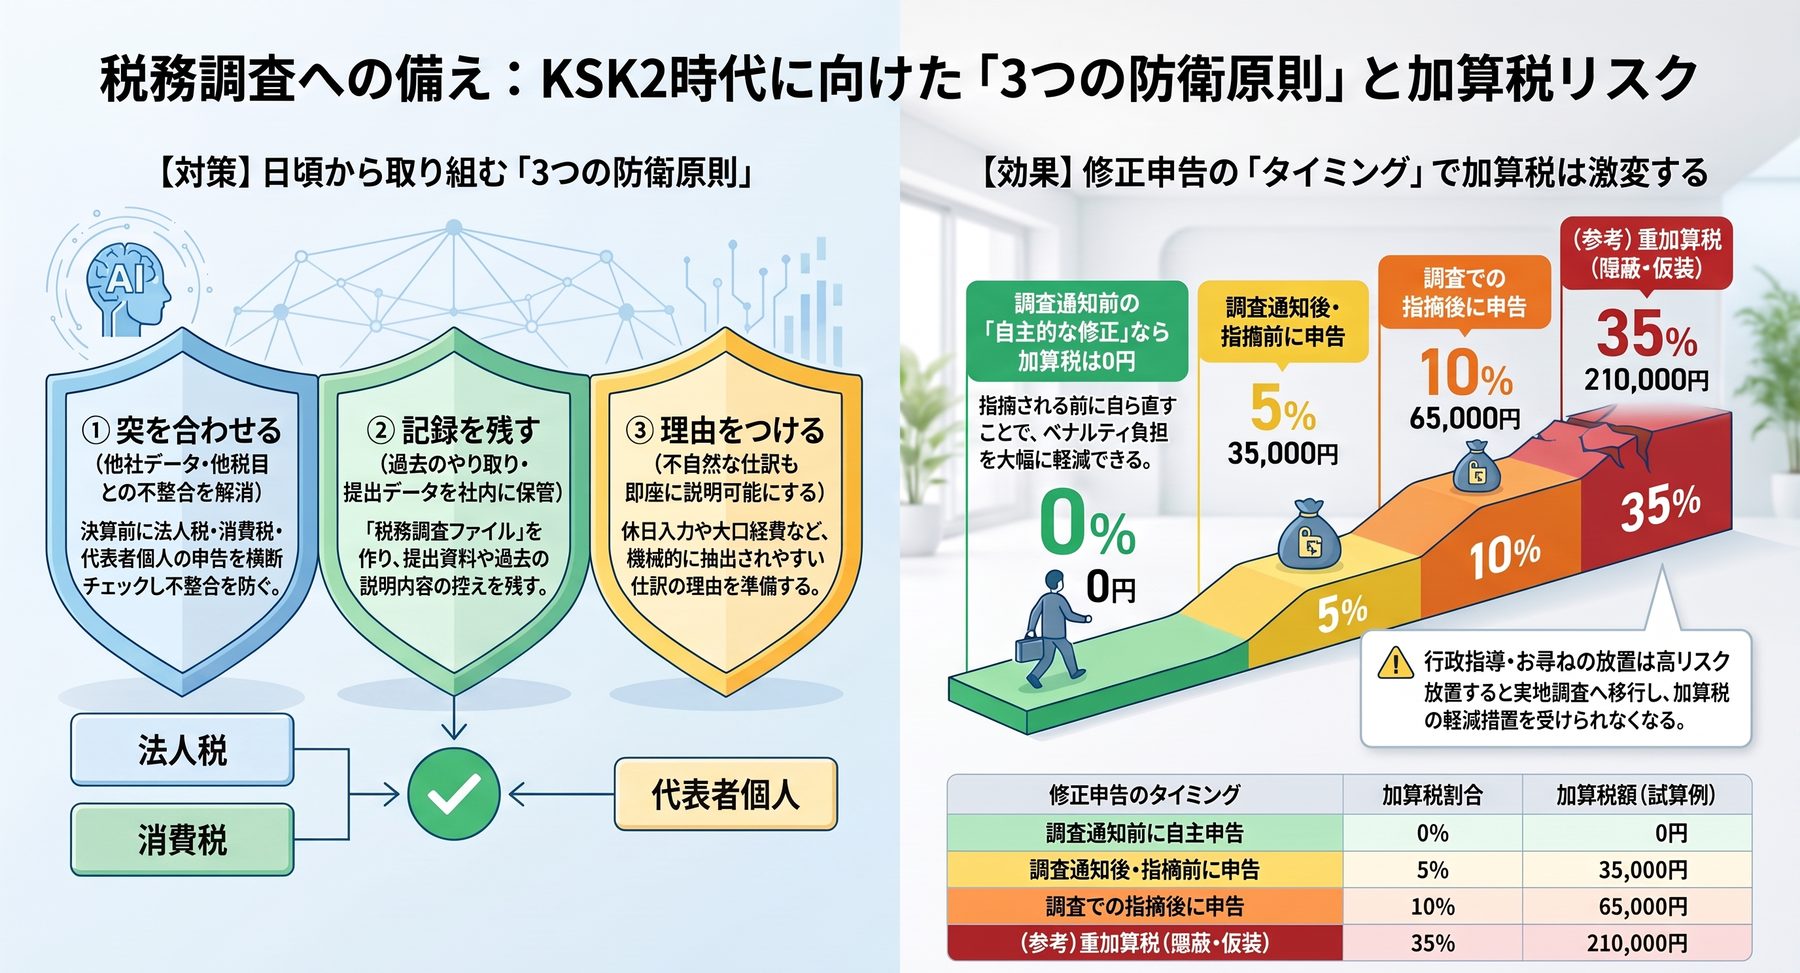
見られ方の共通点は3つです。他の誰かが出した情報との突合が起点になること、過去の記録が長く残って担当者が変わっても引き継がれること、そして数字そのものより「説明がつくかどうか」が問われること。裏を返せば、備えも①突合を合わせる、②記録を残す、③理由をつけるの3原則に集約できます。これを実務に落とすと、次の7つです。
| 整えること | 原則 | 手間の目安 |
|---|---|---|
| 1 決算前の税目横断チェック | ① | 決算前に1〜2時間 |
| 2 電子帳簿保存法への対応の棚卸し | ③ | 年1回 |
| 3 インボイスの書類セット化と修正の回収 | ①③ | 月次の締めに組み込む |
| 4 仕訳データのセルフチェック | ③ | 月30分程度 |
| 5 社長個人の申告と、会社の数字の整合 | ① | 年1回 |
| 6 税務調査ファイルの作成 | ② | 作れば以後は運用のみ |
| 7 お尋ね・行政指導への対応ルール | ② | 社内で決めるだけ |
全部を一度にやる必要はありません。気になるところから順に手をつければ十分です。
03【申告前セルフチェック】決算を締める前に見ておく突合
いちばん費用対効果が高いのが、この作業です。KSK2では納税者単位で全税目を横断して管理する設計が打ち出されています。法人税、消費税、代表者個人の所得税、法定調書が同じ納税者のまわりに並ぶと、これまで見えなかった食い違いが浮かびます。決算数値が固まる前に、次の観点で並べて見比べておいてください。
| 見比べるところ | ありがちな不整合 |
|---|---|
| 役員報酬と、社長個人の確定申告 | 法人で計上した金額・年分と、個人側の給与所得がずれている |
| 外注費と、法定調書・源泉徴収 | 支払調書の金額とずれている |
| 売上の抜け漏れ | 決算月に計上すべき売上が、翌月の売上になっている |
| 社用資産と、その使用実態 | 社用車や社宅を役員が私的に使っているが、家事按分や賃料の設定がない |
| 海外送金・国外財産と、申告内容 | 送金額と請求額が合わない。国外財産調書の提出対象なのに出していない |
記帳代行を頼んでいても、月に1度は自社で目を通す
記帳を税理士に任せている会社は多いと思います。それ自体は問題ありませんが、任せきりにするのは避けてください。仕訳を入力しているのは、その取引の中身を直接は知らない人です。摘要だけでは判断できない支出、社長個人の立替、期をまたぐ売上——こうしたものは、会社側が見なければ気づけません。
月次の試算表が届いたら、金額の大きい仕訳と見慣れない勘定科目だけでもかまいません。月に1度、会社側でも仕訳の内容に目を通す。それだけで決算前にまとめて直す手間は減りますし、調査で聞かれたときにも自分の言葉で説明できます。
「前期と同じだから大丈夫」がいちばん危ない
問題になるのは、事業の実態が変わったのに、処理だけが前期のまま残っているケースです。新しい取引先が増えた年、事業内容を広げた年、役員構成が変わった年ほど、この点検の価値は大きくなります。顧問税理士と一緒にやれば1〜2時間ですが、後から修正申告になる論点の多くはここで見つかります。
04【帳簿と証憑】電帳法とインボイスは「示せる」状態が本体
メール添付のPDF請求書、Webからダウンロードする明細、EDIの注文データ——こうした電子取引のデータは、電子のまま保存するのが原則です。紙に出しておけばよい、という取扱いではありません。
| 区分 | 求められること | 実務での落とし込み |
|---|---|---|
| 真実性の確保 | 訂正・削除の履歴が残ること、または改ざん防止の事務処理規程を定めて運用すること | 履歴が残るクラウド会計を使うのが確実。規程で対応するなら運用の証跡も残す |
| 可視性の確保 | ディスプレイ等とシステム概要書の備付け、「取引年月日・取引金額・取引先」での検索 | ファイル名を「日付_取引先_金額」で統一するか、検索機能のあるシステムに一本化する |
| 猶予措置 | 保存要件に従えない「相当の理由」があり、ダウンロードの求めと出力書面の提示に応じられること | 「相当の理由」は口頭ではなく社内文書として残しておく |
よくあるのが、「クラウドに入れているから大丈夫」と思っていたら検索の要件を満たしていなかった、というパターンです。年に一度でよいので、自社の電子取引を種類ごとに棚卸しし、どこに・どの形式で・どう検索できる状態で置いているかを一覧にすることをおすすめします。
なお、インボイスの経過措置は令和8年度の税制改正で見直されました。控除できる金額が変わると帳簿の作り方にも影響しますので、令和8年度税制改正で中小企業はどう変わるかで改正の中身を確認しておいてください。
インボイスは、1枚で完璧を目指さなくてよい
「請求書に不備があると仕入税額控除が使えなくなるのでは」という声もよくいただきます。適格請求書の記載事項は、請求書1枚で完結させなければならないものではありません。請求書と納品書など複数の書類全体で記載事項が満たされ、書類同士の関連が明確であれば、あわせて保存することで要件を満たすと整理されています。
| 起きがちな場面 | やってはいけない対応 | 望ましい対応 |
|---|---|---|
| 税率ごとの区分記載が抜けている | 自社で追記して整える | 売り手に修正した適格請求書の交付を依頼する |
| 登録番号がない、または誤っている | 番号を推測して補記する | 公表サイトで確認し、再交付を依頼する |
| 請求書だけでは取引内容が足りない | あきらめて控除を取らない | 納品書・契約書とセットで保存する |
| 受け取った請求書が見当たらない | そのまま決算を締める | 再発行の依頼ルートを決め、月次で回収する |
原則として買い手が自分で追記・修正することはできません。だからこそ、不備に気づいたときに誰がどのルートで取引先へ依頼するかを決めておくことが守りになります。決算でまとめて回収しようとすると、担当者が退職していた、取引がもう終わっていた、という理由で回収できないものが必ず出てきます。
05【仕訳データ】分析される前提で、月次のうちに自分で見る
調査の場で、仕訳帳や総勘定元帳をExcelやCSVで提出するよう求められるのは、いまや一般的です。提出したデータは人の目で追われるのではなく、機械的に分析されます。裏を返せば、同じ切り口で自社が先に見ておけば、指摘される前に手を打てるということです。
| 拾われやすい仕訳 | なぜ気になるのか | 先に手を打つなら |
|---|---|---|
| 休日・深夜の入力、営業日外の日付の計上 | 後から作った仕訳や私的費用の混入を疑われやすい | 入力日と取引日の乖離を減らす。営業日外の経費に私的なものがないか確認する |
| 期末月に集中する経費の一括計上 | 利益調整や期ズレを疑われやすい | 月次で締める。期末の大口計上には契約書・検収記録を添える |
| 端数のない均一金額の繰り返し(100万円など) | 実態のない計上に見えやすい | 見積書・請求書・支払記録で実在性を示せるようにする |
| 役員貸付金・仮払金の頻繁な増減 | 私的流用や簿外取引を疑われやすい | 稟議書・取締役会議事録・返済計画を残す |
| 摘要欄が空欄、または「◯月分」のみ | 取引内容を説明できない状態に見える | 摘要に「相手先・内容・対象期間」を入れるルールを決める |
クラウド会計を使っているなら、抽出は自社でも十分にできます。月次の締めに、「休日入力の仕訳」「同額が3回以上続く仕訳」「役員勘定の動き」を一覧で出す手順を1つ加えるだけです。時間にして月30分程度。それで指摘の芽はかなり摘めます。
06【税務調査ファイル】前回どう説明したかを、会社側にも残す
税務署側には、過去の調査で受けた説明や会社の特徴が記録として残り、担当者が交代しても引き継がれます(記録を引き継ぐ税務署側の仕組みは、「【税務署の内部システム】税務調査の相手はどう選ばれる?」の第3章で紹介しています)。一方で会社側は、担当者が変わると前回の記憶ごと失われることが少なくありません。この非対称が、次の調査での説明を難しくします。次の内容を1つのファイルにまとめておくだけで十分です。
| 決めておくこと | 具体的に |
|---|---|
| 窓口 | 税務署からの連絡を誰が受け、誰に上げるかを決める。現場で即答しない |
| 資料提出のルール | 何を提出したかを必ず控える。原本を預けるときは預り証を受け取る |
| 回答のルール | 分からないことは「確認してから回答します」と伝え、推測で答えない |
| 記録 | 質問された内容、回答した内容、提出物を日付順に記録して保管する |
| 期限管理 | お尋ね等の文書は、到着日と回答期限を管理する台帳をつくる |
オンラインでのやり取りが増えるほど、控えが重要になる
国税庁は、調査等におけるWeb会議システムやデータの電子的なやり取りといったオンラインツールの利用を進めています。画面共有で会計データを見せる、資料をデータで送る——こうした場面では、「いつ・何を・どの範囲で提出したか」の控えを自社にも残しておくことが大切です。送信したデータは、紙で渡していた頃と違って後から範囲が曖昧になりやすいためです。
07【お尋ね・行政指導】対応の早さで、加算税はここまで変わる
税務署や業務センターから届く「お尋ね」などの文書は、税務調査ではなく行政指導として行われるものが多くあります。データ分析で「確認したい点」を抽出しやすくなるほど、こうした接触は増えていくはずです。
ここで重要なのが、誤りに気づいたタイミングで加算税の割合が変わるという仕組みです。当初の申告税額が40万円、正しい税額が100万円だった場合(増差税額60万円)で比べてみます。
| 修正申告のタイミング | 過少申告加算税の割合 | 加算税の額(試算) |
|---|---|---|
| 調査の通知より前に、自分から修正申告した | かからない | 0円 |
| 調査の通知の後、指摘される前に修正申告した | 5%(加重部分は10%) | 35,000円 |
| 調査で指摘を受けてから修正申告した | 10%(加重部分は15%) | 65,000円 |
| 仮装・隠蔽があったと判断された(重加算税) | 35% | 210,000円 |
※ 試算は当初の申告税額40万円・正しい税額100万円(増差税額60万円)を前提とした当事務所の概算です(加重部分=当初の申告納税額と50万円のいずれか多い金額を超える部分。この例では10万円)。延滞税は含みません。
同じ60万円の申告漏れでも、自分から直せば0円、指摘されてからだと65,000円。気づいたタイミングだけで65,000円の差がつきます。1論点あたりの話ですから、指摘が複数あればその分だけ積み上がりますし、仮装・隠蔽と判断されれば210,000円です。
08まとめ:調査に強い会社は、決算のときだけ頑張らない
根っこは第2章の3原則に戻ります。他人が出す情報と自社の申告を一致させる。説明した内容を自社側でも記録に残す。数字の動きに理由をつけておく。この3つです。
共通しているのは、どれも決算のときにまとめてやる作業ではない、という点です。月次で締める、そのつど記録を残す、気づいたときに直す。日々の運用に少しずつ組み込んでおくほうが、結果として手間も費用も小さくなります。そして誤りが見つかったときは、指摘される前に自分から直すこと。それだけで負担はまったく違います。
税務署の側がどのようなシステムで調査先を選び、何を見ているのかは、「【税務署の内部システム】税務調査の相手はどう選ばれる?」で法人・個人・相続の部門ごとに整理しています。あわせてお読みいただくと、ここで挙げた対策の意味がより分かりやすくなるはずです。
いまの体制で足りているか、一度見てほしい方へ
「税務調査に耐えられる会計帳簿になっているのだろうか」「この処理は、聞かれたときに説明できる形になっているか」——そうした段階からのご相談で構いません。現状の帳簿と申告内容を拝見したうえで、どこを整えておくべきかを具体的にお伝えします。初回のご相談は無料です。
無料相談を申し込む※ 免責事項・お問い合わせについて
本記事は、公開時点の法令・通達および国税庁の公表資料にもとづく一般的な情報提供を目的としたものであり、個別の事案に対する税務判断・助言を行うものではありません。実際の取扱いは、事実関係や適用時期によって異なります。
法令等は改正される場合がありますので、ご判断にあたっては必ず最新の情報をご確認いただき、顧問税理士等の専門家にご相談ください。本記事の内容にもとづいて行われた判断・行為により生じたいかなる損害についても、当事務所は責任を負いかねます。
なお、本記事の内容に関するご質問・お問い合わせへの個別回答は承っておりません。個別のご相談をご希望の場合は、正式なご依頼としてお申し込みください。