「これは経費になる?」という疑問は、社長にとって永遠のテーマです。判断の軸さえ押さえれば、迷う場面はぐっと減ります。
この記事では、経費になるものの原則、落とせる支出・迷いやすい支出・落とせない支出を整理し、証憑の残し方まで解説します。
1経費の判断は「事業関連性」がすべて
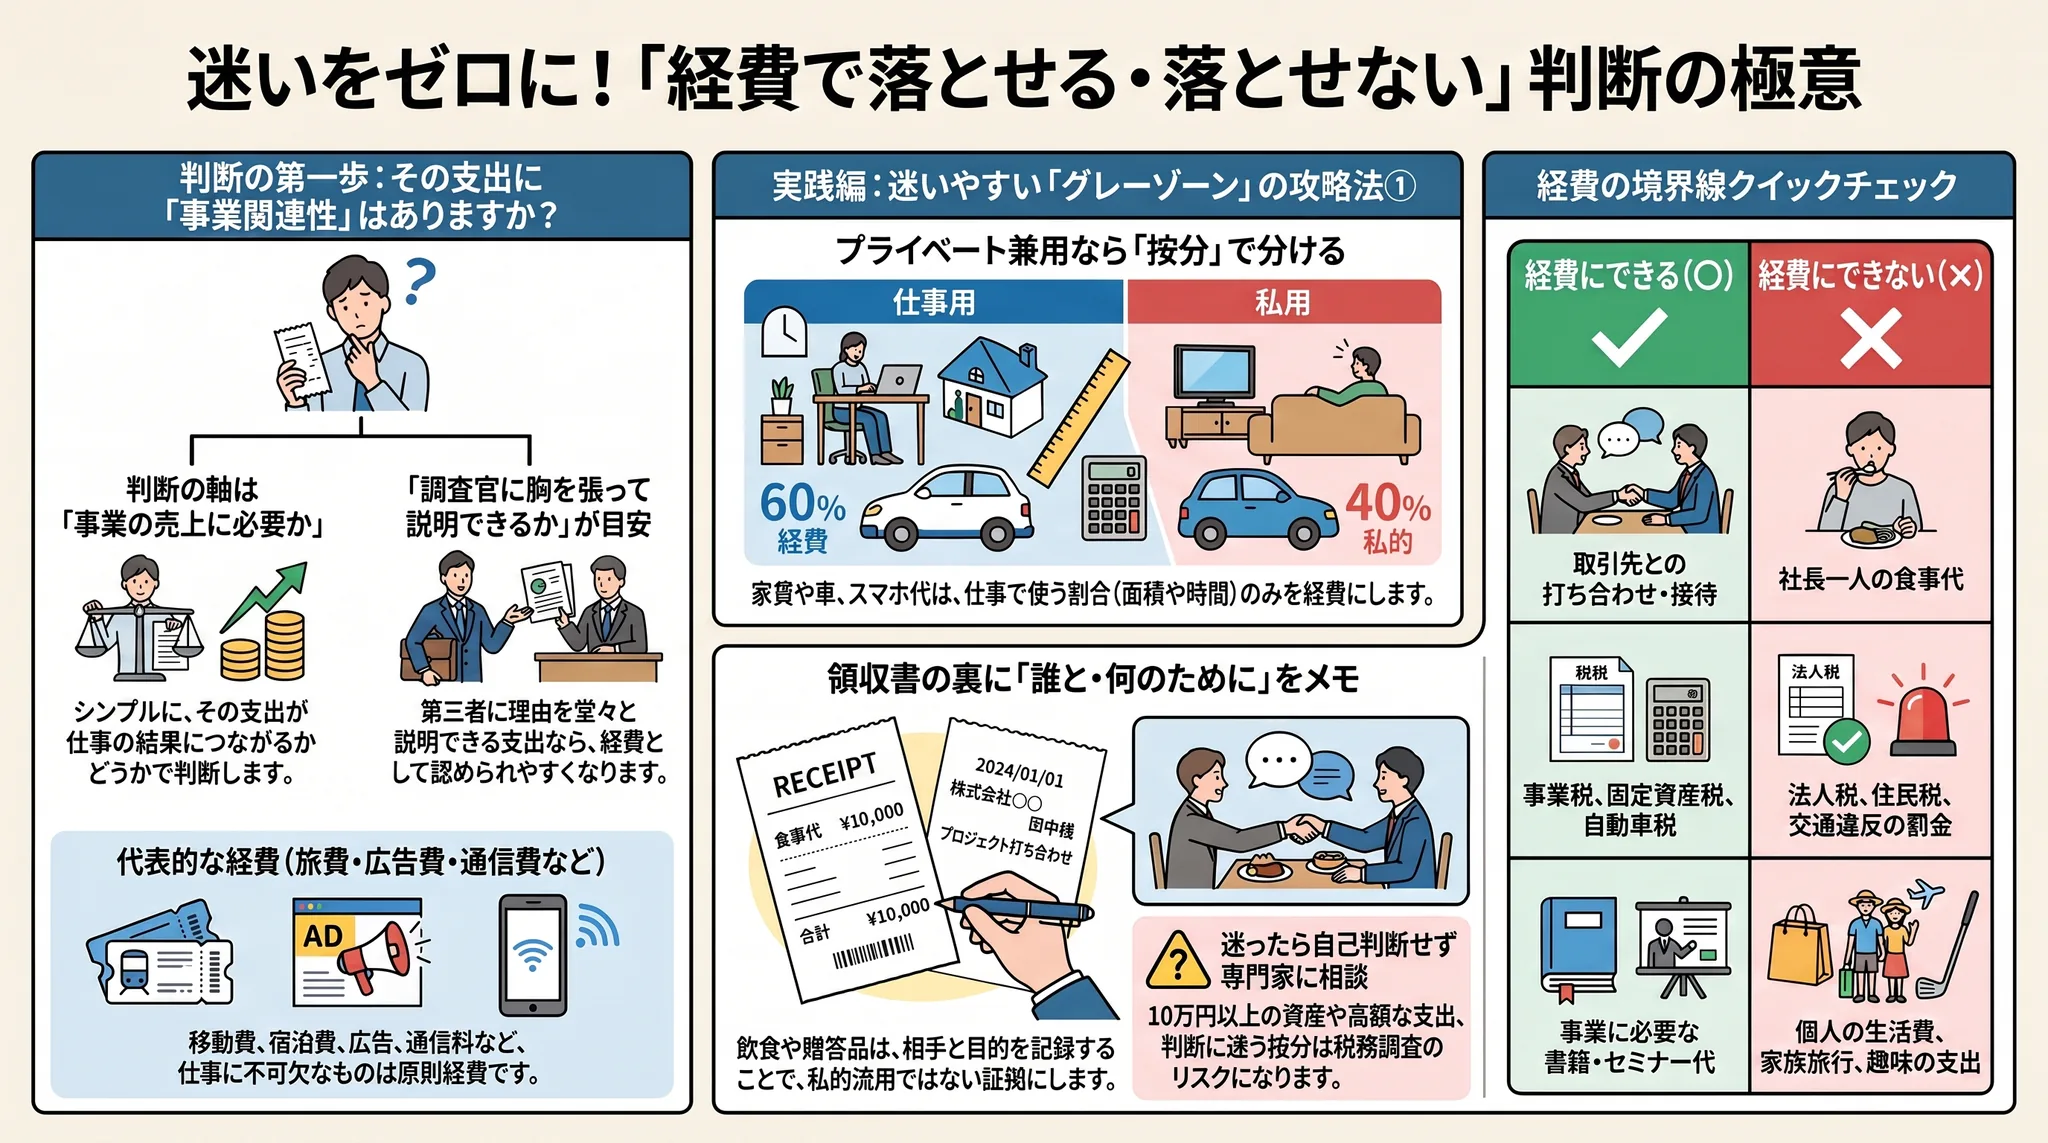
経費になるかどうかの原則はシンプルで、その支出が事業の売上を生むために必要か(事業関連性)に尽きます。実務的な目安としておすすめなのが、「第三者に胸を張って説明できるか」という基準です。調査官に理由を聞かれて堂々と説明できる支出なら通りやすく、言葉に詰まるものは危ういと考えると、判断を誤りにくくなります。
2落とせる経費の代表例
| 科目 | 例 |
|---|---|
| 旅費交通費 | 出張・移動の交通費、宿泊費 |
| 会議費・広告宣伝費 | 打合せ費用、広告出稿、販促物 |
| 消耗品費・通信費 | 備品、ソフト、電話・通信料 |
| 地代家賃・水道光熱費 | 事務所家賃、光熱費(事業使用分) |
なお、少額減価償却資産の特例は令和8年度の税制改正で取得価額の上限が引き上げられました。購入する時期によって一括で経費にできる金額が変わるため、設備の買い替えを検討されている場合は令和8年度税制改正で中小企業はどう変わるかもあわせてご覧ください。
3判断に迷いやすい支出(交際費・家賃・車・飲食費)
迷いやすいのは、事業とプライベートの両面がある支出です。自宅兼事務所の家賃や光熱費、事業とプライベート兼用の車の費用などは、事業で使う割合に応じて按分して経費にします。交際費や打合せの飲食費も、事業関連性があれば経費になりますが、按分の根拠や「誰と何のために使ったか」を示せることが、否認されないための備えになります。
| 迷いやすい支出 | 経費にできる考え方 | 否認されないための備え |
|---|---|---|
| 自宅兼事務所の家賃・水道光熱費 | 事業で使う床面積や時間の割合で按分した金額 | 按分の根拠(面積図・使用時間のメモ)を残す |
| 事業・私用で兼用する車(ガソリン・保険・車検) | 事業で使った割合に応じて按分した金額 | 走行距離など使用実態がわかる記録を残す |
| 交際費・接待の飲食費 | 取引先など事業関係者との、事業に必要な飲食(一人での食事は経費不可) | 相手先・人数・目的を領収書に書き添える |
| 携帯電話・インターネット等の通信費 | 事業で使う分(私用と兼用なら按分) | 按分割合の考え方を説明できるようにする |
| 書籍・セミナー・研修費 | 事業に必要な知識・技能を得るためのもの | 事業との関連(何のために学ぶか)を示せるように |
4落とせない・注意が必要な支出
| 私的な支出 | 社長個人の生活費・趣味の支出・子供の養育費・家族旅行費用 |
|---|---|
| 罰金・延滞金 | 交通違反の罰金、税金の延滞金など |
| 役員個人の飲食 | 社長一人の食事代 |
| 法人税・住民税など | 法人税・都道府県民税・市町村民税は、そもそも経費(損金)になりません(同じ税金でも、事業税や自動車税、固定資産税などは経費になります。) |
| 使途不明金・渡切交際費 | 誰に何のために払ったか説明できない支出は認められません |
| 10万円以上の資産の購入 (青色の場合は30万円以上) |
原則その期の一括経費にはできず、減価償却が必要です(一定の少額資産の特例あり) |
| 親族への過大な給与・家賃 | 生計を一にする親族へ支払う適正額を超える部分は否認されることがあります |
5経費にするための証憑・記録のルール
経費として認めてもらうには証憑(領収書・請求書)を残すのが基本です。ここで一歩進んだ備えとして、飲食費・贈答品・出張時の交通費や宿泊費など、プライベートでも使いうる支出は、領収書の裏に相手の名前や目的を書き添えておきましょう。
証憑の保存は電子帳簿保存法のルールとも関わり、電子で受け取った領収書は電子のまま保存しておきましょう。その場合、裏書と同等のメモをファイル名にしておくと良いです。
6まとめ:グレーゾーンは専門家に確認を
経費の判断は原則さえ押さえれば大部分は自分でできますが、按分の割合や高額な支出など、迷うものは必ず出てきます。自己判断で押し込むと、後の税務調査でリスクになります。迷ったときにすぐ確認できる相手がいるかで安心感は変わります。
なお、「こんなことを聞いたら怒られそうで、今の税理士に確認しづらい」というお声もよくいただきます。相談しにくさが続くようなら、税理士の乗り換えで実際にやることも一度ご覧ください。
※ 免責事項・お問い合わせについて
本記事は、公開時点の法令・通達および国税庁の公表資料にもとづく一般的な情報提供を目的としたものであり、個別の事案に対する税務判断・助言を行うものではありません。実際の取扱いは、事実関係や適用時期によって異なります。
法令等は改正される場合がありますので、ご判断にあたっては必ず最新の情報をご確認いただき、顧問税理士等の専門家にご相談ください。本記事の内容にもとづいて行われた判断・行為により生じたいかなる損害についても、当事務所は責任を負いかねます。
なお、本記事の内容に関するご質問・お問い合わせへの個別回答は承っておりません。個別のご相談をご希望の場合は、正式なご依頼としてお申し込みください。