「資本金はいくらにしておけばいいですか?」――会社をつくるとき、そして事業が伸びて増資を考えるとき、社長から必ずといってよいほど受けるご質問です。
会社法上は、資本金1円でも株式会社をつくれます。ところが実際には、1,000万円と1億円を境に税金の扱いが大きく変わります。何となく切りのよい金額にした結果、設立1期目から消費税の納税が必要になったり、赤字なのに事業税がかかるようになったりするケースは珍しくありません。
この記事では、資本金の「壁」がどこにあり、何が変わるのかを一覧表で整理し、増資のときに確認したい実務のポイントと、迷ったときの決め方をお伝えします。
01資本金は「信用」と「税金」のバランスで決まる
資本金は会社の「元手」です。少なすぎると取引先や金融機関からの見え方に影響しますし、創業融資では自己資金の大きさとして見られることもあります。一方で、多ければよいというものでもなく、一定の金額を超えると税金の負担が増える仕組みになっています。
会社法上は資本金1円でも会社をつくれますが、金融機関から見ると、資本金が少なすぎる会社は自己資金が薄く、信用力に欠けると受け止められがちです。設立後に創業融資を受ける予定があるなら、最低でも希望する融資額の10分の1程度は資本金にしておくのがおすすめです。たとえば1,000万円の融資を希望するなら、資本金は100万円程度を目安にしておくとよいでしょう。
創業融資の審査で、自己資金や資本金がどのように見られるかは、こちらの記事で詳しく解説しています。
あわせて読みたい:【公庫の創業融資】審査に通る事業計画書の書き方|記入のポイント
注意したいのは、税金の種類によって「どの金額で」「どの時点で」判定するかが違うことです。
| 税目 | 判定に使う金額 | 判定の時点 |
|---|---|---|
| 消費税(新設法人の特例) | 資本金の額 | 事業年度開始の日 |
| 法人住民税の均等割 | 資本金等の額(①資本金、②資本金+資本準備金、③税務上の資本金等の額のうち、いずれか大きい方) | 事業年度の末日 |
| 法人税(中小法人の特例) | 資本金の額 | 事業年度終了の時(特例によっては開始の時) |
| 法人事業税(外形標準課税) | 資本金の額(一定の場合は払込資本の額も) | 事業年度の末日 |
参考(公式情報)
021,000万円の壁
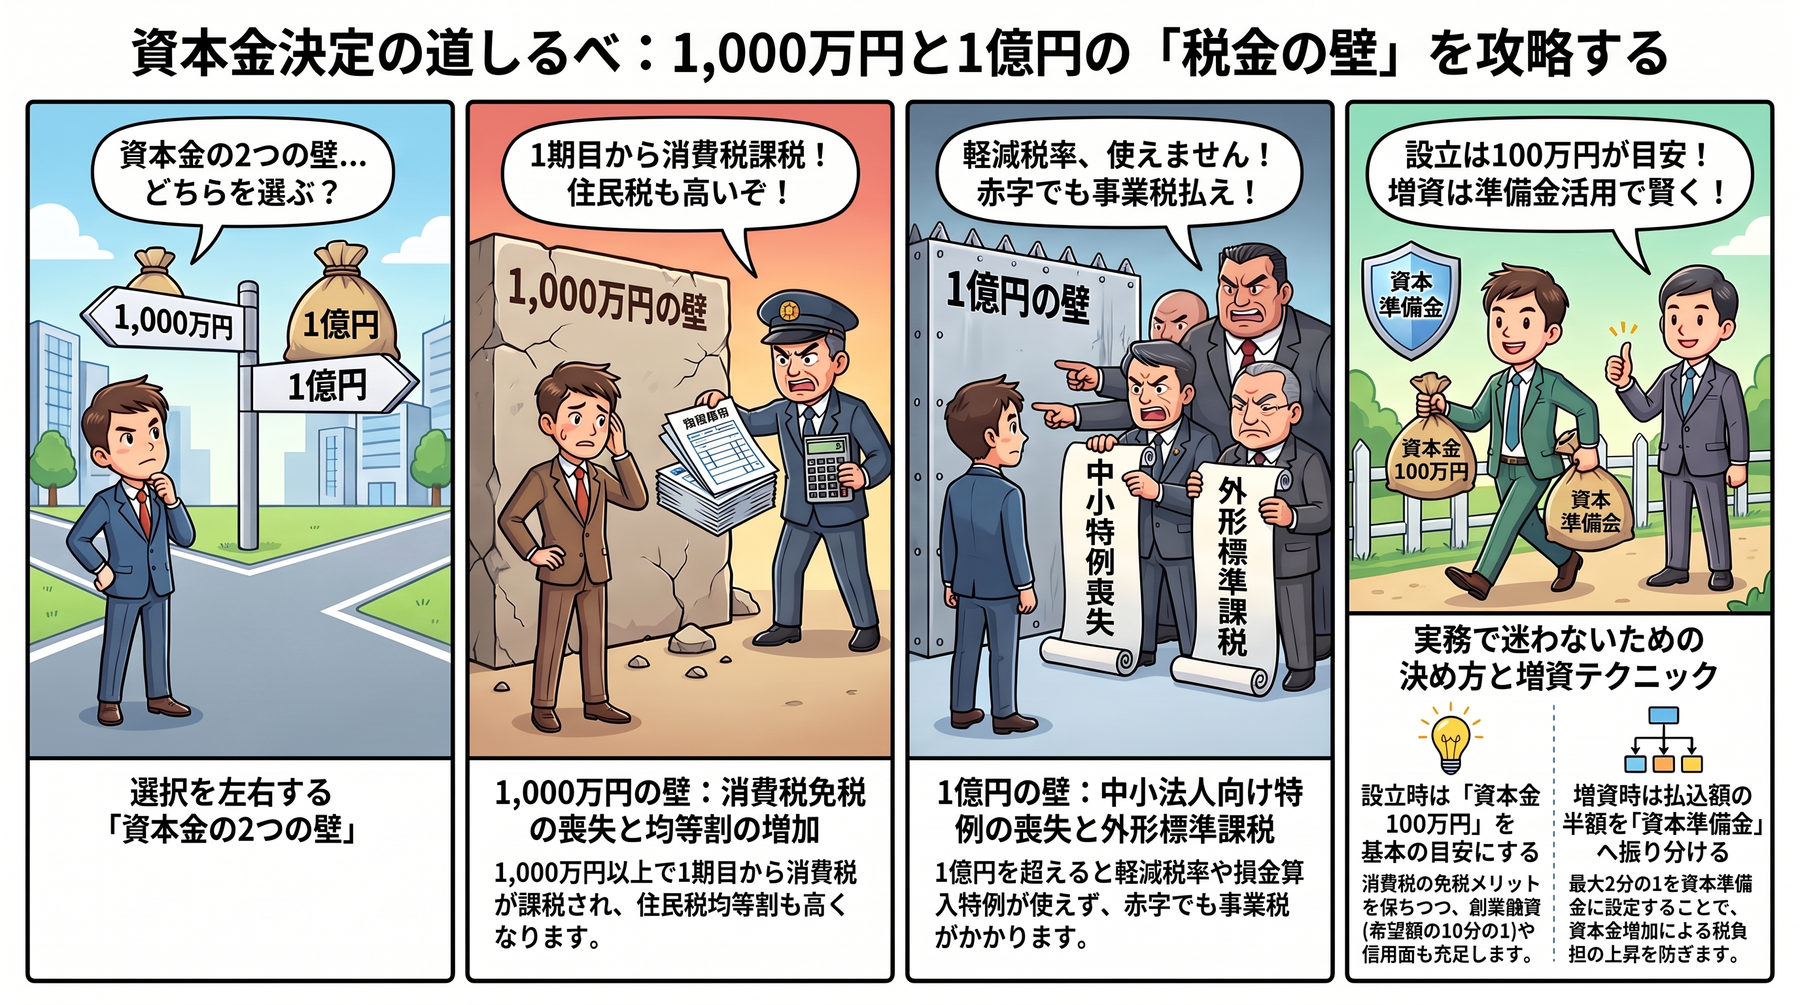
消費税:設立1期目から課税事業者になる
設立したばかりの会社は、消費税の納税義務を判定する「基準期間(2期前)」がないため、原則として1期目・2期目は免税事業者になります。ただし、事業年度開始の日の資本金が1,000万円以上の会社は、この免除を受けられません(新設法人の特例)。
| 期首の資本金 | 1期目 | 2期目 |
|---|---|---|
| 1,000万円未満 | 原則として免税 | 原則として免税(ただし特定期間の判定あり) |
| 1,000万円以上 | 課税事業者 | 課税事業者 |
※ 特定期間(前事業年度の開始から6か月間)の課税売上高と給与等の支払額がともに1,000万円を超えると、2期目は課税事業者になります。売上高5億円超の会社などに支配されている新設法人(特定新規設立法人)も免除を受けられません。
影響の大きさを、簡単な試算で見てみます。1期目の課税売上高(税抜)が3,000万円、課税仕入れ(税抜)が1,200万円の会社なら、原則課税での消費税はおおよそ(3,000万円-1,200万円)×10%=約180万円です。資本金を1,000万円未満にしておけば、この納税は生じなかったことになります(推計値)。
なお、取引先の求めでインボイス発行事業者の登録をする場合は、資本金にかかわらず課税事業者として申告が必要です。免税のメリットを活かせるかどうかは、取引先の構成もあわせて考える必要があります。
法人住民税の均等割:赤字でもかかる固定費
均等割は、利益が出ていなくても毎年かかる税金です。東京23区内だけに事務所がある会社の場合、税額は次のとおりです。
| 資本金等の額 | 従業者50人以下 | 従業者50人超 |
|---|---|---|
| 1,000万円以下 | 70,000円 | 140,000円 |
| 1,000万円超 1億円以下 | 180,000円 | 200,000円 |
| 1億円超 10億円以下 | 290,000円 | 530,000円 |
| 10億円超 50億円以下 | 950,000円 | 2,290,000円 |
| 50億円超 | 1,210,000円 | 3,800,000円 |
※ 東京23区内のみに事務所等がある法人の法人都民税均等割(年額)。23区外の市町村に事務所がある場合は、道府県民税と市町村民税に分かれます。
参考(公式情報)
031億円の壁
法人税には、資本金1億円以下の会社(中小法人)だけが使える特例がいくつもあります。資本金が1億円を超えると、これらがまとめて使えなくなります。
| 制度 | 資本金1億円以下(中小法人) | 資本金1億円超 |
|---|---|---|
| 法人税率 | 年800万円以下の所得は15%(所得10億円超の年は17%)、超える部分は23.2% | 一律23.2% |
| 交際費 | 年800万円まで損金(飲食費の50%との選択) | 飲食費の50%のみ損金(資本金100億円超は損金にならない) |
| 少額減価償却資産の特例 | 40万円未満の資産を年300万円まで一括で損金(従業員400人以下などの要件あり) | 使えない |
| 欠損金の繰越控除 | 所得の100%まで控除 | 所得の50%まで |
| 欠損金の繰戻し還付 | 使える | 原則として使えない |
| 法人事業税 | 所得に対して課税(赤字なら原則かからない) | 外形標準課税(付加価値割・資本割)が加わり、赤字でもかかる |
| 法人住民税の均等割(23区・50人以下) | 70,000円または180,000円 | 290,000円以上 |
※ 資本金5億円以上の法人の100%子会社などは、資本金が1億円以下でも中小法人の特例を使えません。少額減価償却資産の特例は、令和8年度改正後の内容(令和8年4月1日以後に取得した資産)です。
参考(公式情報)
- 国税庁:No.5759 法人税の税率
- 国税庁:No.5265 交際費等の範囲と損金不算入額の計算
- 国税庁:No.5762 青色申告書を提出した事業年度の欠損金の繰越控除
- 中小企業庁:少額減価償却資産の特例
04外形標準課税は「1億円以下にすれば対象外」ではなくなった
外形標準課税は、資本金1億円超の会社に、所得ではなく「付加価値」や「資本金等の額」を基準にかかる法人事業税です。これまでは、減資をして資本金を1億円以下にすれば対象から外れていました。令和6年度の税制改正で、この扱いが見直されています。
| 見直し | 新たに対象となる法人 | 適用開始 |
|---|---|---|
| ① 減資への対応 | 前事業年度に外形標準課税の対象だった法人で、期末の資本金が1億円以下、かつ払込資本(資本金+資本剰余金)が10億円超 | 令和7年4月1日以後に開始する事業年度 |
| ② 100%子法人等への対応 | 払込資本50億円超の法人の100%子法人等で、期末の資本金が1億円以下、かつ払込資本が2億円超 | 令和8年4月1日以後に開始する事業年度 |
ここでいう資本剰余金は、株主からの払込みなど資本取引から生じた剰余金で、会社計算規則上は「資本準備金」と「その他資本剰余金」に分かれます(会社計算規則76条)。代表的なものは次のとおりです。
| 区分 | 代表的なもの |
|---|---|
| 資本準備金 | 株式払込剰余金(設立・増資の払込額のうち、資本金に組み入れなかった部分)、合併・会社分割・株式交換などの組織再編で資本準備金として計上した額、その他資本剰余金から振り替えた額 |
| その他資本剰余金 | 資本金減少差益(減資で取り崩した資本金のうち、欠損の填補などに充てずに残った部分)、資本準備金減少差益、自己株式処分差益(自己株式を取得価額より高く処分したときの差額) |
減資をしても、取り崩した資本金がその他資本剰余金に振り替わるだけなら、払込資本の額は変わりません。①の見直しは、まさにこの「減資で資本金だけを1億円以下にする」対応を想定したものです。なお、令和6年3月30日以後に行った一定の配当等で減少した払込資本の額は、加算して判定します。
多くの中小企業には直接の関係はありません。ただ、ベンチャーキャピタルなどから大型の資金調達を受け、資本剰余金(資本準備金)が大きく膨らんだ会社は、払込資本の金額にも気を配る必要が出てきました。②により新たに対象となる法人には、税負担を段階的に軽くする経過措置が設けられています。
参考(公式情報)
05増資するときの実務
増資をするときに確認しておきたい点を整理します。
| 論点 | 内容 |
|---|---|
| 資本金と資本準備金の振り分け | 払込額の2分の1までは、資本金にせず資本準備金にできます(会社法445条)。資本金を抑えれば、消費税や法人税の判定上は有利です。ただし均等割は資本準備金も含めて判定されますので、振り分けによる影響を受けません。 |
| 登録免許税 | 増加した資本金の額×0.7%(3万円未満なら3万円)。資本準備金に入れた分にはかかりません |
| 登記 | 払込みの日から2週間以内に変更登記をします |
| 税務署・都税事務所への届出 | 資本金が変わったら異動届出書を提出します |
| 決算期をまたぐとき | 消費税の新設法人の判定は「事業年度開始の日」の資本金で行います。1期目の途中で1,000万円以上に増資すると、1期目は免税のままでも、2期目の期首で資本金が1,000万円以上となり課税事業者になります |
たとえば2,000万円を増資する場合、全額を資本金にすると登録免許税は140,000円ですが、資本金1,000万円・資本準備金1,000万円に分ければ70,000円で済みます。資本金の額がどの壁の手前に収まるかも変わってきます。
増資とあわせて、社員や役員にストックオプションを付与する会社も増えています。付与のしかたによって社員の税金が大きく変わるため、発行前に要件を確認しておくと安心です。
あわせて読みたい:【ストックオプションの税金】税制適格の要件と、非上場の会社が発行するときの手順は?
参考(公式情報)
06迷ったときの決め方
ここまでの内容を踏まえた、資本金の決め方の目安です。
| 場面 | 考え方の目安 |
|---|---|
| 設立のとき | 1,000万円未満が基本。特に希望がなければ100万円が無難です。創業融資を受ける予定があれば、希望融資額の10分の1程度を目安にします。取引先・許認可での見え方もあわせて確認します。 |
| 2期目以降の増資 | 必要な資金額から逆算し、1,000万円・1億円の壁の位置と、資本準備金への振り分けで調整します |
| ベンチャーキャピタル等からの大型調達 | 資本金は1億円以下に抑え、残りを資本準備金に。払込資本の10億円・2億円のラインも確認します |
| すでに資本金が1億円を超えている会社 | 減資で中小法人に戻す選択肢もありますが、外形標準課税の見直しや、債権者保護手続などの手間も含めて検討します |
設立時に特に希望がなければ、当事務所としては資本金100万円で設立しておくのが、税務署・金融機関の両方から見て無難だと考えています。1,000万円未満なので、設立1期目・2期目は原則として消費税の免税事業者でスタートでき、均等割も最も低い年70,000円(東京23区・従業者50人以下)の区分に収まります。一方で、1円や10万円のような極端に少ない資本金と違い、金融機関にも「最低限の元手を用意して始めた会社」と受け止めてもらいやすく、1,000万円程度までの創業融資であれば、先ほどの10分の1の目安も満たします。
なお、日本政策金融公庫の創業融資(新規開業・スタートアップ支援資金)の制度案内には、現在、自己資金の要件は示されていません。ただ、審査では自己資金の額やその準備の経緯が見られますので、資本金が薄すぎる状態は避けておきたいところです。
当事務所では、設立前の資本金の決め方から、増資の際の資本金・資本準備金の振り分け、消費税の納税義務の判定まで、ご相談をお受けしています。融資とあわせて資金調達を考えている場合も、全体の段取りから一緒に整理します。
増資と融資を組み合わせた資金調達の進め方は、当事務所の資金調達支援(事業計画書の作成から金融機関との面談同席まで)でもご案内しています。
参考(公式情報)
07まとめ
資本金は、会社法上は1円からでも構いませんが、税金の面では1,000万円と1億円に大きな壁があります。1,000万円以上で設立すると1期目から消費税の納税が必要になり、1億円を超えると中小法人の特例が使えず、赤字でも外形標準課税がかかります。設立時に特に希望がなければ資本金100万円、創業融資を予定しているなら希望融資額の10分の1程度が、当事務所の考える目安です。
増資は、金額だけでなく「いつ」「資本金と資本準備金にどう分けるか」で税負担が変わります。登記の前に、一度シミュレーションしておくことをおすすめします。
※ 免責事項・お問い合わせについて
本記事は、公開時点の法令・通達および国税庁の公表資料にもとづく一般的な情報提供を目的としたものであり、個別の事案に対する税務判断・助言を行うものではありません。実際の取扱いは、事実関係や適用時期によって異なります。
法令等は改正される場合がありますので、ご判断にあたっては必ず最新の情報をご確認いただき、顧問税理士等の専門家にご相談ください。本記事の内容にもとづいて行われた判断・行為により生じたいかなる損害についても、当事務所は責任を負いかねます。
なお、本記事の内容に関するご質問・お問い合わせへの個別回答は承っておりません。個別のご相談をご希望の場合は、正式なご依頼としてお申し込みください。