大きな設備投資や事業拡大でまとまった資金が必要になったとき、1つの金融機関だけで全額をまかなうのが難しいことがあります。メインバンクに相談したら「全額はちょっと…」と言われた、という経験をお持ちの社長もいらっしゃるのではないでしょうか。そんなときに有効なのが、日本政策金融公庫(以下、公庫)と民間金融機関が連携して支える協調融資です。
協調融資は、単に「2か所から借りる」以上の意味を持ちます。公庫と民間、それぞれの強みを組み合わせることで資金調達そのものが安定し、その後の金融機関との取引関係にも良い影響が出ます。
この記事では、協調融資の仕組みとシンジケートローンとの違い、メリット、向く場面、使うときの注意点と準備の進め方を整理します。大きな投資を控えている会社ほど、知っておくと選択肢が広がります。
01協調融資とは何か
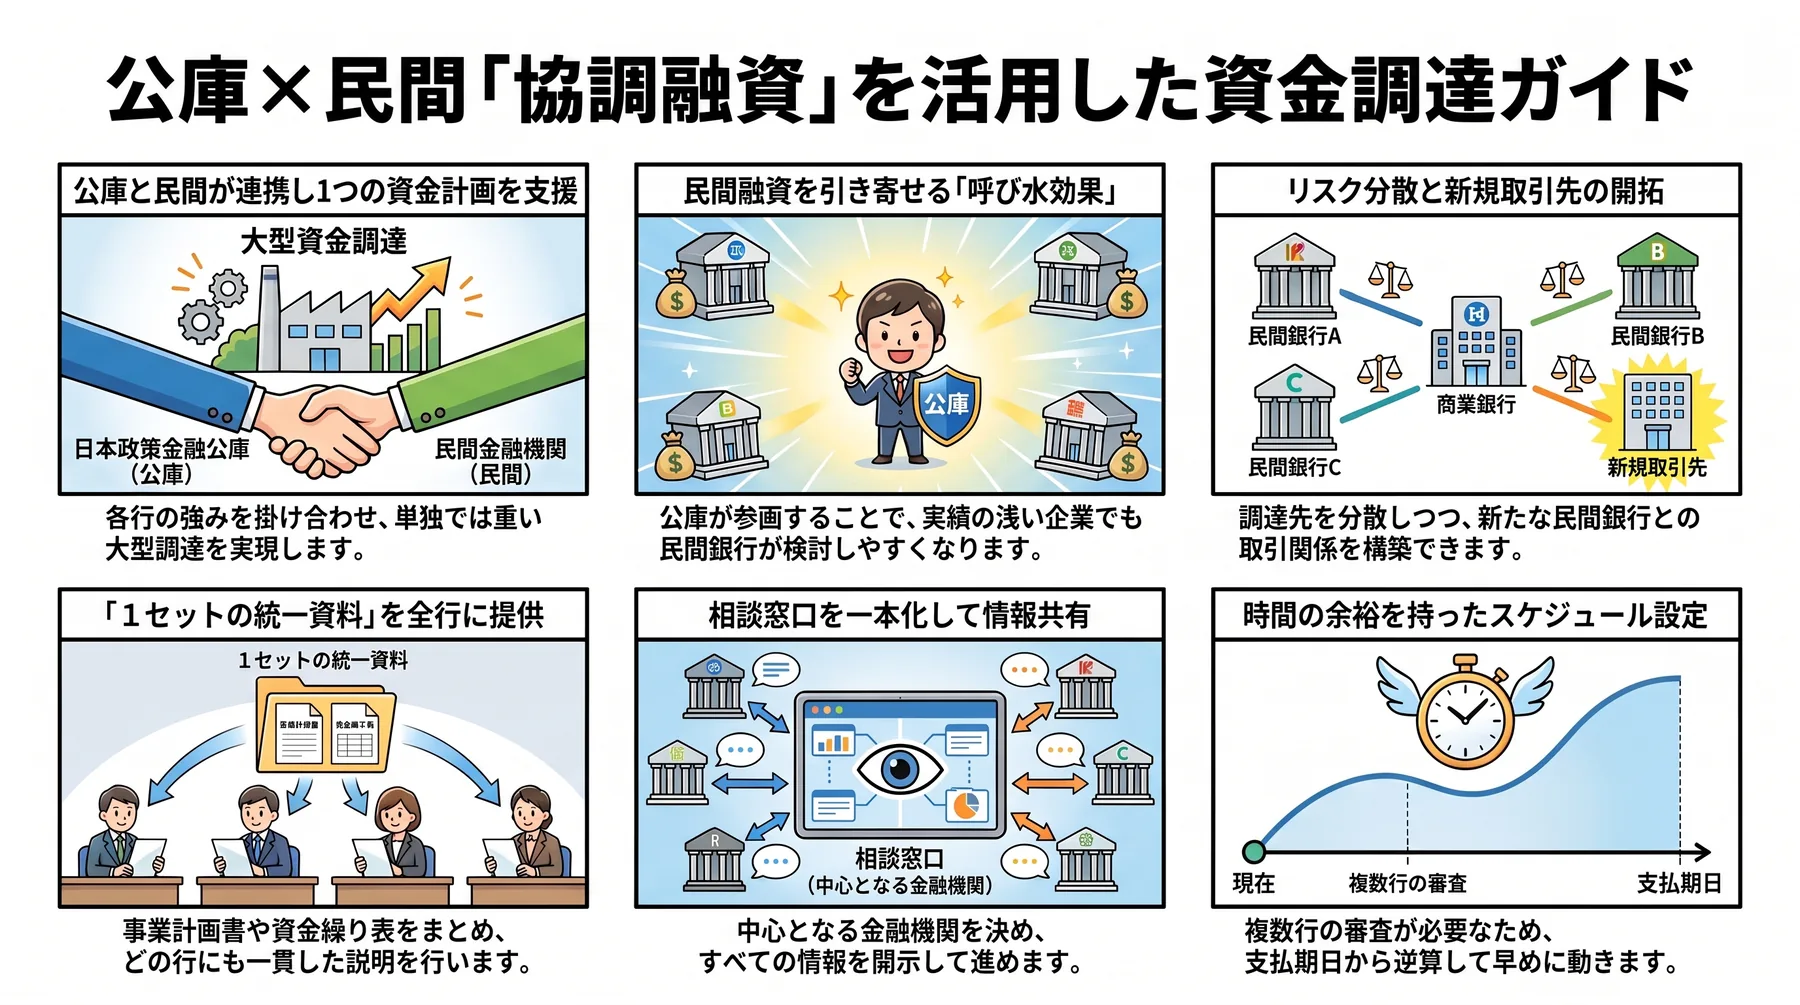
協調融資とは、会社の1つの資金計画に対して、公庫と民間金融機関が連携して融資する仕組みです。たとえば設備投資に必要な資金を、公庫と地元の銀行・信用金庫が分担して出し合う、運転資金を両者で連携して支える、といった形をとります。
協調融資ではお客さまの同意を得たうえで、公庫と民間金融機関が情報交換を行います。審査や契約はそれぞれの金融機関が個別に行いますが、同じ案件を「一緒に支える」前提で話が進む点が、単に2か所へ別々に申し込むのとの違いです。
公庫は全国152支店のネットワークと政策性の高い分野の専門性を持ち、民間金融機関は地域密着のきめ細かい対応や、手形貸付・当座貸越といった多様な資金調達手段を強みとします。この2つを組み合わせることで、資金調達の多様化・安定化につながるというのが、協調融資の基本的な発想です。
シンジケートローンとの違い
「複数の金融機関から借りる」という点で、シンジケートローンと混同されることがあります。違いを整理すると次のとおりです。
| 項目 | 協調融資 | シンジケートローン |
|---|---|---|
| 契約 | 金融機関ごとに個別の契約 | 全金融機関が同一の契約書 |
| 条件 | 金利・期間・担保は各行で異なりうる | 原則として共通の条件 |
| 取りまとめ | 公庫と民間が情報交換しながら進める | アレンジャー(幹事行)が組成 |
| 主な利用者 | 中小企業・小規模事業者まで幅広い | 比較的規模の大きい案件が中心 |
中小企業の設備投資や事業拡大で現実的に使いやすいのは、ほとんどの場合協調融資の方です。なお公庫には、民間主導のシンジケートローンに参加できる制度も用意されています。
そもそも公庫と信用金庫をどう使い分けるかは、こちらで整理しています。
あわせて読みたい:【使い分けの設計図】日本政策金融公庫と信用金庫、どう組み合わせるか?
参考(公式情報)
02協調融資の3つのメリット
協調融資には、単独で借りるのとは違う独自のメリットがあります。代表的なのが次の3つです。
| メリット | 内容 |
|---|---|
| 大型資金に対応 | 1行では難しい大きな金額を、分担して調達できる |
| 呼び水効果 | 公庫が入ることで、民間も融資に踏み切りやすくなる |
| リスク分散 | 調達先が分かれ、1行の方針変更に左右されにくい |
特に創業期や成長期の会社にとって効くのが呼び水効果です。公庫が政策金融として支える姿勢を示すことで、民間金融機関も「公庫が入るなら」と前向きに検討しやすくなります。実績の浅い会社が民間だけでは届かない金額を、協調によって実現できることがあります。
加えて、協調融資をきっかけに民間金融機関との取引が始まる、という副次的な効果もあります。1つの案件を一緒に手がけることで、その後の運転資金や次の投資の相談もしやすくなる。協調融資が、新しい取引先を作る入口になることも少なくありません。
まだ借入のない会社が、最初の金融機関をどう選ぶかはこちらをご覧ください。
あわせて読みたい:【最初の1行】無借金の会社が初めて借りるなら、公庫と信金どちらから始めるべきか?
数字で見る協調融資
協調融資は決して珍しい手法ではありません。公庫の公表資料では、次のような実績が示されています。
| 協調融資の実績 | 2025年度:23,692件・11,151億円 |
| 協調融資スキームの構築 | 433機関(2026年3月末時点) |
| 協調融資商品の創設 | 306機関・488商品(2026年3月末時点) |
つまり協調融資は特別な裏技ではなく、公庫が正面から用意している一般的な選択肢です。取引のある銀行・信用金庫が公庫と協調融資の商品を持っていることも多いので、金額が大きくなりそうなときは最初から候補に入れておいてよいでしょう。
参考(公式情報)
03どんな場面で使うか
協調融資が向くのは、次のような場面です。いずれも「1行では重い」「民間だけでは届かない」ケースで、複数の力を借りて実現するイメージです。
| 大型の設備投資 | 工場・店舗・機械など、金額が大きく1行では負担が重い投資 |
| 事業拡大 | 出店や増産で、まとまった運転資金と設備資金が同時に要る局面 |
| 創業・成長初期 | 実績が浅く、民間単独では希望額に届きにくい段階 |
| 事業承継・再生 | 株式の買取りや経営改善など、計画にもとづいて複数行で支えたい局面 |
公庫は、創業・新事業、事業再生、事業承継、ソーシャルビジネスなどの分野で、民間金融機関と協調融資の商品を設けています。東京・南関東の金融機関との連携状況も公庫のサイトで公開されているので、取引先の銀行・信用金庫が公庫と連携しているかを事前に確かめておくと話が早くなります。
一方で、少額の運転資金など1行で十分まかなえる場面では、あえて協調にする必要はありません。手続きが増えるだけになってしまいます。金額が大きい・取引先を広げたいときに検討するのが基本です。目安として、1行に相談して「単独では厳しい」と言われたら、協調を提案してみる価値があります。
新規事業・事業承継・設備投資など、創業期を過ぎた会社が使える公庫の制度は、こちらで一覧にしています。
あわせて読みたい:【創業融資の次】創業期以外での公庫の活用方法|設立5年目からの制度一覧と使いどころ
参考(公式情報)
04注意点――手続きと関係のバランス
協調融資は良いことばかりではありません。複数の金融機関がかかわるぶん、それぞれで審査・手続きが必要になり、実行までの時間と手間が増えます。各行の条件(金利・期間・担保)がそろわないこともあり、調整に時間がかかる場合があります。
| 注意点 | 起こりやすいこと | 対処の方向性 |
|---|---|---|
| 時間がかかる | 各行の審査が終わるまで実行できない | 支払期日から逆算し、早めに相談を始める |
| 条件の食い違い | 一方は担保を求め、他方は無担保など | 論点を早めに洗い出し、すり合わせる |
| 説明のばらつき | 行ごとに説明が違い、温度差が生まれる | 資料と説明を1つに統一する |
また、協調の段取りは、話を持ち込んだ金融機関が中心になって進めるのが一般的です。どの金融機関を軸に、どう話を進めるかで進みやすさが変わるため、窓口の一本化と情報共有が鍵になります。社長がバラバラに動くと、かえって話がまとまりにくくなります。
さらに、公庫と民間金融機関は社長の同意のもとで情報交換をします。片方には良い数字だけを見せる、といった説明の使い分けは通用しませんし、信頼を損ねる原因になります。どちらにも同じ情報を出すのが、結局はいちばんの近道です。
参考(公式情報)
05うまく進めるための準備
協調融資を円滑に進めるには、各行に同じ資料・同じストーリーで説明できる状態を作ることが大切です。事業計画、資金使途、返済計画を1つのパッケージにまとめ、どの金融機関にも一貫した説明をする。これだけで審査のスピードと印象が大きく変わります。
| 準備するもの | 中身・ポイント |
|---|---|
| 事業計画書 | 投資の目的、売上・利益の見通し、返済原資の説明 |
| 資金繰り表 | 借入実行から返済開始までの月次の資金の動き |
| 設備投資の見積書 | 金額の根拠。複数社の見積りがあるとなお良い |
| 決算書・試算表 | 直近2〜3期分の決算書と、最新の月次試算表 |
| 資金の分担案 | どの金融機関に、いくら・どんな条件で頼みたいか |
公庫の相談窓口は、小規模事業者向けの国民生活事業と、中小企業向けの中小企業事業に分かれています。会社の規模や借入希望額によって窓口が変わるので、最初にどちらへ相談するかも確認しておきましょう。公庫のサイトでは、事業計画書や資金繰り表などの書式がダウンロードできます。
顧問税理士は、この資料の統一と、各行との調整の交通整理で力になれます。「誰に・何を・どの順で話すか」を設計することが、協調融資を成立させる実務のポイントです。当事務所では、決算書の数字と資金繰りを踏まえて、進め方の段取りから一緒に組み立てています。
金融機関が審査で見ている「定量」と「定性」のポイントは【審査の実際】信用金庫は融資のとき、会社の「どこ」を見ているのか?で解説しています。資料づくりから面談の同席までの支援内容は、当事務所の資金調達支援をご覧ください。
参考(公式情報)
06まとめ:強みを組み合わせて、調達を安定させる
協調融資は、公庫と民間金融機関がそれぞれの強みを持ち寄り、1つの資金計画を支える仕組みです。大型資金への対応、呼び水効果、リスク分散という独自のメリットがあり、特に大きな投資や成長初期の資金調達で力を発揮します。
一方で、複数行がかかわるぶん手続きと調整の手間が増えます。中心となる金融機関を決め、統一した資料で進めることが成功の鍵です。大きな投資を控えていて協調融資を検討したい方は、段取りからご一緒に組み立てますので、お気軽にご相談ください。
協調融資の段取り、ご一緒に組み立てます
日本政策金融公庫と民間金融機関の使い分けは、会社の段階や投資の規模によって最適解が変わります。東京の宮地開税理士事務所が、決算と資金繰りを踏まえて、資料づくりから金融機関との調整までご一緒に進めます。まずは無料相談へお気軽にお申し込みください。
無料相談を申し込む※ 免責事項・お問い合わせについて
本記事は、公開時点の法令および日本政策金融公庫・信用保証協会・各自治体等が公表する資料にもとづく一般的な情報提供を目的としたものであり、個別の資金調達に関する助言や、融資・保証・補助金の採択を保証するものではありません。実際の審査結果や適用条件は、事業内容・財務状況・申込時期によって異なります。
融資制度の内容や金利、補助金・助成金の公募要領は頻繁に変更・終了されます。ご判断にあたっては必ず各実施機関の最新の公表情報をご確認いただき、顧問税理士等の専門家にご相談ください。本記事の内容にもとづいて行われた判断・行為により生じたいかなる損害についても、当事務所は責任を負いかねます。
なお、本記事の内容に関するご質問・お問い合わせへの個別回答は承っておりません。個別のご相談をご希望の場合は、正式なご依頼としてお申し込みください。