「担保に出せる不動産がないので、これ以上は借りられないと言われました」——都内で事業をされている社長から、よくうかがう話です。特にIT・サービス・卸のように大きな資産を持たない業種では、事業が伸びていても担保という一点で止まってしまうことがあります。
その前提を変えようとする制度が、2026年5月25日に施行された「企業価値担保権」です。土地や建物ではなく、会社の事業そのもの——将来生み出すお金や、目に見えないノウハウまで含めて担保にできる、という新しい考え方の担保です。施行から4か月が経ち、実際の利用状況も少しずつ見えてきました。
この記事では、制度の中身をかみ砕いたうえで、実務でいちばん気になるところ——いま実際にどれくらい使われているのか、金融機関は何をどう評価するのか、良い評価を受けるために今から何を準備しておけばよいのか、取引のある銀行や信用金庫にどう切り出せばよいのか——まで踏み込んで整理します。
01企業価値担保権とは何か——会社の「将来」を担保にする
企業価値担保権とは、ひとことで言えば会社の事業全体を、ひとつのかたまりとして担保に取る仕組みです。従来の担保が「この土地」「この建物」と個別の資産を指定していたのに対し、企業価値担保権は事業に属する財産をまとめて対象にします。
大切なのは、対象に「将来生み出すお金」が含まれる点です。いま何を持っているかではなく、これから事業がどれだけ稼ぐかを見て融資する——金融庁はこれを、不動産担保や経営者保証に過度に依存しない融資への転換だと説明しています。無形の強みしか持たない会社にとっては、これまで担保になりようがなかったものが、はじめて担保になり得るということです。
なぜこの制度がつくられたのか
背景にあるのは、日本の融資慣行への問題意識です。これまでの中小企業融資は、不動産担保か経営者保証のどちらか(あるいは両方)を前提に組み立てられてきました。その結果、担保も保証も出せない会社は、事業が良くても資金が回らないという状況が生まれます。創業間もない会社、無形資産が中心の会社、事業承継の直後で個人保証を引き継ぎたくない後継者——いずれもこの壁にぶつかりやすい層です。
企業価値担保権は、この壁を「事業の将来性を評価する」という方向から崩そうとする制度です。国としては、金融機関に対して、会社の中身を見て貸す力を高めてほしいという狙いがあります。社長の立場から見れば、自社の事業をきちんと説明できることの価値が、これまで以上に高まるということでもあります。
02施行から4か月——実際にどこまで使われているのか
制度の説明より先に、社長が知りたいのはここだと思います。結論から言えば、いまはまだ「使える金融機関を探す」段階です。数字で見てみます。
企業価値担保権は商業登記簿に登記されるため、設定の有無は登記情報から追うことができます。商業登記の受付情報を独自に集計している民間の調査会社によると、施行後3か月の設定登記は次のような状況でした。
| 期間 | 設定登記の件数 | 関与した金融機関 | 広がった地域 |
|---|---|---|---|
| 2026年5月(25日施行) | 20件 | 16 | 12都道府県 |
| 2026年6月 | 5件 | 4 | 4都道府県 |
| 2026年7月 | 6件 | 5 | 4都道府県 |
| 5〜7月の累計 | 31件 | 22 | 15都道府県 |
※ TRUSTART株式会社が全国の商業登記受付帳をもとに集計したもの(2026年9月16日公表)。公式統計ではありません。
初月に20件が集中しているのは、施行前から準備していた案件が一斉に登記されたためと見られます。その後は月に5〜6件のペースで、全国合計の数字としては決して多くありません。ただ、施行から3か月で22の金融機関が実際に手続きまで進めたという事実は、軽く見ないほうがよいと思います。動いている金融機関はすでに動いている、ということだからです。
利用した会社の業種も、温泉旅館業、持株会社、M&A支援、時計・宝石販売など幅広く、特定の業種や規模に偏っている様子はありません。「うちの業種では関係がない」と決めつける必要はなさそうです。
会社側の認知度は、まだ低い
一方で、借りる側の会社にはほとんど知られていません。東京商工リサーチが2026年7月31日から8月11日にかけて行った調査(有効回答5,819社)では、次の結果でした。
| 調査項目 | 結果 |
|---|---|
| 制度を「知らない」 | 76.7%(5,819社中4,468社) |
| 中小企業で「知っている」 | 22.2%(大企業は34.8%) |
| 「活用したい」 | 13.4% |
| 「理解を深めてから判断したい」 | 69.6% |
| 「活用したくない」 | 16.2% |
※ 東京商工リサーチ「『企業価値担保権』企業の76%が『知らない』」(2026年8月調査)より作成。
注目したいのは、活用意向では中小企業(14.0%)が大企業(8.4%)を上回っている点です。必要としているのは中小企業のほうなのに、情報が届いていない。裏を返せば、いま制度を理解して準備を始める会社は、それだけで一歩先に出られるということでもあります。
金融機関側の体制づくりも進んでいる
2026年9月18日、金融庁は「事業性融資推進支援業務を行う者」として12の団体を認定しました。全国銀行協会、全国地方銀行協会、第二地方銀行協会、全国信用金庫協会、全国信用組合中央協会、商工中金、信金中央金庫、全国信用協同組合連合会、日本政策金融公庫、日本政策投資銀行、沖縄振興開発金融公庫、商事法務研究会の12団体で、認定期間は令和16年6月30日までとされています。
ひらたく言えば、金融機関が企業価値担保権を扱うためのノウハウを、業界団体が横断的に広めていく枠組みが整ったということです。いま取扱いがない金融機関でも、今後対応できるようになる可能性があると考えておいてよいでしょう。
03何が担保になるのか——「総財産」という考え方
担保の対象は、会社の「総財産」です。具体的には、次のようなものが一体として含まれます。
| 対象になるもの | 中身のイメージ |
|---|---|
| 有形の資産 | 機械・設備・在庫・売掛金・預金など、事業に使っている財産 |
| 無形の資産 | 技術やノウハウ、ブランド、取引先との関係、許認可、システムやデータ |
| 将来のキャッシュフロー | いまの事業がこれから生み出していくお金 |
つまり、決算書の資産の部に載っていないものまで含めて評価の対象になるという点が、従来の担保との決定的な違いです。人材とノウハウで稼いでいる会社ほど、この制度の考え方とは相性が良いといえます。
04従来の不動産担保・経営者保証と何が違うか
| 企業価値担保権 | 従来の不動産担保・経営者保証 | |
|---|---|---|
| 評価の対象 | 事業全体と将来の稼ぐ力 | 個別の資産の処分価値、社長個人の資力 |
| 必要なもの | 説明できる事業計画と実績 | 担保にできる不動産、社長の個人保証 |
| 社長個人のリスク | 個人保証への依存を減らす方向 | 会社が返せなければ社長個人が負う |
| 向いている会社 | 無形資産中心・成長段階・承継期 | 不動産を持ち、業績が安定している会社 |
| 会社側の負担 | 計画の提出と定期的な報告が増える | 担保評価と登記の手間 |
いまの中小企業融資の主流であるプロパー融資と保証協会付き融資の違いは、こちらで解説しています。
あわせて読みたい:【銀行融資の基本】プロパー融資と保証協会付き融資の違い、どちらを狙うべきか?
05制度のしくみ——誰が担保権者になり、どう実行されるのか
条文の細部まで知る必要はありませんが、社長として押さえておきたい骨組みが5つあります。ここを知らないまま話を進めると、契約の段階で「思っていたのと違う」となりがちです。
| 論点 | 押さえておきたい内容 |
|---|---|
| 担保権者になれるのは誰か | 内閣総理大臣の免許を受けた「企業価値担保権信託会社」に限られます。融資する金融機関が自ら免許を取って受託者になる形もあります |
| 設定できる会社 | 株式会社や持分会社などの会社に限られ、個人事業主は対象外です |
| いつ効力が生じるか | 本店所在地の商業登記簿に登記して、はじめて効力が生じます。複数設定された場合の順位も登記の前後で決まります |
| 会社の自由度 | 通常の事業の範囲であれば、これまでどおり在庫を売り、売掛金を回収できます。通常の範囲を超える処分には担保権者の同意が必要です |
| 経営者保証の扱い | 被担保債権について、経営者個人への保証の履行請求は原則として制限されます(粉飾などの例外はあります) |
手続きの面では、金融機関(または信託会社)との間で信託契約を結び、会社と信託会社が共同で登記を申請する流れになります。この登記はオンラインではなく書面申請のみで、登記原因証明情報として信託契約書などが必要です。実務上は司法書士に依頼することになるでしょう。
万一、返せなくなったときはどうなるか
ここも気になるところだと思います。企業価値担保権の実行は、裁判所への申立てから始まります。管財人が選ばれて事業の管理を引き継ぎ、事業を止めずに続けたまま、原則として裁判所の許可を得てスポンサーへ事業譲渡を行い、その代金を配当する——という流れです。
会社をバラバラに切り売りするのではなく、事業と雇用をまとめて引き継ぐことが前提の設計になっています。従業員の給与などは優先的に扱われ、配当の際には取引先など一般の債権者に回る分もあらかじめ取り置かれる仕組みが用意されています。
06金融機関は何をどう評価するのか
ここからが実務の核心です。金融庁は、企業価値担保権付き融資の評価や引当についての基本的な考え方を公表しているほか、2026年5月18日には「事業者と金融機関の信頼関係に基づく事業性融資に関する基本的な考え方」をパブリックコメントを経て確定させています。いずれも金融機関を縛る画一的な審査基準ではありませんが、何が見られるのかを知るうえでは十分な手がかりになります。整理すると、評価の柱は次の4つです。
| 評価の柱 | 金融機関が確かめようとしていること |
|---|---|
| 将来のキャッシュフロー | いまの事業が、これから毎年どれだけの現金を生むのか。その根拠はあるか |
| 事業計画の実現可能性 | 計画の数字が、過去の実績と地続きか。前提条件が説明できるか |
| 無形資産の中身 | 技術・ブランド・顧客基盤が、どれだけ収益に結びついているか |
| 市場での位置づけ | 競合の中でどこに立っているか。優位性は続くのか |
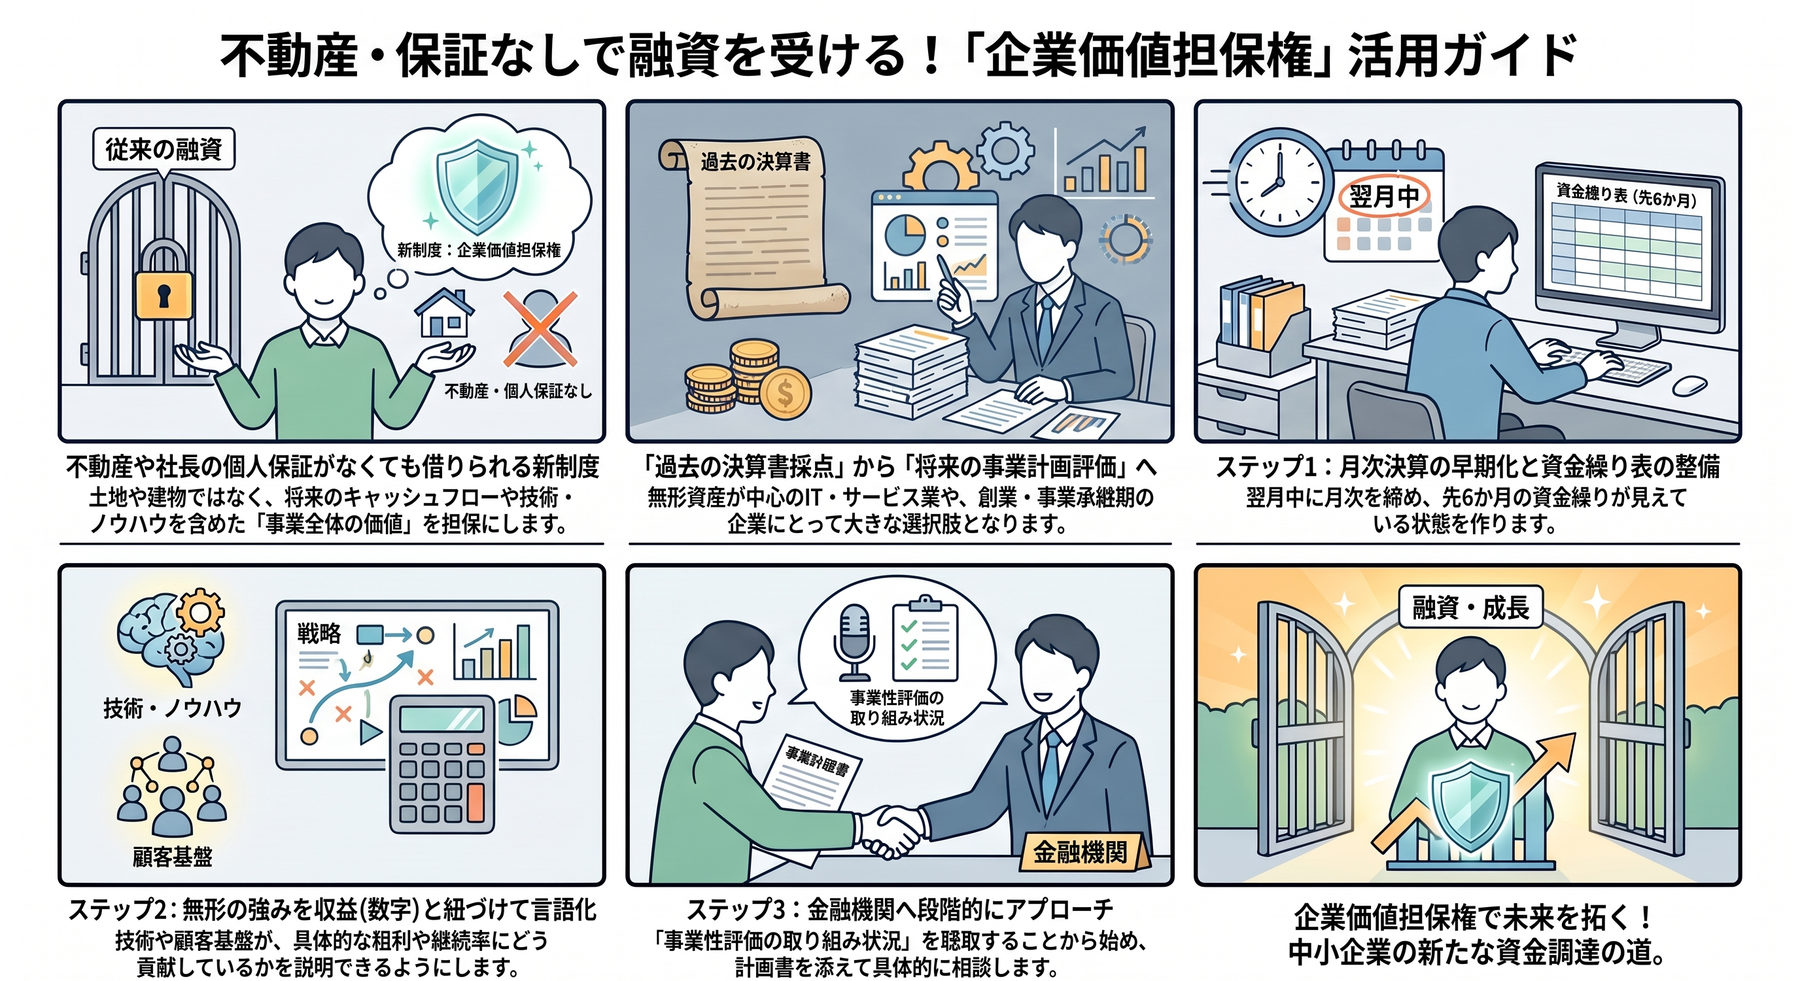
見てのとおり、いずれも決算書の数字だけでは答えが出ない項目です。裏を返せば、社長が自社の事業を言葉と数字で説明できるかどうかが、そのまま評価を左右します。今までの融資審査が「過去の決算書の採点」だったとすれば、こちらは「将来の事業計画の面接」に近いイメージです。
なお、企業価値担保権付きの融資では、金融機関側も貸出後の管理(モニタリング)を重く見ます。年に一度決算書を出して終わり、という関係のままでは、この制度は前に進みません。
- 金融庁:「事業者と金融機関の信頼関係に基づく事業性融資に関する基本的な考え方」等(案)に対するパブリック・コメントの結果等の公表について
- 金融庁:「企業価値担保権付き融資の評価や引当の方法等に係る基本的な考え方について(案)」等に対するパブリックコメントの結果等について
07良い評価を受ける会社の共通点——今から準備できること
では、良い評価を受けるために何をしておけばよいのか。制度が本格的に広がるのはこれからですが、準備の中身は今日から着手できるものばかりです。ここが本記事でいちばんお伝えしたい部分です。
(1) 月次の数字を、遅れずに出せる状態にする
将来のキャッシュフローを評価してもらうには、まず足元の数字が出ていることが前提になります。試算表が3か月遅れている会社では、そもそも土俵に上がれません。翌月中に月次が締まり、資金繰り表が先6か月まで見えている——この状態が、あらゆる準備の出発点です。
(2) 計画と実績のズレを、説明できるようにしておく
計画は当たらなくて構いません。金融機関が見ているのは的中率ではなく、ズレた理由を会社が把握しているかです。予算に対して売上が下振れした、その原因は何で、どう手を打ったのか。この説明が積み上がっている会社は、計画そのものの信頼度が上がります。
(3) 無形の強みを、収益とつなげて言語化する
「技術力があります」だけでは評価になりません。その技術によって、どの顧客から、どれだけの粗利が、どのくらいの期間にわたって得られているのか。継続率、リピート率、顧客あたりの単価、解約率——数字に落とせるものを一つでも持っておくと、無形資産の説明は一気に具体的になります。
(4) 社長個人への依存度を下げる
売上の大半が社長個人の人脈で成り立っている、社長が抜けると回らない——という状態は、事業の将来性という観点ではマイナスに働きます。担当者の複数化、業務の標準化、取引先の分散といった地道な取り組みが、そのまま評価の材料になります。
(5) 会社と個人の財布を、はっきり分ける
役員貸付金や使途の不明確な支出は、事業の将来性以前の問題として評価を大きく下げます。個人保証に頼らない融資を目指すのであれば、会社と社長個人の資産・お金の流れが明確に分かれていることは、実質的な前提条件だと考えておいてください。
決算書の数字だけでなく「実態と将来性」がどう見られているかは、通常の融資審査でも同じです。
あわせて読みたい:【審査の実際】信用金庫は融資のとき、会社の「どこ」を見ているのか?
08取引金融機関にどう切り出すか
次に、実際の切り出し方です。ここで一番やってはいけないのは、いきなり「企業価値担保権で貸してください」と申し込むことです。施行から4か月とはいえ、支店の担当者が詳しく把握していないことも珍しくありません。話が止まってしまうか、本部照会で時間だけが過ぎることになりがちです。おすすめは、次の順番です。
| 段階 | 切り出し方の例 | ねらい |
|---|---|---|
| 第1段階 | 「事業性評価というお話をよく聞くのですが、御行では取り組まれていますか」 | 金融機関側の温度感と体制を知る |
| 第2段階 | 「うちのように不動産を持たない会社を、どう見ていただいているか教えてください」 | 自社の評価のされ方を確認する |
| 第3段階 | 「企業価値担保権という制度が始まったと聞きました。御行での取扱いはいかがですか」 | 制度名を出して具体的に打診する |
| 第4段階 | 「事業計画と月次の資料を作りましたので、一度見ていただけますか」 | 評価の土俵に自社の資料を載せる |
切り出す場面としては、決算報告のために訪問するタイミングが最も自然です。決算書一式を持参し、今期の計画を説明したうえで、「今後の資金調達の選択肢として」という文脈で話を出すと、担当者も社内で相談しやすくなります。逆に、資金が足りなくなってからの相談では、制度の話をする余裕がありません。
また、前述のとおり実際に手続きまで進めた金融機関は、施行後3か月でまだ22にとどまります。一行だけに聞いて「できないと言われた」で終わらせず、公庫や他の取引先も含めて複数に当たっておくことをおすすめします。
09どんな場面で使える制度か
| 場面 | 使い方のイメージ |
|---|---|
| 創業・成長期の投資 | 不動産はないが、事業計画と受注の裏付けはある——という局面での資金調達 |
| 事業承継 | 後継者が個人保証を引き継がずに、事業そのものを担保として資金を確保する |
| M&A | 買収先の事業が生む将来のキャッシュフローを裏付けに資金を組む |
| 事業再生 | 再生計画にもとづく資金を、事業の継続価値を前提に調達する |
| プロジェクト型の投資 | 特定の事業から生まれる収益を返済原資として説明する |
実際に登記された案件の業種を見ても、老舗の宿泊業からM&A関連まで幅があります。自社がどれかに当てはまりそうなら、一度は選択肢に入れて検討する価値があります。
10使う前に知っておきたい注意点
- 商業登記簿に登記されます。取引先や他の金融機関から見える情報になる点は、あらかじめ理解しておく必要があります。
- 重要な財産を処分するときは、金融機関の同意が必要になる場面があります。事業の売却や大型設備の入替えを予定している場合は、事前に確認してください。
- 事業計画の提出や定期的な報告の負担が増えます。月次の体制がない会社にとっては、そこが実質的なハードルになります。
- 信託契約の締結と登記が必要なため、司法書士報酬や登録免許税などの費用がかかります。金額は案件によって異なるので、金融機関と司法書士に見積りを確認してください。
- 信用保証協会付き融資と併用する場合には、事前の相談が前提になります。金融庁と中小企業庁は2026年5月に留意事項を公表しており、保証協会が求償権について個人保証等を設定している場合には、その債権を被担保債権から外すといった調整が必要とされています。
- すでに企業価値担保権を利用している会社が新たに信用保証を申し込む際には、事業性や資金使途を説明する書類の提出が求められます。
- 利用できるのは株式会社や持分会社などの法人に限られ、個人事業主は対象外です。法人成りを検討している方は、この点も判断材料の一つになります。
11まとめ:使う・使わないにかかわらず、見られ方は変わる
企業価値担保権は、施行からまだ4か月の制度です。設定登記は3か月で31件、関与した金融機関は22——全国の数字としては、まだ「一部で始まったところ」と見るのが現実的でしょう。すぐに使えると期待しすぎないほうがよいと思います。
ただし、この制度が示している「事業の将来性を見て貸す」という方向性そのものは、すでに金融機関の目線を動かし始めています。決算書の数字だけでなく、事業の中身と計画を説明できる会社が有利になる——その流れは、企業価値担保権を使うかどうかにかかわらず効いてきます。
月次を早く締める、計画と実績のズレを説明できるようにする、強みを数字で語れるようにする。この3つは、今日から始められて、どの金融機関との交渉でも効く準備です。しかも、制度を知っている会社がまだ2割強という現状を考えれば、早く動くほど相対的な優位は大きくなります。
事業計画の作り方や、取引金融機関への説明のしかたは、当事務所の資金調達支援(事業計画書の作成から金融機関との面談同席まで)でもご相談をお受けしています。
資金調達のご相談を承っています
当事務所では、月次決算と資金繰り表の作成から、金融機関へ提出する事業計画の組み立て、面談への同席まで、資金調達を一貫してお手伝いしています。自社が今どう評価されているのかを知りたい、取引銀行にどう切り出せばよいか迷っている、という段階でも構いません。まずは一度、無料相談でお聞かせください。
無料相談を申し込む※ 免責事項・お問い合わせについて
本記事は、公開時点の法令および日本政策金融公庫・信用保証協会・各自治体等が公表する資料にもとづく一般的な情報提供を目的としたものであり、個別の資金調達に関する助言や、融資・保証・補助金の採択を保証するものではありません。実際の審査結果や適用条件は、事業内容・財務状況・申込時期によって異なります。
融資制度の内容や金利、補助金・助成金の公募要領は頻繁に変更・終了されます。ご判断にあたっては必ず各実施機関の最新の公表情報をご確認いただき、顧問税理士等の専門家にご相談ください。本記事の内容にもとづいて行われた判断・行為により生じたいかなる損害についても、当事務所は責任を負いかねます。
なお、本記事の内容に関するご質問・お問い合わせへの個別回答は承っておりません。個別のご相談をご希望の場合は、正式なご依頼としてお申し込みください。