「日本政策金融公庫(以下、公庫)は創業のときに使うところ」。設立から数年が経った会社の社長とお話ししていると、ほぼ必ずこの認識で止まっています。創業融資を完済したあとは民間金融機関だけで資金を回している、というケースです。
ところが公庫の融資制度を一覧で眺めると、創業向けの制度は数ある制度のうちの1つにすぎず、大半は年数を問わず既存企業が使えるものです。新規事業、事業承継、業績が落ちた期の運転資金、補助金採択後のつなぎ。むしろ創業期を過ぎてからのほうが、使いどころは多くなります。
この記事では、創業期以外での公庫の活用方法として、主要な融資メニューを一覧で整理したうえで、具体的な活用法を6つ取り上げます。
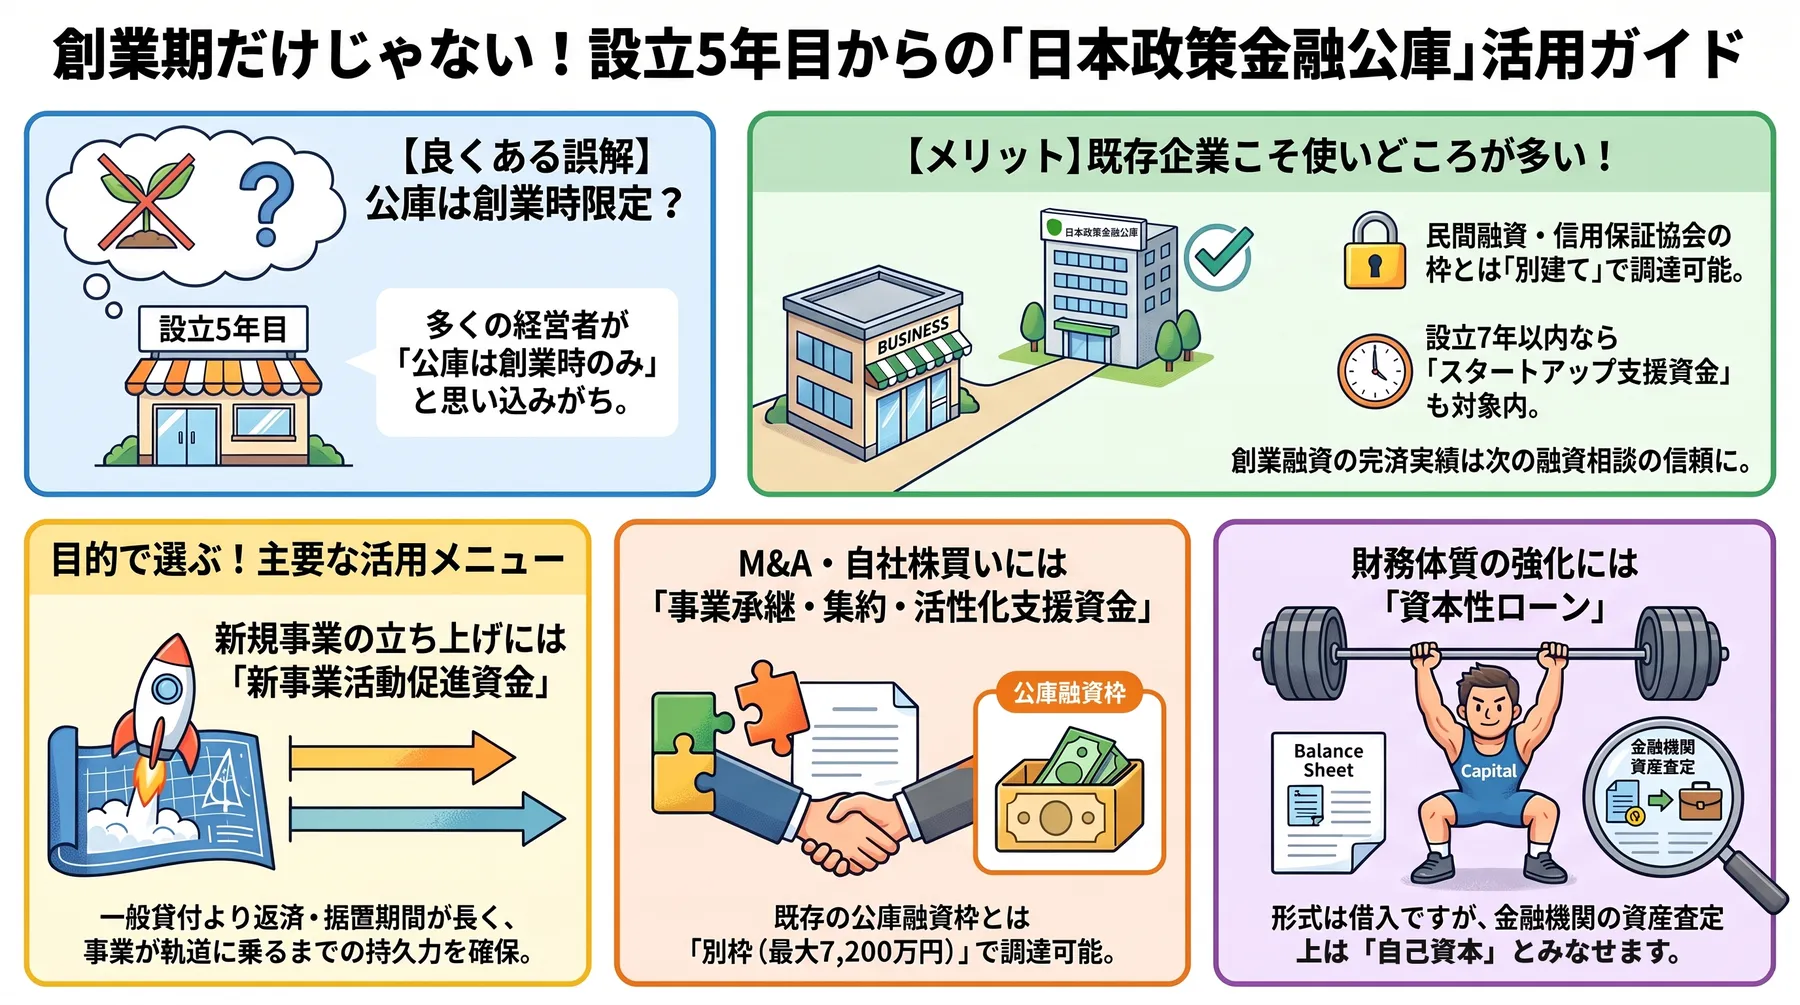
01「公庫は創業のときだけ」で止まると、選択肢を1つ失う
既存企業が公庫から離れてしまうのは、たいてい次の思い込みが原因です。
| よくある思い込み | 実際のところ |
|---|---|
| 創業融資を完済したら、公庫との関係は終わり | 完済実績はそのまま残ります。期日どおり返した会社は、次の相談がしやすい先として扱われます。 |
| メインバンクがあるから公庫は必要ない | 公庫の融資は民間の融資枠とは別建てで、信用保証協会の保証枠も消費しません。 |
| 創業から何年も経つと対象外になる | 一般貸付に経過年数の制限はありません。設立5期目でも10期目でも申込みは可能です。 |
創業向けと思われている「新規開業・スタートアップ支援資金」も、対象は事業開始後おおむね7年以内です。設立3期目・5期目の会社はまだ使えます。ここを知らずに一般貸付で相談し、限度額や据置期間で損をしている会社は少なくありません。
参考(公式情報)
02全体像:日本政策金融公庫の主要な融資メニュー一覧
公庫の窓口は会社の規模で分かれ、小規模の会社は「国民生活事業」(主な制度の限度額7,200万円)、ある程度の規模になると「中小企業事業」(同7億2,000万円)が中心です。創業期以外の会社が使う主な制度は次のとおりです(省力化支援資金のみ中小企業事業、ほかは国民生活事業の値)。
| 制度名 | 融資限度額 | 返済期間(据置) | 主な使いどころ |
|---|---|---|---|
| 一般貸付 | 4,800万円 (特定設備資金は7,200万円) | 設備10年(2年) 運転7年(1年) | 通常の設備更新・運転資金 |
| 新規開業・スタートアップ支援資金 | 7,200万円 | 設備20年(5年) 運転10年(5年) | 設立7年以内の成長投資 |
| 新事業活動促進資金 | 7,200万円 | 設備20年(2年) 運転10年(2年) | 新規事業の立ち上げ |
| 企業活力強化資金 | 7,200万円 | 設備20年(2年) 運転10年(2年) | 店舗改装・効率化投資 |
| 事業承継・集約・活性化支援資金 | 7,200万円(別枠) | 設備20年(5年) 運転10年(5年) | 自社株の買取・M&A |
| 経営環境変化対応資金(セーフティネット貸付) | 7,200万円 | 設備20年(3年) 運転10年(3年) | 売上減・利益悪化の局面 |
| 資本性ローン | 7,200万円(別枠) | 5年1ヵ月以上20年以内(期限一括返済) | 自己資本の増強 |
| マル経融資 | 2,000万円 | 10年以内(2年) | 無担保・無保証人の小口資金 |
| 省力化支援資金【中小企業事業】 | 14億4千万円(直接貸付) | 設備20年(2年) 運転10年(2年) | 補助金採択後の省力化投資 |
参考(公式情報)
03活用法1:新規事業は「新事業活動促進資金」で借りる
既存の会社が新しい事業を始めるとき、多くの社長は一般貸付で相談に行きます。しかし本来使うべきは新事業活動促進資金です。経営力向上計画の認定を受けた方や、第二創業(経営多角化、事業転換、新市場進出)を図る方などが対象で、まさに既存企業のための制度です。
| 比較項目 | 一般貸付 | 新事業活動促進資金 |
|---|---|---|
| 融資限度額 | 4,800万円 | 7,200万円 |
| 設備資金の返済期間 | 10年以内(据置2年以内) | 20年以内(据置2年以内) |
| 運転資金の返済期間 | 7年以内(据置1年以内) | 10年以内(据置2年以内) |
新規事業は立ち上がりまで時間がかかるため、返済期間と据置期間の長さがそのまま事業の持久力になります。申込みの際は、既存事業と新規事業の損益を分けて示すこと、設備資金と運転資金を分けて申し込むことを意識してください。
参考(公式情報)
04活用法2:自社株の買取・M&Aの資金を「別枠」で調達する
意外と知られていないのが、自社株の買取資金やM&Aの資金を公庫で調達できることです。「事業承継・集約・活性化支援資金」は、事業承継計画の実施、後継者による株式や事業用資産の取得、同業の買収・集約、承継後の新たな取組みなどに使えます。
重要なのは枠の扱いです。限度額7,200万円は別枠とされ、すでに一般貸付などを利用している会社でも承継の枠は別に立ちます。据置期間も5年以内と長めです。さらにこの制度は経営者保証免除特例制度の対象にもなるため、先代の個人保証を外して後継者に無保証で引き継ぐ交渉の機会にもなります。
参考(公式情報)
05活用法3:資本性ローンで「借入なのに自己資本」を作る
最も「そんな方法があるのか」と言われるのが資本性ローン(挑戦支援資本強化特別貸付)です。形式は融資ですが、性格は出資に近い制度です。
| 返済の仕方 | 期限一括返済。期間中は利息のみで、元金の返済がありません。 |
| 金利 | 業績連動。税引後当期純利益が0円以上なら3.25%〜3.95%、0円未満なら一律0.50%。 |
| 財務上の扱い | 金融機関の資産査定上、自己資本とみなすことができます。残存期間が5年未満になると、1年ごとに20%ずつ逓減します。 |
| 担保・保証人 | 無担保・無保証人。既存株主の持株比率も下がりません。 |
対象は、新事業活動促進資金や事業承継・集約・活性化支援資金などの対象となる方で、地域経済活性化にかかる事業を行う方です。使いどころは、新規事業や海外展開で先行投資が続き、当面は利益が出にくい局面です。元金返済がなく、自己資本とみなされるので、民間金融機関からの追加調達も検討しやすくなります。
資本性ローンで格付がなぜ上がるのか、向く会社と出口の作り方は、こちらで詳しく解説しています。
あわせて読みたい:【格付が上がる】公庫の資本性劣後ローンで、自己資本を厚くするという発想
参考(公式情報)
06活用法4:売上が落ちた「その決算」でセーフティネット貸付を使う
セーフティネット貸付(経営環境変化対応資金)は「かなり悪化しないと使えない」と思われがちですが、要件を読むと想像よりずっと早い段階で該当します。主なものは次のとおりです(いずれか1つ)。
| 該当する状況 | 実務での読み方 |
|---|---|
| 最近の決算期の売上高が、前期または前々期比で5%以上減少 | 2期前と比べてもよいのがポイントです。 |
| 最近3ヵ月の売上高が、前年同期または前々年同期比で5%以上減少し、今後も減少が見込まれる | 決算を待たずに試算表で判断できます。 |
| 最近の決算期の純利益額または売上高経常利益率が悪化 | 売上が横ばいでも、利益率が落ちていれば該当します。 |
| 回収条件の長期化や支払条件の短縮化で、取引条件が0.1ヵ月以上悪化 | 入金が遅くなっただけで該当しうる点は、あまり知られていません。 |
限度額は7,200万円、据置期間は3年以内です。いずれも「外的要因により一時的に業況が悪化しているが、中長期的には回復が見込まれる」ことが前提です。
セーフティネット貸付の8つの要件と、動き出すタイミングはこちらにまとめています。
あわせて読みたい:【資金繰りが苦しいとき】公庫のセーフティネット貸付という選択肢
参考(公式情報)
07活用法5:補助金の交付決定を取ったら「省力化支援資金」でつなぐ
補助金で見落とされがちなのが、補助金は原則として後払いだという点です。設備代金をいったん全額支払い、実績報告を経てから入金されるため、採択された瞬間から立替資金が必要になります。
ここで使えるのが省力化支援資金です。中小企業省力化投資補助事業などの交付決定を受けた方が対象で、限度額は14億4千万円(直接貸付)、5億4千万円までは基準利率−0.65%と条件は厚めです。窓口は公庫各支店の中小企業事業です。国民生活事業の規模感の会社であれば、企業活力強化資金(省力化関連)や資本性ローンの対象にもなります。
参考(公式情報)
08活用法6:金利と経営者保証は「特例制度」で下げる
公庫には各種融資制度と併用できる特例制度があります。こちらから要件を満たすことを示さないと、自動では適用されません。
| 制度 | 主な要件 | 効果 |
|---|---|---|
| 賃上げ貸付利率特例制度 | 雇用者給与等支給額の総額が、最近の決算期と比較して2.5%以上増加する見込みがある方(すでに増加している方を含む) | 利率−0.5%(貸付日から2年間) ※下限0.3% |
| 経営者保証免除特例制度 | 税務申告2期以上、法人と代表者の一体性の解消、かつ減価償却前経常利益が2期連続赤字でない、または直近期で債務超過でない(ほかの要件区分もあり) | 経営者保証の免除(上乗せ利率なし) |
| マル経融資 | 商工会議所・商工会等の経営指導を受け、その長の推薦を受けた小規模事業者 | 無担保・無保証人で2,000万円まで |
経営者保証免除の「一体性の解消」とは、事業上の必要が認められない法人から経営者への貸付金等がないことです。決算書に役員貸付金が残っていると、ここで引っかかります。また賃上げ特例の給与等には、法人の役員への支給は含まれません。社長の報酬を上げても要件は満たさない点に注意してください。
参考(公式情報)
09既存企業の申込みで見られること、そろえる書類
既存企業の審査では、事業計画よりも決算書が主役になります。実績が強みになる一方で、決算内容がそのまま評価されるということでもあります。
| 用意するもの | 見られている観点 |
|---|---|
| 決算書(直近3期分) | 返済原資(税引後利益+減価償却費)が年間の返済額を上回っているか |
| 直近月までの試算表 | 決算後の業績が良いのか悪いのか |
| 資金繰り表・借入金一覧 | いつ・いくら足りなくなるのか、他行の残高と返済額 |
| 資金使途がわかる資料 | 設備資金なら見積書、承継なら株式の売買契約書など |
面談で問われるのは、なぜ今この金額が必要なのか、何に使うのか、何で返すのかの3つです。決算書は税理士が整えられますが、この3つを自分の言葉で語れるのは社長だけです。
既存企業の審査で主役になる決算書が、どこを見られているかはこちらをご覧ください。
あわせて読みたい:【決算書と融資】銀行はどこを見る?融資が通る会社の数字の作り方
参考(公式情報)
10まとめ:公庫は「創業の入口」ではなく「2本目の柱」
新規事業なら新事業活動促進資金、承継なら別枠の事業承継・集約・活性化支援資金、財務を厚くしたいなら資本性ローン、業績が落ちた期はセーフティネット貸付、補助金を取ったら省力化支援資金。そこに賃上げ特例と経営者保証免除特例を重ねるのが、創業期以外の組み立て方です。
順調なときに公庫との取引を作っておくことが、有事の備えになります。長期・固定は公庫、日常の運転と機動力は民間と役割を分け、「公庫か民間か」ではなく「公庫も民間も」で考えるのが安定しやすい形です。どの制度が使えるかは決算書と資金繰りを見ないと判断できません。当事務所では、決算と資金繰りを踏まえて調達の組み立てをご一緒に考えています。お気軽にご相談ください。
公庫と民間金融機関の役割分担は【使い分けの設計図】日本政策金融公庫と信用金庫、どう組み合わせるか?で、両者が1つの案件を一緒に支える協調融資は【公庫×銀行】協調融資を使うと、なぜ資金調達が安定するのか?で解説しています。
公庫の活用、まずは無料相談で
公庫のどの制度が使えるかは、決算内容と今後の投資計画によって変わります。東京・宮地開税理士事務所が、決算と資金繰りを踏まえて調達の組み立てをご一緒に設計します。
無料相談を申し込む※ 免責事項・お問い合わせについて
本記事は、公開時点の法令および日本政策金融公庫・信用保証協会・各自治体等が公表する資料にもとづく一般的な情報提供を目的としたものであり、個別の資金調達に関する助言や、融資・保証・補助金の採択を保証するものではありません。実際の審査結果や適用条件は、事業内容・財務状況・申込時期によって異なります。
融資制度の内容や金利、補助金・助成金の公募要領は頻繁に変更・終了されます。ご判断にあたっては必ず各実施機関の最新の公表情報をご確認いただき、顧問税理士等の専門家にご相談ください。本記事の内容にもとづいて行われた判断・行為により生じたいかなる損害についても、当事務所は責任を負いかねます。
なお、本記事の内容に関するご質問・お問い合わせへの個別回答は承っておりません。個別のご相談をご希望の場合は、正式なご依頼としてお申し込みください。