【モニタリング強化型特別保証】月次で数字を出す会社が優遇される?2026年3月開始の新しい信用保証
決算書を年に一度出すだけの会社と、毎月の試算表と資金繰り表を出している会社。同じ業績なら、金融機関はどちらに貸したいでしょうか。答えは考えるまでもありませんが、その差が制度として形になったのが、2026年3月に始まった「モニタリング強化型特別保証制度」です。
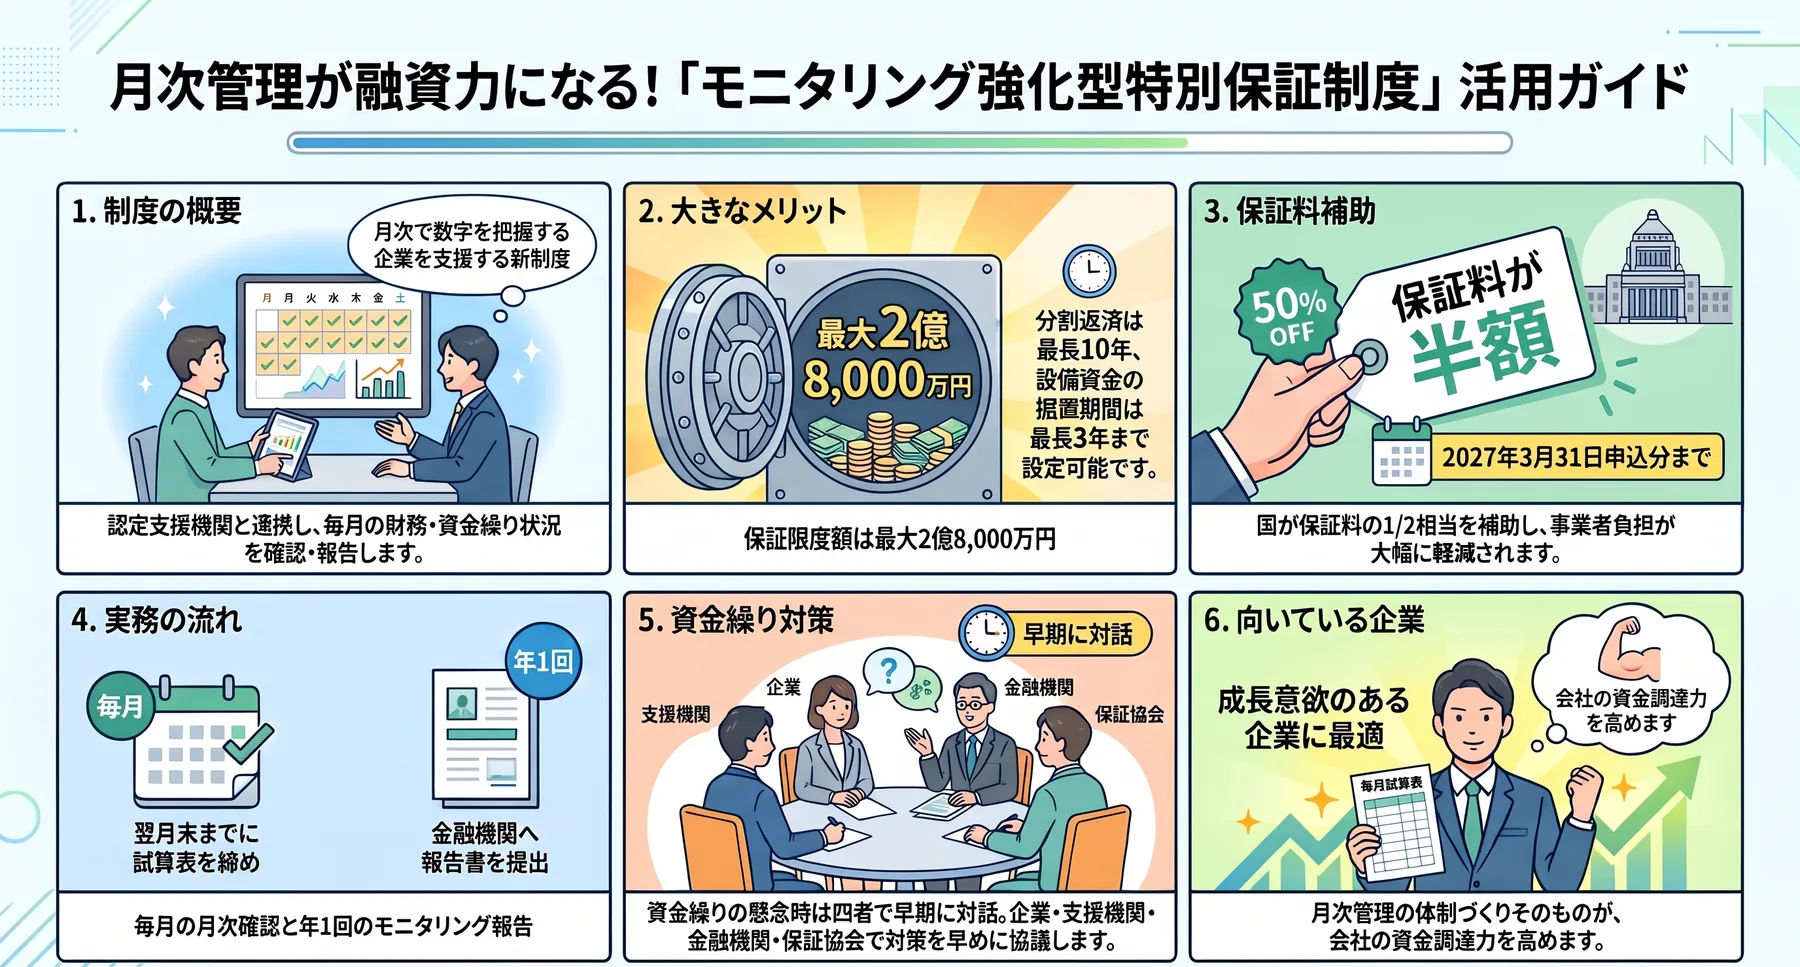
この制度は、認定経営革新等支援機関(税理士事務所などが認定を受けています)と連携して月次で財務・資金繰りの状況を把握し、その状況を報告することを約束した会社が使える信用保証です。保証限度額は2億8,000万円、しかも2027年3月31日までの申込みなら保証料の1/2相当を国が補助してくれます。
この記事では、社長に向けた制度の中身に加えて、後半では認定支援機関として実際に何をすることになるのか——報告の様式やスケジュールまで整理します。顧問税理士と一緒に読んでいただける内容にしました。
01どんな制度か——「月次で数字を出す会社」を後押しする保証
中小企業庁がこの制度を作った狙いは、会社の状態が悪くなる「予兆」を早くつかむことにあります。業績の悪化は、ある日突然起きるものではありません。売上の減少、在庫の増加、入金サイトの長期化——数字にはたいてい先に表れます。ところが決算書だけを見ていると、気づいたときには1年近く経っていることになります。
そこで、月次で数字を把握し、必要があれば早めに会社・支援機関・金融機関・保証協会の四者で話し合う。その体制をとる会社に対して、保証枠と保証料の面で応援しよう——というのがこの制度の骨格です。裏を返せば、月次をきちんと回している会社にとっては、その手間が具体的な条件として返ってくる制度だといえます。
02制度の概要を数字で確認する
| 対象となる会社 | 認定経営革新等支援機関と連携して月次で財務状況・資金繰り状況等を把握し、経営状況等の報告を行うことを誓約する書面を提出した中小企業者 |
| 保証限度額 | 2億8,000万円(1企業単位。複数の保証協会を利用している場合は合算) |
| 保証割合 | 80%(責任共有制度の対象) |
| 保証料率 | 0.45%〜1.90%(9段階)。補助期間中の事業者負担は0.23%〜0.95% |
| 対象資金 | 事業資金(運転資金・設備資金・運転設備資金) |
| 返済方法 | 一括返済または分割返済 |
| 保証期間 | 一括返済は1年以内、分割返済は10年以内 |
| 据置期間 | 運転資金は1年以内、設備資金・運転設備資金は3年以内 |
| 保証人 | 法人代表者以外の連帯保証人は原則として求めない。事業者選択型経営者保証非提供制度の対象(上乗せ分の保証料は補助の対象外) |
| 取扱期間 | 2026年3月16日〜2029年3月31日(3年間の時限措置) |
03保証料の補助は2027年3月31日申込分まで
この制度でいちばん見逃せないのが保証料です。保証料率は0.45%〜1.90%の9段階ですが、2026年3月16日から2027年3月31日までの保証申込みについては、国が保証料の1/2相当を補助します。区分ごとの率は次のとおりです。
| 区分 | 保証料率 | 国の補助 | 事業者の負担 |
|---|---|---|---|
| 1 | 1.90% | 0.95% | 0.95% |
| 2 | 1.75% | 0.87% | 0.88% |
| 3 | 1.55% | 0.77% | 0.78% |
| 4 | 1.35% | 0.67% | 0.68% |
| 5 | 1.15% | 0.57% | 0.58% |
| 6 | 1.00% | 0.50% | 0.50% |
| 7 | 0.80% | 0.40% | 0.40% |
| 8 | 0.60% | 0.30% | 0.30% |
| 9 | 0.45% | 0.22% | 0.23% |
※ 借入金額に対する年率。条件変更に伴って追加で生じる保証料は補助の対象外です。
そして、2027年4月以降の申込みについては、補助の有無も補助率も現時点で未定とされています。この記事を書いている2026年10月時点で、補助の対象となる申込期限までは残り約5か月です。設備投資や運転資金の予定があるなら、時期を意識しておく価値があります。
04「認定経営革新等支援機関との連携」とは何をするのか
会社側から見ると、やることはシンプルです。毎月の数字を、翌月末までに締めて、支援機関と一緒に確認する。これが「月次管理」です。中小企業庁は参考様式として月次管理表を用意していますが、様式は任意のもので差し支えないとされています。
そのうえで、年に1回「モニタリング報告書」を作成して金融機関に提出します。さらに、資金繰りが厳しくなりそうな局面では「経営状況の変化に関する報告書」を出し、四者で話し合う——という流れです。
ここで重要なのは、報告は会社だけで抱えるものではないという点です。月次管理も報告書の作成も、認定支援機関と連携して行うことが前提になっています。顧問税理士が認定支援機関であれば、日常の月次業務の延長線上で対応できる範囲です。
05【認定支援機関の方へ】実務でやることの全体像
ここからは、認定経営革新等支援機関の立場で何をすることになるのかを整理します。顧問先にこの制度を案内する際の実務の見取り図としてお使いください。
(1) 月次管理
対象月の翌月末までに実施することが原則です。対象期間は、貸付実行日の属する事業年度から5事業年度(モニタリング期間)。期間中に完済した場合は、完済日の前々月の実績分(完済日の前月に実施する分)までとされています。
(2) モニタリング報告書(年1回)
認定支援機関と中小企業者が連携して作成し、会社が金融機関に提出します。提出期限は決算期によって分かれます。
| 会社の決算期 | 金融機関への提出期限 | 保証協会への報告期限(金融機関経由) |
|---|---|---|
| 4月〜9月の法人 | 12月中 | 1月中 |
| 10月〜3月の法人・個人事業主 | 6月中 | 7月中 |
初年度分は2年目の報告とまとめて行うため、実際の提出は2年目からになります。最終事業年度分の報告期限が来る前に完済した場合は、報告は不要です。
注意したいのは、決算期によって決算が確定してから報告期限までの期間が大きく違うことです。4月決算なら約6か月ありますが、9月決算は約1か月しかありません。決算期ごとにスケジュールを組んでおくと慌てずに済みます。
(3) 経営状況の変化に関する報告書(随時)
次のいずれかに当てはまるときは、認定支援機関と会社が「経営状況の変化に関する報告書」を作成し、速やかに金融機関へ提出します(金融機関から保証協会へ送付されます)。直近の決算書も添付します。
- 今後6か月以内に資金不足が懸念されるとき(この場合は資金繰り表など、資金繰りの見込みを明らかにする書類を併せて提出)
- その他、経営状況の変化に関する報告を行うことが必要であると判断したとき
(4) 四者による対話
報告後は、原則として中小企業者・認定支援機関・金融機関・保証協会の四者で、経営支援や金融支援の必要性を話し合います。一堂に会する必要はなく、電話やオンライン会議でも差し支えないとされており、形式ばったものである必要はありません。
(5) 申込人資格要件申告書兼誓約書
申込み時に、会社は「申込人資格要件申告書兼誓約書」を提出します。この書面には誓約事項に加えて、保証協会が申込金融機関・融資実行年月・財務状況を経済産業省へ提供することへの同意が含まれています(目的は政策効果の検証で、事業者名は提供されません)。申込みの段階で漏れやすい書類なので、一式に含めておくと安全です。
06見落としやすい「プロパー融資5割以上」の要件
見落としやすい要件がひとつあります。認定支援機関が申込金融機関である場合——たとえば金融機関自身が認定支援機関として関与するケースでは、申込人の金融機関からの総借入金残高のうち、その申込金融機関のプロパー融資残高が5割以上であることが条件になります。
顧問税理士が認定支援機関として関与する一般的なケースでは、この要件は問題になりません。ただ、誰が認定支援機関として関わるのかによって条件が変わる点は、申込み前に整理しておいてください。
そもそもプロパー融資と保証協会付き融資がどう違い、どの段階でどちらを狙うべきかについては、【銀行融資の基本】プロパー融資と保証協会付き融資の違い、どちらを狙うべきか?で整理しています。この要件の意味合いも、あわせて読んでいただくとつかみやすくなります。
07この制度を使うと、会社側に何が起きるか
| 得られること | 内容 |
|---|---|
| 資金繰りの見える化 | 毎月、先の資金繰りを見るようになる。判断が後手に回らなくなる |
| 金融機関との対話の質 | 数字を定期的に出す会社は、担当者が社内で説明しやすい。条件交渉でも効く |
| 早期の手当て | 悪化の予兆を四者で共有できる。追い込まれてからの相談を避けられる |
| 保証枠と保証料 | 限度額2億8,000万円。補助期間中は保証料の負担が半分になる |
一方で、負担が増えるのも事実です。月次を翌月末までに締める、年1回の報告書を作る、必要に応じて資金繰り表を出す——この手間を続けられるかどうかが、この制度を使えるかどうかの分かれ目になります。
08向いている会社・向いていない会社
| 状況 | |
|---|---|
| 向いている会社 | 毎月の試算表が翌月中に出ている。設備投資や増加運転資金の予定がある。金融機関との関係を強くしたい |
| 準備してから検討 | 試算表が2〜3か月遅れている。資金繰り表を作っていない。まずは月次の体制づくりから |
| 別の手段を検討 | すでに資金繰りが逼迫している。この制度は予兆をつかむためのもので、緊急時の資金調達には向かない |
09申込みの流れと、準備しておくもの
申込みの窓口は各信用保証協会です。実務上は、取引のある金融機関に相談し、金融機関経由で進めるのが一般的な流れになります。準備しておくとよいのは次のものです。
- 直近の決算書一式と、最新月までの試算表
- 先6か月程度の資金繰り表
- 資金使途と返済計画が分かる資料(設備なら見積書、増加運転資金なら受注状況)
- 申込人資格要件申告書兼誓約書(中小企業庁の様式)
- 月次管理表(参考様式。任意の様式でも可)
都内の会社であれば、東京信用保証協会の案内も確認しておきましょう。同協会では、限度額2億8,000万円の内訳を普通保証2億円以内・無担保保証8,000万円以内としています。相談・申込みは各支店の窓口で、申込みは金融機関経由です。
10まとめ:月次を出せる体制が、そのまま調達力になる
この制度が示しているのは、月次で数字を出せる体制そのものが、会社の資金調達力になるという考え方です。決算後に一度だけ数字を見せる関係から、毎月の状況を共有する関係へ——金融機関の側もその方向に動いています。
当事務所は認定経営革新等支援機関として、月次決算と資金繰り表の作成を毎月行い、金融機関との面談にも同席するかたちで伴走しています。この制度で求められる月次管理やモニタリング報告書の作成も、日常の月次業務の延長で対応できる範囲です。
なお、月次を出せる体制ができても、借入そのものが過大であれば評価は上がりません。自社の借入が適正な水準にあるかどうかは、【借入はいくらまで?】月商倍率と債務償還年数で見る適正額で確認してみてください。
月次の体制づくりから、ご相談ください
「月次が遅れていて、そもそも土俵に上がれていない」という段階でも構いません。どこから整えれば制度を使える状態になるのか、現状を見たうえでお伝えします。まずは無料相談でお聞かせください。
無料相談を申し込む※ 免責事項・お問い合わせについて
本記事は、公開時点の法令および日本政策金融公庫・信用保証協会・各自治体等が公表する資料にもとづく一般的な情報提供を目的としたものであり、個別の資金調達に関する助言や、融資・保証・補助金の採択を保証するものではありません。実際の審査結果や適用条件は、事業内容・財務状況・申込時期によって異なります。
融資制度の内容や金利、補助金・助成金の公募要領は頻繁に変更・終了されます。ご判断にあたっては必ず各実施機関の最新の公表情報をご確認いただき、顧問税理士等の専門家にご相談ください。本記事の内容にもとづいて行われた判断・行為により生じたいかなる損害についても、当事務所は責任を負いかねます。
なお、本記事の内容に関するご質問・お問い合わせへの個別回答は承っておりません。個別のご相談をご希望の場合は、正式なご依頼としてお申し込みください。