融資を受けると負債が増え、自己資本比率が下がり、格付(金融機関の債務者区分)が悪くなる——これが通常の借入の悩みです。ところが、借りているのに自己資本とみなせる特殊な融資があります。それが「資本性劣後ローン」です。
日本政策金融公庫の資本性劣後ローン(正式名称:挑戦支援資本強化特別貸付)は、財務体質を強化しながら、その後の民間融資も受けやすくする、いわば「攻めと守りを両立する」資金です。
この記事では、なぜ格付が上がるのかという仕組みから、向く会社・使うときの注意点・出口の設計までを整理します。財務の見た目に悩んでいる会社ほど、知っておく価値のある制度です。
1資本性劣後ローンとは何か
資本性劣後ローンは、通常のローンと出資(資本)の中間のような性質を持つ融資です。返済順位が他の債務より後回し(=劣後)になる代わりに、金融機関の資産査定上、自己資本とみなすことができるという大きな特徴があります。これにより、借りているのに財務体質が強く見える、という一見矛盾したことが起こります。
公庫の資本性劣後ローンには、実務上、次の3つの特徴があります。制度の狙いは、スタートアップや新事業展開・事業再生などに取り組む会社の財務基盤を厚くし、民間金融機関やベンチャーキャピタルからの資金調達を呼び込みやすくすることにあります。
| 期限一括返済 | 期中は利息のみ。元金は最終回に一括返済する |
|---|---|
| 業績連動金利 | 業績が低調なときは金利負担が小さくなる設計 |
| 自己資本とみなす | 金融機関の資産査定上、負債ではなく資本として評価できる |
通常の融資が「毎月元金を返しながら負債を減らしていく」ものであるのに対し、資本性劣後ローンは期中の返済負担を抑えつつ、財務の見た目を強くするという、性格の異なる資金です。だからこそ、使いどころを選ぶ制度でもあります。
2なぜ「格付」が上がるのか
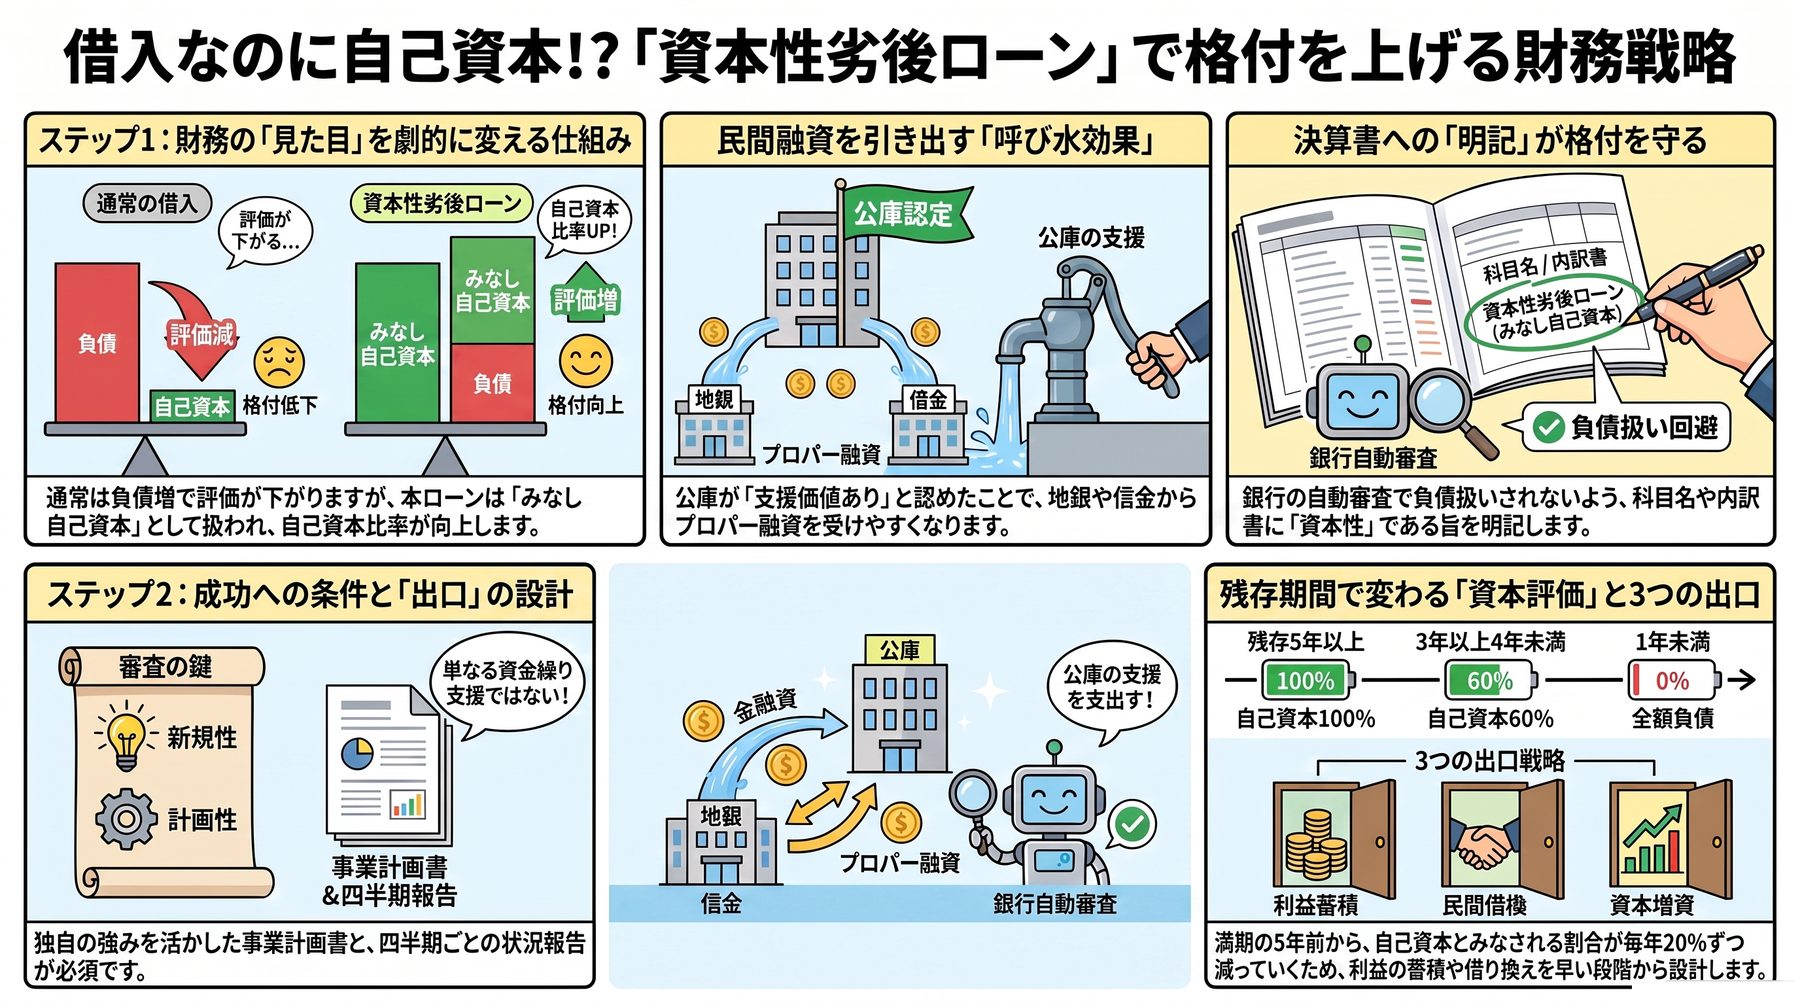
金融機関は融資先を「債務者区分」で格付し、そのランクで貸出方針や金利を決めています。区分を左右する重要な指標の一つが、自己資本の厚さ(自己資本比率)や債務超過かどうかです。通常の借入は負債を増やすためこの指標を悪化させますが、資本性劣後ローンは負債ではなく自己資本として扱われるため、指標が改善する方向に働きます。
たとえば債務超過の会社が資本性劣後ローンを入れると、査定上は自己資本が積み増され、債務超過の解消や自己資本比率の改善につながります。その結果、格付が一段上がり、民間金融機関がプロパー融資を出しやすくなる——という呼び水効果が生まれます。ここが、単なる借入との決定的な違いです。
もちろん、資本性劣後ローンを入れれば自動的に格付が上がるわけではありません。あくまで査定上の一要素であり、最終的な評価は各金融機関が総合的に判断します。ただ、「借りると財務が悪化する」という通常の融資の常識が当てはまらない点は、財務改善を狙ううえで大きな武器になります。
言葉だけではイメージしづらいので、貸借対照表(BS)の図で比べてみます。同じ20を調達しても、通常の借入は固定負債が増えて自己資本比率が下がり、資本性劣後ローンは査定上の自己資本が増えて自己資本比率が上がります。増える場所が違う、というのがこの制度の核心です。
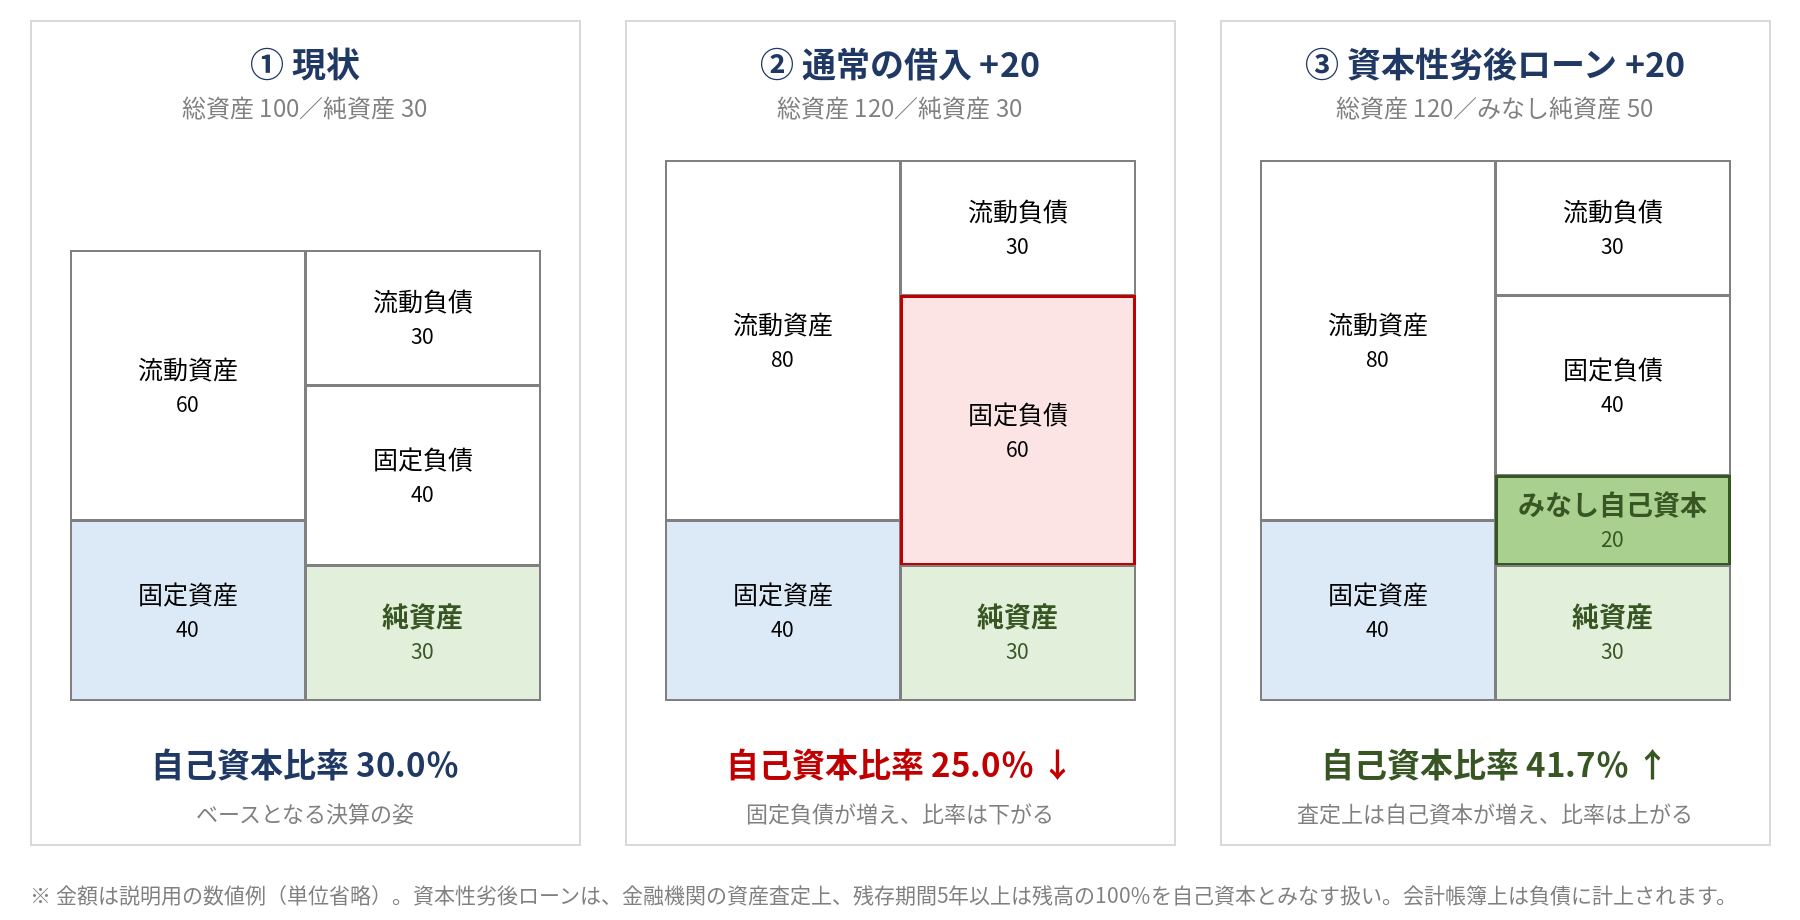
ポイントは、③の「みなし自己資本」の部分です。会計帳簿上は負債(長期借入金)のままですが、金融機関が格付を付けるときの資産査定では自己資本として数えられます。この例では自己資本比率が30.0%から41.7%へ上がり、通常の借入で25.0%に下がるのとは正反対の動きになります。
ただし、現実的な話を一つ。制度上「自己資本とみなすことができる」と書かれていても、実際にそう扱うかは各金融機関の自己査定に委ねられています。金融庁の資料でも「資本とみなして取り扱うことが可能」という表現です。つまり、会社側から動かないと、査定に反映されないまま終わることがあります。
そこで、信用金庫や地方銀行に融資を申し込むときは、次の4つを会社から先に出しておきます。1つめは、資本性劣後ローンを使っていることを決算書の説明とセットで伝えること。2つめは、融資契約書の写しを渡し、期限一括償還・業績連動金利・劣後性という条件を確認してもらうこと。3つめは、みなし自己資本を反映した実態ベースのBSを一緒に提出すること。そして4つめが、意外と抜けやすいポイントです。
3どんな会社に向くか
この制度が特に効くのは、次のような会社です。財務の見た目を整えることで次の調達につなげたい、というニーズと相性が良い資金です。
| こんな会社 | 効く理由 |
|---|---|
| 自己資本が薄い・債務超過気味 | 査定上の自己資本を厚くし、格付を改善できる |
| 新事業・設備に先行投資中 | 元金据え置きで、投資回収までの資金繰りが楽になる |
| 民間融資を増やしたい | 呼び水として、その後のプロパー融資につなげやすい |
逆に、財務が既に健全で、通常の融資で十分まかなえる会社は、あえて使う必要は薄いといえます。財務の見え方を変えたい局面でこそ、真価を発揮する資金です。自社が対象になるか、入れると格付がどう動くかは、現状の決算をもとに試算してみると判断がつきます。
4メリットの裏にある注意点と、出口の作り方
良いことばかりに見える資本性劣後ローンですが、性質上の注意点があります。まず、業績が好調なときは業績連動で金利が高くなる設計である点。低調時は負担が軽い反面、稼げているときはそれなりの利息を払うことになります。
また、元金は期限一括返済のため、満期時にまとまった資金を用意するか、借り換えるかの出口を最初から考えておく必要があります。長期の資金なので油断しがちですが、最終回の返済原資の設計を怠ると、満期で資金繰りが詰まります。
ここまでを、メリットとデメリットの形で整理しておきます。判断に迷ったときは、右側の項目を自社で受け止められるかどうかで考えると整理しやすくなります。
| メリット | デメリット・注意点 |
|---|---|
| 資産査定上は自己資本とみなされ、自己資本比率が上がる(債務超過の解消にも効く) | 黒字が続くと金利は年3.25〜3.95%(返済期間による)まで上がる業績連動型 |
| 期中は利息のみで元金返済がなく、業績が低調な期の金利は年0.50%と軽い | 元金は満期に一括返済。既存借入金の借換えにも使えないため、出口は自前で設計する |
| 無担保・無保証人。資本性とは言え株式ではないため、既存株主の持株比率が下がらない | 事業計画書の提出が必須で、完済まで四半期ごとの経営状況報告の特約が付く |
| 財務の見た目が改善し、民間金融機関のプロパー融資を引き出す呼び水になる | 会計帳簿上はあくまで負債。取引先や株主が見る決算書の自己資本比率は変わらない |
では、その出口をどう作るか。現実的な選択肢は次の3つで、組み合わせて考えても構いません。
| 出口の選択肢 | 進め方と注意点 |
|---|---|
| ① 利益を貯めて自己資金で返す | 期中は元金返済がないぶん利益を残せる。借入額÷残り年数で毎期いくら残すかを逆算しておく |
| ② 他の金融機関の長期融資に置き換える | 格付が上がっている間にプロパー融資の実績を作り、満期前に長期資金へつなぐ |
| ③ 増資・出資で置き換える | 持株比率は下がるが、負債が本物の資本に変わるため財務はもっとも強くなる |
そして、動き出すタイミングは満期ではありません。自己資本とみなされる割合は、残存期間が5年を切ったところから1年ごとに20%ずつ減っていきます。格付を支えてくれる効果は、満期の5年前から目減りし始めるということです。出口の準備は、この逓減が始まる時期から逆算して組み立てます。
| 償還までの残存期間 | 自己資本とみなす割合 |
|---|---|
| 5年以上 | 100%(残高の全額) |
| 4年以上5年未満 | 80% |
| 3年以上4年未満 | 60% |
| 2年以上3年未満 | 40% |
| 1年以上2年未満 | 20% |
| 1年未満 | 0%(全額が負債扱い) |
なお、公庫の資本性ローンは既存借入金の借換えには使えません。「満期が来たら同じ制度で借り換えればいい」という前提は成り立たない、ということです。新規の申込みとして再度利用できる可能性はありますが、制度の存続と審査通過が前提なので、あてにした資金計画は避けてください。
5対象要件・必要資料と、四半期報告の特約
使い勝手のよい制度ですが、誰でも申し込めるわけではありません。対象要件は2階建てになっていて、対象となる融資制度に該当することと、その他の条件の両方を満たす必要があります。
| 区分 | 内容 |
|---|---|
| ① 対象となる融資制度 | 新規開業・スタートアップ支援資金/新事業活動促進資金/企業再建資金/企業活力強化資金/海外展開・事業再編資金/事業承継・集約・活性化支援資金/ソーシャルビジネス支援資金 のいずれかに該当すること(制度ごとに追加の条件あり) |
| ② その他の条件 | 地域経済活性化にかかる事業を行うこと。税務申告を1期以上行っている場合は、原則として所得税等を完納していること |
| 資金の使いみち | 該当する融資制度に定める設備資金・運転資金。既存借入金の借換えには使えない |
| 限度額・返済条件 | 国民生活事業は7,200万円(別枠)、中小企業事業は1社あたり15億円。返済期間は5年1ヵ月〜20年で期限一括償還、無担保・無保証人 |
そして、表に書かれていない最大の関門があります。それは、技術やビジネスモデルに新規性・独自性が認められるかどうかです。「資金繰りが苦しいから」「債務超過を解消したいから」という理由だけでは、まず通りません。劣後ローンはリスクの高い資金であるぶん、他社には真似できない自社の強みと、それがどう収益につながるのかを、数字と根拠で説明しきる事業計画書が求められます。
必要な資料そのものは、通常の融資の申込みと大きくは変わりません。違うのは、事業計画書の重みです。
| 必要な資料 | 通常の融資との違い |
|---|---|
| 登記事項証明書・本人確認書類 | 初回取引の場合に必要。通常の融資と同じ |
| 直近2〜3期の決算書・税務申告書 | 同じ。ただし赤字の中身や資金繰りは、より丁寧な説明を求められる |
| 直近の試算表・納税証明書 | 同じ。月次で数字が出ている体制かも見られる。所得税等の完納は要件そのもの |
| 設備資金の見積書 | 設備資金の場合に必要。通常の融資と同じ |
| 事業計画書 | ここが最大の違い。公庫が適切と認める事業計画書の提出が必須。新規性と、この資金が財務と業績をどう改善するのかを数字で示す |
そしてもう一つ、通常の融資にはない条件があります。完済まで、四半期ごとに経営状況を報告する特約を結ぶことです。返済期間が10年なら40回、20年なら80回。年に一度決算書を出せば終わり、という付き合い方ではありません。
もう一つ、この制度を活かしきる動き方があります。公庫が資本性劣後ローンを出すということは、公的機関が「自己資本を厚くしてでも支援する価値がある」と判断したという意味を持ちます。この評価は、民間金融機関との交渉材料になります。審査が内定した段階、あるいは申し込む段階で、メインの地銀・信金に持ち込むのが効果的です。
準備の負荷は通常の融資より確実に高く、審査にも時間がかかります。顧問税理士としては、現状の財務でこの制度を使う効果(格付がどう変わるか)、必要額、新規性をどう表現するか、そして出口までのシナリオを一緒に描くことができます。「入れて終わり」ではなく、出口まで含めた設計が、この資金を活かす鍵です。関心があれば、まずは現状の決算をもとに試算するところから始めましょう。
6まとめ:借入で自己資本を厚くするという逆転の発想
資本性劣後ローンは、借入でありながら査定上は自己資本とみなされ、格付を改善して民間融資の呼び水になる特殊な資金です。財務が薄い会社や、先行投資中の会社にとって、攻めと守りを両立できる有力な選択肢になります。
一方で、業績好調時の金利や、期限一括返済の出口設計など、性質を理解して使うことが前提です。自社に効くのか、入れると格付がどう変わるのかは、決算を見ながら試算するのが確実です。関心のある方は、出口まで含めてご一緒に検討しますので、お気軽にご相談ください。
自社で使えるかどうか、決算をもとに一緒に確かめませんか
日本政策金融公庫の使い方は、会社の段階や狙いによって最適解が変わります。東京・宮地開税理士事務所が、決算と資金繰りを踏まえてご一緒に組み立てます。まずは無料相談へお気軽に。
※ 免責事項・お問い合わせについて
本記事は、公開時点の法令および日本政策金融公庫・信用保証協会・各自治体等が公表する資料にもとづく一般的な情報提供を目的としたものであり、個別の資金調達に関する助言や、融資・保証・補助金の採択を保証するものではありません。実際の審査結果や適用条件は、事業内容・財務状況・申込時期によって異なります。
融資制度の内容や金利、補助金・助成金の公募要領は頻繁に変更・終了されます。ご判断にあたっては必ず各実施機関の最新の公表情報をご確認いただき、顧問税理士等の専門家にご相談ください。本記事の内容にもとづいて行われた判断・行為により生じたいかなる損害についても、当法人は責任を負いかねます。
なお、本記事の内容に関するご質問・お問い合わせへの個別回答は承っておりません。個別のご相談をご希望の場合は、正式なご依頼としてお申し込みください。
