「決算をやらないまま、気がついたら3期分たまってしまった」。こうしたご相談は決して珍しくありません。売上が伸びて手が回らなくなった、前の税理士と連絡が取れなくなった、赤字だから後回しにした。理由はさまざまですが、「そのうち何とかしよう」と思っているうちに、年数だけが過ぎていきます。
ただ、ここ数年で状況は変わりました。国税当局は法人税の調査件数全体を絞り込むなかで、無申告法人への調査だけを大きく増やしています。
この記事では、税務署が無申告の会社をどう見つけ、どう調査するのかを国税庁の公表資料をもとに整理し、ペナルティの金額感と今からの立て直し方をお伝えします。
01無申告法人は、国税がいま最も件数を伸ばしている調査分野
国税庁が令和7年12月に公表した「令和6事務年度 法人税等の調査事績の概要」によれば、法人税の実地調査は全体で約54,900件と、前年より7.4%減りました。ところが、無申告法人に対する調査だけは逆に大きく伸びています。
| 区分 | 令和6事務年度 | 前年比 |
|---|---|---|
| 法人税の実地調査(全体) | 約54,900件 | ▲7.4% |
| うち無申告法人への実地調査 | 2,089件 | +17.8% |
| 無申告法人への消費税の実地調査 | 1,767件 | +19.1% |
| 無申告法人からの追徴税額(法人税) | 119億6,100万円 | +3.5% |
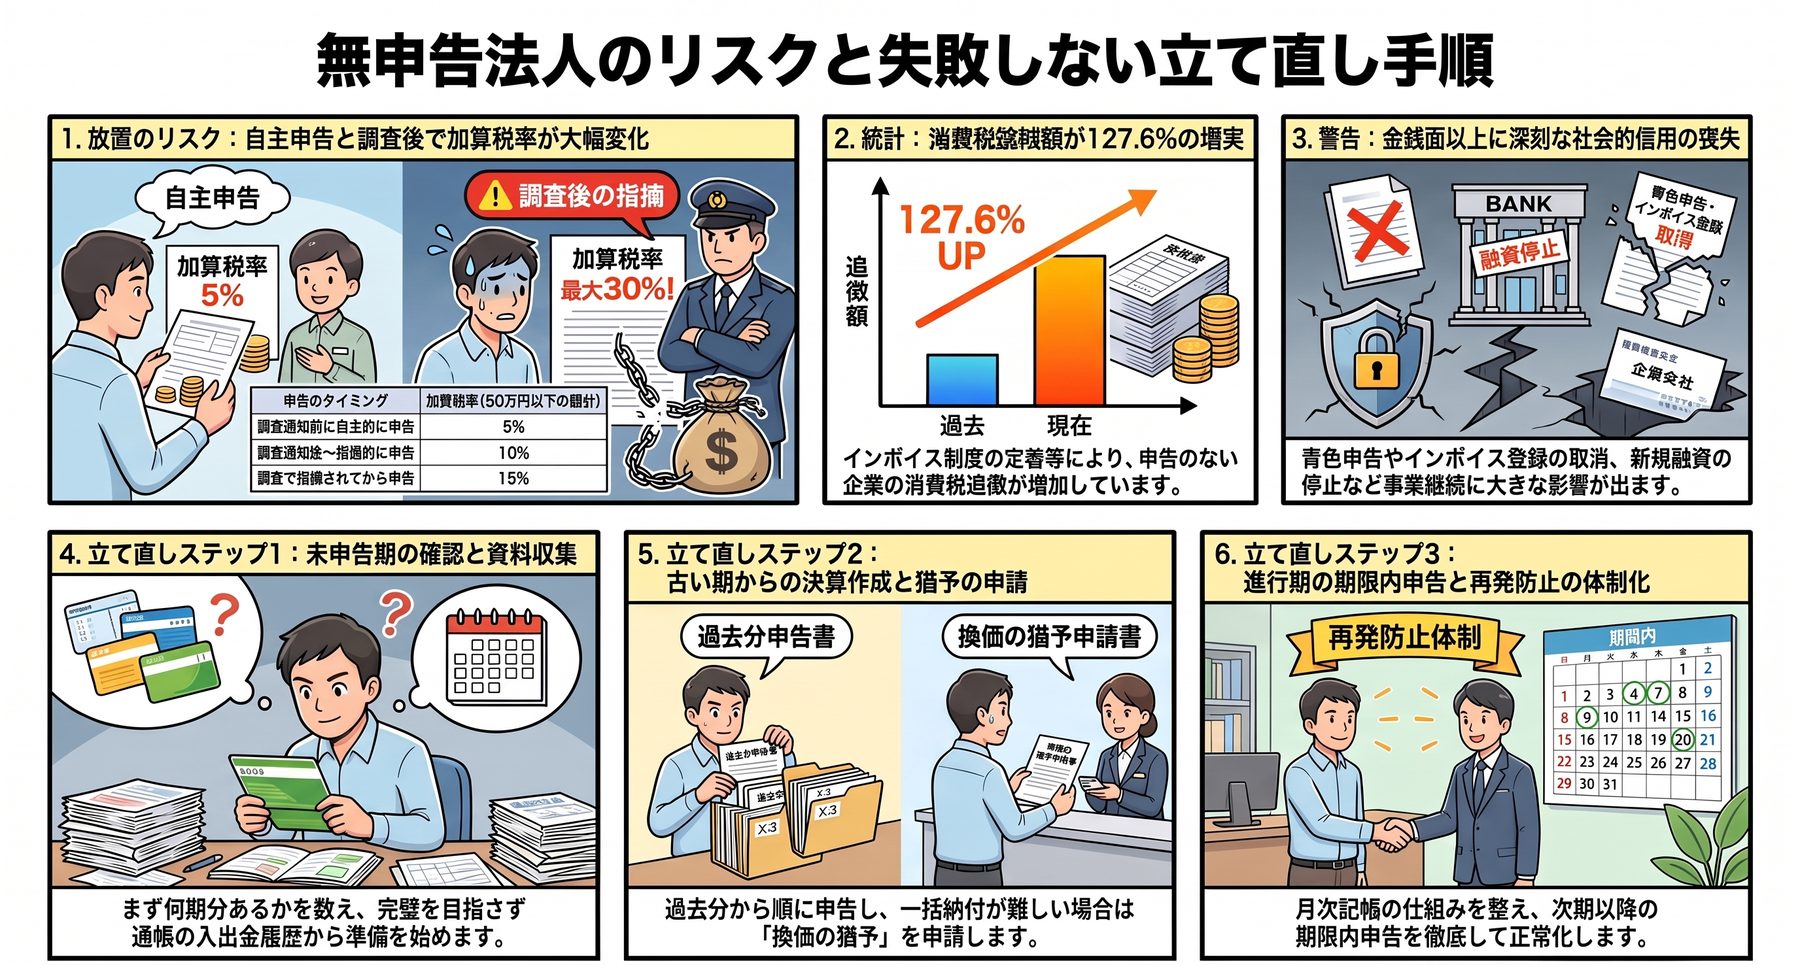
| 無申告法人からの追徴税額(消費税) | 235億3,100万円 | +127.6% |
| 無申告法人からの追徴税額(合計) | 354億9,100万円 | +62.1% |
全体が減るなかで、無申告だけが2桁の伸び。当局が限られた人員を無申告法人に振り向けていることが、数字にはっきり表れています。
とくに目を引くのが消費税です。追徴税額は前年の約2.3倍、うち不正計算に係る部分は約3.6倍に膨らみました。インボイス制度の定着で取引の記録が相手方にも残るようになり、申告していない会社の消費税が見えやすくなっていると考えられます。
02税務署は、無申告の会社をどうやって見つけているのか
「何の連絡も来ていないから、まだ気づかれていないだろう」は、無申告の社長がいちばん陥りやすい誤解です。税務署はおおむね次の段階を踏み、前半には連絡をしないまま情報だけを積み上げている期間があります。
| 段階 | 税務署側の動き | 会社に見えること |
|---|---|---|
| 第1段階:資料の蓄積 | 取引先の調査で得た資料、法定調書、登記情報などを法人ごとに集約する | 何も起きない |
| 第2段階:選別 | 実態のない法人と、稼働している無申告法人を仕分ける | 何も起きない |
| 第3段階:実態確認 | 電話や文書で事業の状況を確認する | 電話やお尋ね文書が届く |
| 第4段階:指導・調査 | 期限後申告の勧奨、または実地調査 | 申告のお願いや調査の連絡が入る |
前半の期間は会社に何も起きないため、「気づかれていない」と誤解されがちです。しかし実際には、この間に社名・代表者・業種・稼働状況などの情報が国税のシステムに蓄積されています。令和8年に更改される次世代システム(KSK2)のもとで、データの活用はさらに進むとみられます。
あわせて読みたい:【KSK2始動】KSK2で税務調査はどう変わるか|AI審査と中小企業の備え
あわせて読みたい:【税務署の内部システム】税務調査の相手はどう選ばれる?法人・個人・相続で見られているもの
一方で、今後も課税関係が生じないと判断できる所在不明法人などは、管理の対象から外されます。裏を返せば、残っていくのは、売上があり通帳が動いている「稼働中の無申告法人」ということです。
インボイスの登録が、職権で取り消されることがある
インボイス発行事業者が1年以上所在不明と認められる場合、税務署長は職権で登録を取り消すことができます(消費税法57条の2第6項)。国税庁のQ&Aでは、申告がなく、文書の返戻や電話の不通で連絡が取れない場合が例示されています。登録が取り消されると、取引先はあなたの会社への支払いについて仕入税額控除ができなくなり、取引条件の見直しや取引停止につながりかねません。
03無申告法人への調査は、通常の税務調査とここが違う
無申告の会社には、通常の調査の出発点となる申告書も帳簿もありません。そのため当局は、次のような進め方をとります。
| 違いのポイント | 具体的な中身 | 社長への影響 |
|---|---|---|
| 事前の情報収集が厚い | ネット、信用調査会社、自治体等の情報から、事業の概要と代表者像を固める | 最初の接触の時点で、事業内容をかなり把握されている |
| 断片的なデータから取引を組み立てる | 通帳の入出金や取引先の資料を集計し、取引の全体像を再構成する | 帳簿がなくても、売上・仕入の規模は推し量られる |
| 複数の税目を同時に見る | 法人税・消費税・源泉所得税・印紙税をまとめて是正する | 想定外の税目の負担が同時に発生する |
| 期間が長くなりやすい | 決算書・申告書をゼロから作る必要があり、通常の調査より日数がかかる | 数か月単位で本業に食い込む |
金額のインパクトが大きいのは3つ目です。たとえば社長が生活費を通帳から都度引き出していた場合、法人税では役員賞与として損金不算入とされやすく、源泉所得税では「徴収も納付もしていない」と指摘されます。源泉所得税は会社が預かって納める税金なので、赤字は理由になりません。さらに消費税では、帳簿や請求書等の保存がなければ仕入税額控除も原則として認められません。
04実際にいくら払うことになるのか(加算税と延滞税)
無申告のまま調査で指摘を受けると、本来の税額(本税)に無申告加算税と延滞税が上乗せされます。無申告加算税の割合は、「いつ申告したか」で大きく変わります。
| どの段階で申告したか | 50万円以下の部分 | 50万円超300万円以下の部分 | 300万円超の部分 |
|---|---|---|---|
| 調査の通知が来る前に、自分から期限後申告した | 5% | 5% | 5% |
| 調査の通知後、指摘を受ける前に申告した | 10% | 15% | 25% |
| 調査で指摘されてから申告した(決定を受けた) | 15% | 20% | 30% |
※ 法定申告期限から1か月以内の自主的な期限後申告で、期限内に申告する意思があったと認められる一定の場合(納付期限までの全額納付、過去5年以内に無申告加算税等を課されていないこと等)は、無申告加算税はかかりません。
さらに、前年・前々年や過去5年以内に無申告加算税などを課されている場合は10%が上乗せされます。売上除外や経費の水増しなど仮装隠蔽があれば、無申告加算税に代えて重加算税40%が課され、繰り返しの場合はさらに加重されます。
これとは別に、納付が遅れた期間に応じて延滞税がかかります。令和8年中の割合は、納期限の翌日から2か月を経過する日までが年2.8%、それ以降は年9.1%です。
| 項目 | 金額の目安 |
|---|---|
| 3期分の法人税・地方税・消費税の本税(仮の設例) | 6,000,000円 |
| 無申告加算税(調査で指摘されてから申告したと仮定) | 約1,300,000円 |
| 延滞税(平均2年分・年9.1%で概算) | 約1,000,000円 |
| 負担の合計 | 約8,300,000円 |
※ 税目・期ごとの内訳や納付時期で実際の金額は変わります(地方税は「不申告加算金」として別に計算されます)。負担感をつかむための概算としてご覧ください。
05お金より痛いのは、失う「立場」のほう
ご相談を受けていて、社長が本当に困るのは追徴税額よりも、その後に起きる副作用のほうです。
| 青色申告の承認 | 2事業年度連続で期限内に申告しないと取り消されます。取消し後の期に生じた赤字は翌期以降に繰り越せず、少額減価償却資産の特例(令和8年4月1日以後の取得は40万円未満)なども使えなくなります |
| インボイスの登録 | 職権で取り消されると取引先が仕入税額控除をできなくなり、取引条件の見直しを求められる原因になります |
| 金融機関の信用 | 融資では申告書の控えと決算書が必須です。無申告の期間があると新規の借入はまず通らず、既存の借入でも決算書を提出できないことが問題になります |
| 許認可・入札・補助金 | 建設業許可の更新、入札参加資格の審査、補助金の申請では納税証明書等を求められますが、申告していなければ必要な書類がそろいません |
あわせて読みたい:【決算書と融資】銀行はどこを見る?融資が通る会社の数字の作り方を解説
刑事罰と、さかのぼる年数
無申告には刑事罰もあります。故意に申告書を提出せず税を免れた場合は5年以下の拘禁刑または500万円以下の罰金(併科あり)、偽りその他不正の行為によれば10年以下の拘禁刑または1,000万円以下の罰金(併科あり)です(法人税法159条)。立件は悪質・高額な事案に限られますが、制度としてはそこまでの重さがあるということです。
また、申告がない場合に税務署が税額を決定できる期間は、原則として法定申告期限から5年、不正の行為があれば7年です(国税通則法70条)。「昔のことだから時効」とは、なかなか言えません。
06今からの立て直し(順番と、間に合うライン)
無申告は「取り返しがつかない」問題ではありません。こちらから動けるうちに動けば、着地はかなり変わります。実務での進め方は、おおむね次の順番です。
| ステップ | やること | つまずきやすい点 |
|---|---|---|
| 1. 未申告の期を数える | 定款と登記で決算月を確認し、未申告の期数を洗い出す | 決算期の変更やみなし解散の登記で、前提がずれていることがあります |
| 2. 資料を集める | 法人と社長個人の通帳、請求書、領収書、契約書、給与の記録を期ごとに分ける | 完璧を目指すと止まります。まずは通帳だけでも構いません |
| 3. 古い期から順に決算を組む | 期ごとに決算書と法人税・地方税・消費税の申告書を作成する | 在庫や固定資産の処理は、後の期の数字に影響します |
| 4. 提出し、納付計画を立てる | 期限後申告書を提出する。一括納付が難しければ換価の猶予などを検討する | 提出だけして納付を放置すると、差押えの対象になります |
| 5. 進行期を期限内に申告する | 月次で記帳する仕組みを整え、次の申告期限を守る | ここを整えないと、同じ状態を繰り返します |
何期分やるべきか
原則は、未申告のすべての期です。古い期を残したままでは、税務署の管理対象から外れません。また、青色申告の承認が取り消された場合、取消しの通知から1年以内の再申請は却下されることがあるため、早く整理を始めるほど再取得も早まります。
あわせて読みたい:【創業期の税務】設立直後の社長が損する落とし穴7つ|対策をパターン別に解説
納税資金がない場合
「払えないから申告できない」と止まっている会社も少なくありませんが、申告と納付は別の手続きです。調査の通知前に申告すれば、無申告加算税は5%で済みます。一時の納付が事業の継続を難しくする場合は、納期限から6か月以内に換価の猶予(原則1年以内の分割納付)を申請でき、猶予期間中は延滞税の一部も軽減されます。
07無申告の会社からよくいただくご質問
| 売上がなく休眠状態でも申告は必要ですか | 法人は所得がゼロでも、原則として申告が必要です。地方税の均等割は、自治体に休業の届出をすれば課税されない場合があります |
| 税務署から「お尋ね」の文書が届きました。無視しても大丈夫ですか | おすすめしません。対応がないこと自体が、実地調査へ移る判断材料になります。逆にこの段階で自主的に期限後申告すれば、加算税の区分が有利になる可能性があります |
| 前の税理士と連絡が取れないまま数期たっています | よくいただくご相談です。過去の申告書控えや会計データが手元になくても、通帳と登記情報から組み立て直すことは可能です |
| 費用はどのくらいかかりますか | 未申告の期数、取引量、資料の残り具合で変わります。最初のご相談で状況を伺い、期ごとのお見積りをお出ししますので、見えないまま進めることはありません。 |
あわせて読みたい:【税理士を変えたい社長へ】乗り換えの断り方・デメリット・手順
08まとめ:最初の一歩は「何期分あるか」を数えることから
無申告は、時間が経つほど選べる手が減っていく問題です。自分から申告すれば加算税は5%ですが、調査で指摘されてからでは最大30%。青色申告は2期連続の期限後申告で取り消され、インボイスの登録が消えれば取引先との関係にも響きます。どれも、早く動くほど軽く済みます。
一方で、無申告からの立て直しは、税理士から見れば手順の決まった仕事です。「何年分もあるから、もう受けてもらえないだろう」と相談をためらう必要はありません。まずは、未申告が何期分あるかを数えるところから始めてみてください。
申告をしている会社でも、備えの考え方は同じです。平時から何を整えておくかは税務調査への備え——会社が整えておく7つの実務に、調査対象の選ばれ方がどう変わったかはKSK2で税務調査はどう変わるかにまとめています。
当事務所では、無申告の状態からの立て直しにも対応しています。
「何期分たまっているか分からない」「税務署から手紙が届いた」という段階でも構いません。現状を伺い、必要な期数・進め方・費用の目安をお伝えします。守秘義務がありますので、安心してご相談ください。
無料相談を申し込む※ 免責事項・お問い合わせについて
本記事は、公開時点の法令・通達および国税庁の公表資料にもとづく一般的な情報提供を目的としたものであり、個別の事案に対する税務判断・助言を行うものではありません。実際の取扱いは、事実関係や適用時期によって異なります。
法令等は改正される場合がありますので、ご判断にあたっては必ず最新の情報をご確認いただき、顧問税理士等の専門家にご相談ください。本記事の内容にもとづいて行われた判断・行為により生じたいかなる損害についても、当事務所は責任を負いかねます。
なお、本記事の内容に関するご質問・お問い合わせへの個別回答は承っておりません。個別のご相談をご希望の場合は、正式なご依頼としてお申し込みください。