会社を始めるとき、多くの社長がまず直面するのが資金の問題です。ただ、資金調達には手段ごとに向き・不向きがあり、自社の状況に合わない方法を選ぶと時間も労力もムダになりがちです。
この記事では、創業期に使える資金調達を7つに整理し、返済の有無や難易度で比較します。まずは全体像から見ていきましょう。
1まず全体像:資金調達7つの比較
細かい解説の前に、まずは7つの手段を一覧で押さえましょう。「自社にどれが合うか」を意識しながら読み進めてください。
| 手段 | 返済 | メリット・デメリット |
|---|---|---|
| 日本政策金融公庫 | 必要 | ◎無担保・低金利で創業期でも使いやすい / △事業計画や自己資金の準備が必要 |
| 制度融資(自治体+保証協会) | 必要 | ◎利子補給・保証料補助で負担が軽い / △三者手続きで実行まで時間がかかる |
| 銀行のプロパー/保証協会付 | 必要 | ◎低金利で限度額も大きい(プロパー)/ △審査が厳しく実績が必要 |
| 補助金・助成金 | 不要 | ◎返済不要 / △後払いで、採択されないこともある |
| 出資(VC・エンジェル) | 不要 | ◎返済不要で大きな資金も可能 / △株式(経営権の一部)を渡す |
| クラウドファンディング | 場合による | ◎PR効果があり共感で集まる / △目標未達や運営の手間のリスク |
| ファクタリング | 不要 | ◎入金が早い / △手数料が高く、常用は危険 |
2融資(公庫・制度融資・銀行)
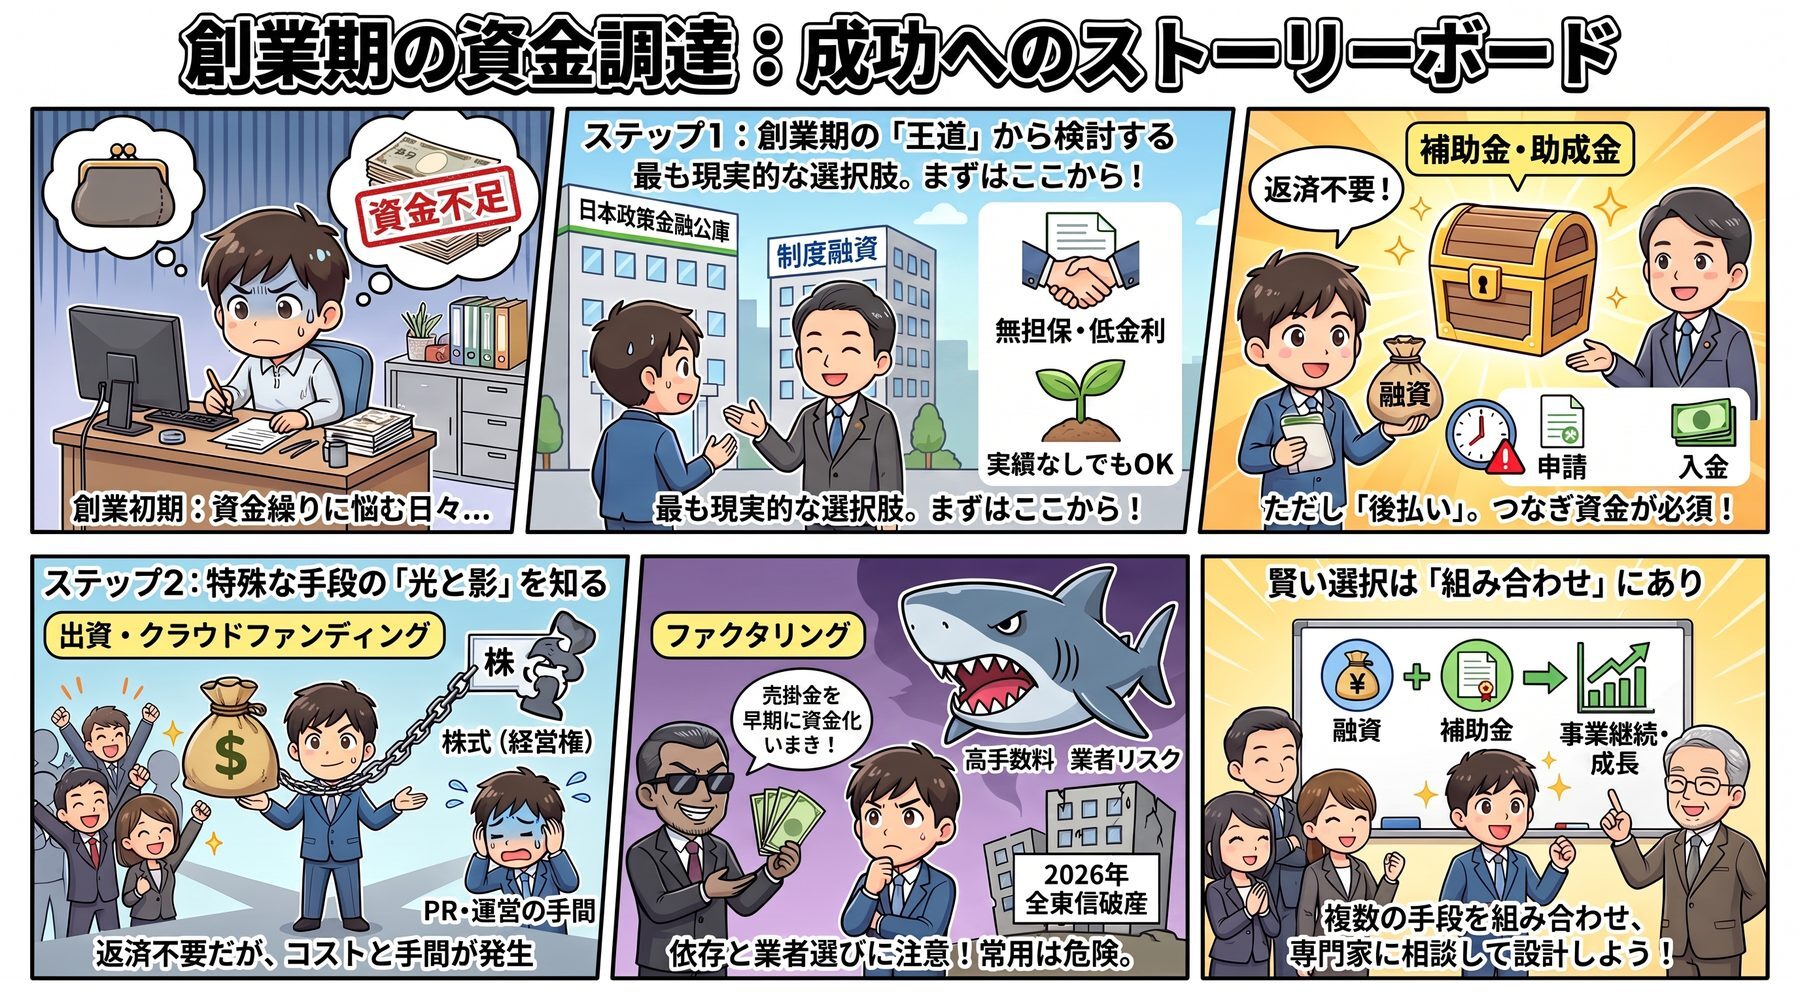
創業期の中心はやはり融資です。まずは日本政策金融公庫の創業融資、同時並行で自治体の制度融資、実績が出てきたら銀行のプロパー融資へと段階的に進めるのが王道です。
公庫の創業融資は、創業計画書の書き方で通過率が大きく変わります。記入項目と審査で見られる3点は公庫の創業融資に通る事業計画書の書き方にまとめています。
都内で創業される場合は、東京都と区の制度融資もあわせて検討する価値があります。利用できる優遇は東京都の創業支援と制度融資のまとめをご覧ください。
プロパー融資:信用保証協会を通さず、銀行が独自の判断とリスクで直接貸す融資です。金利が低く限度額も大きい一方、審査は厳しく、ある程度の実績や信用が求められます。
つなぎ資金:補助金や売掛金など「入ることは決まっているが、まだ手元にないお金」を、入金までの間だけ一時的に立て替える資金です。特に後払いの補助金では欠かせません。
3補助金・助成金
返済不要が魅力ですが、後払い・採択されないリスク・実績報告の手間があります。採択されても入金は先なので、つなぎ資金の準備が前提です。
創業期の中小企業でよく使われる代表的な補助金には、小規模事業者持続化補助金、デジタル化・AI導入補助金(旧:IT導入補助金)、ものづくり補助金(新事業進出・ものづくり補助金)、各自治体の創業支援助成金などがあります。事業内容や投資予定に合うものを選ぶのがポイントです(対象・上限・公募時期は年度で変わります)。
4出資・クラウドファンディング・ファクタリング
出資は返済不要ですが株式を渡します。クラウドファンディングは共感とPRが強み。ファクタリングは入金が早い反面、手数料が高く、常用すると資金繰りを痛めます。
出資を受けると資本金が増え、金額によっては消費税や法人税の扱いが変わります。出資を受ける前に確認したいポイントはこちらで解説しています。
あわせて読みたい:【資本金はいくらにすべき?】1,000万円と1億円の壁|増資の前に確認する税金の話
また、ファクタリングそのものだけでなく、利用する業者が破綻するリスクにも注意が必要です。
実際に2026年7月には、飲食店向けに売掛金(クレジット売上)の早期資金化サービスを手がけていた大手「全東信」が破産し、多くの加盟店が入金の遅れや資金繰りの混乱に巻き込まれました。手数料の高さだけでなく、取引する業者の信頼性も必ず見極めましょう。
5まとめ:自社に合う組み合わせを
資金調達は一つに絞る必要はなく、融資+補助金のように組み合わせるのが実際的です。自社のフェーズに合う設計は、無料相談でお気軽にご相談ください。
7つの方法のうち、自社がどれを、どの順番で使うべきかは、事業の内容と創業時期によって変わります。当事務所の創業融資の支援内容(事業計画書の作成から面談の同席まで)もあわせてご覧ください。
資金の目処が立ったら、次は税務の初期設定です。青色申告の承認申請や役員報酬の決定には期限があり、過ぎると取り返しがつきません。設立直後に注意すべき点は設立直後の社長が損する落とし穴7つで確認してください。
※ 免責事項・お問い合わせについて
本記事は、公開時点の法令および日本政策金融公庫・信用保証協会・各自治体等が公表する資料にもとづく一般的な情報提供を目的としたものであり、個別の資金調達に関する助言や、融資・保証・補助金の採択を保証するものではありません。実際の審査結果や適用条件は、事業内容・財務状況・申込時期によって異なります。
融資制度の内容や金利、補助金・助成金の公募要領は頻繁に変更・終了されます。ご判断にあたっては必ず各実施機関の最新の公表情報をご確認いただき、顧問税理士等の専門家にご相談ください。本記事の内容にもとづいて行われた判断・行為により生じたいかなる損害についても、当事務所は責任を負いかねます。
なお、本記事の内容に関するご質問・お問い合わせへの個別回答は承っておりません。個別のご相談をご希望の場合は、正式なご依頼としてお申し込みください。